


Agirc-Arrco au 1er novembre : ce que la hausse change sur le virement d’un couple de retraités
Vous avez lu le taux de revalorisation Agirc-Arrco et vous vous demandez ce que ça donne sur votre compte ? Un pourcentage, c’est abstrait. Un virement, c’est concret.
Bonne nouvelle : le calcul tient en une multiplication. On a pris trois profils fictifs, seul ou en couple, pour que vous visualisiez la hausse en euros. Attention, ce sont des exemples pédagogiques, pas des situations réelles.
Le taux qui sert de base à tous les calculs
Chaque année, les partenaires sociaux qui pilotent l’Agirc-Arrco fixent un taux de revalorisation de la valeur du point. Il s’applique à la retraite complémentaire des salariés du privé, à partir du 1er novembre.
Le taux exact figure dans la décision officielle publiée par le régime. Avant de comparer avec nos exemples, vérifiez-le sur le site de l’Agirc-Arrco, car c’est lui qui fait foi.
Pour que les calculs restent lisibles, nous utilisons dans les exemples un taux de 1 %, à titre d’illustration uniquement. Remplacez-le par le taux officiel pour obtenir votre résultat exact.
Trois profils pour comprendre ce que ça donne
La règle est simple : nouvelle pension = ancienne pension × (1 + taux). La hausse concerne uniquement la part complémentaire, pas votre pension de base versée par l’Assurance retraite.
Voici trois situations types, avec la complémentaire Agirc-Arrco mensuelle avant et après la revalorisation.
| Profil (fictif) | Complémentaire avant | Complémentaire après (+1 %) | Gain par mois | Gain sur 12 mois |
|---|---|---|---|---|
| Marie, seule, carrière modeste | 400 € | 404 € | +4 € | +48 € |
| Jean, seul, cadre | 1 200 € | 1 212 € | +12 € | +144 € |
| Couple Martin (Paul + Annie) | 1 500 € + 700 € | 1 515 € + 707 € | +22 € à deux | +264 € |
Ça paraît peu ? C’est normal, et ce n’est pas le plus parlant. Ce qui compte, c’est l’effet cumulé sur l’année, et ce que cela représente pour un budget serré.
Le cas du couple : ce qu’on oublie souvent de compter
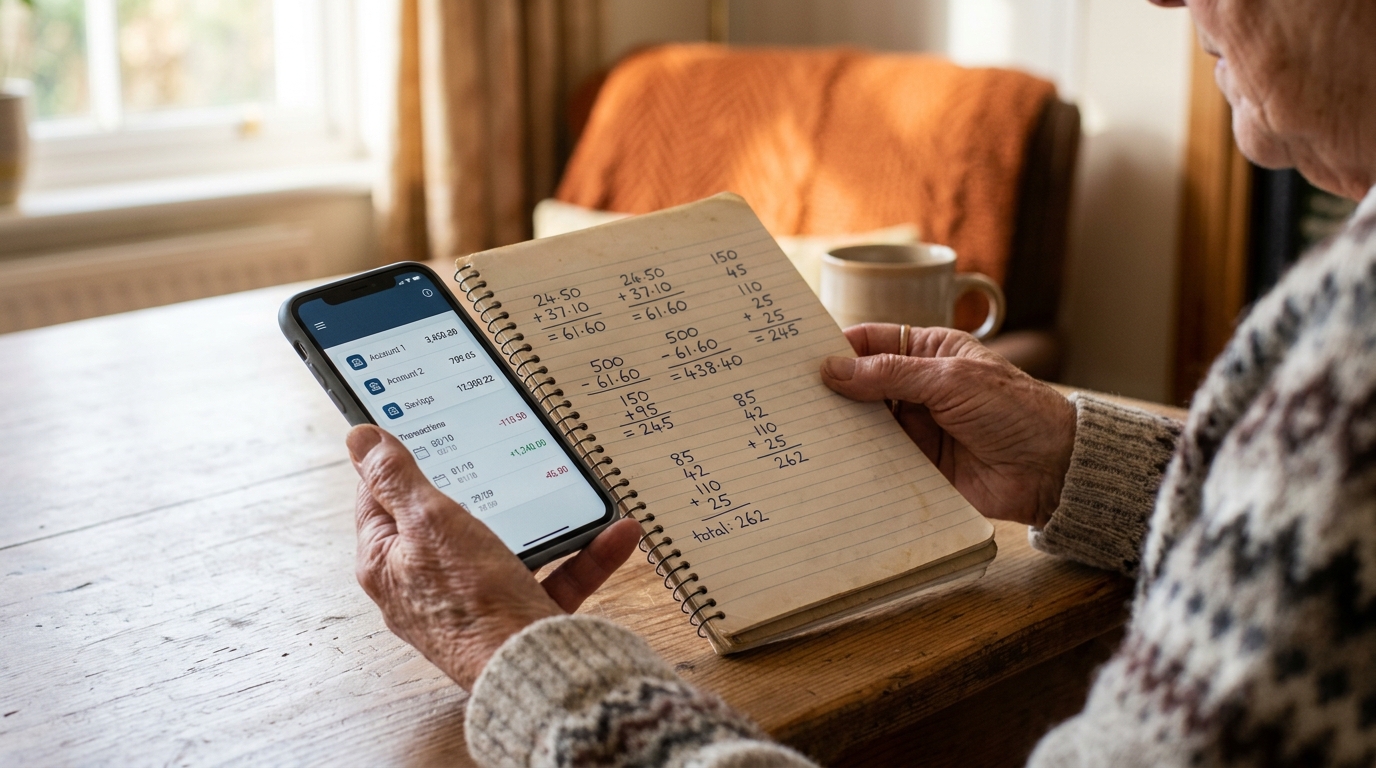
Dans un couple, chacun reçoit sa propre pension complémentaire, sur son propre compte ou sur un compte commun. La revalorisation s’applique donc deux fois, séparément.
Dans notre exemple, Paul gagne 15 € de plus par mois et Annie 7 €. Au total, le foyer touche 22 € supplémentaires chaque mois, soit 264 € sur l’année.
Une nuance importante : un retraité peut avoir plusieurs pensions complémentaires, ou une carrière mêlant privé et public. Seule la part Agirc-Arrco est concernée par ce taux. Les autres régimes suivent leur propre calendrier.
Pourquoi votre virement peut ne pas bouger comme prévu
Voilà le piège. Le calcul ci-dessus donne la hausse théorique. Mais votre virement net dépend aussi de prélèvements qui peuvent varier, comme la CSG ou la CRDS selon votre revenu fiscal de référence.
Certains retraités voient même leur virement net stagner ou reculer malgré la revalorisation, à cause de ces retenues. Notre article sur ces virements qui baissent malgré la hausse détaille les cas concernés.
Et si vous voulez le panorama complet de ce que change cette revalorisation sur votre compte, on l’a détaillé dans ce que la revalorisation change sur votre virement.
La date où l’argent arrive, et où la vérifier
La revalorisation prend effet au 1er novembre. Comme le régime verse les pensions d’avance, le montant revalorisé se retrouve sur le virement du début de mois concerné.
Mais attention : le jour exact où l’argent apparaît sur votre compte dépend de votre banque. Elle peut décaler le crédit de un à plusieurs jours. On vous explique tout dans la vraie date où l’argent tombe selon votre banque.
Pour vérifier votre montant exact, deux endroits fiables. D’abord votre espace personnel sur le site de l’Agirc-Arrco, où figure le détail de votre pension. Ensuite le relevé de paiement que le régime met à votre disposition après chaque versement.
Les petits oublis qui bloquent le virement
Une hausse ne sert à rien si le virement n’arrive pas. Un changement de coordonnées bancaires non signalé, un justificatif en attente : ces détails peuvent retarder le versement.
Faites un tour de vos démarches avant le 1er novembre. Notre guide sur ces 4 oublis de retraités qui peuvent bloquer le virement vous évitera une mauvaise surprise.
Et pour aller plus loin sur votre budget d’automne, jetez un œil à ces aides à réclamer avant l’hiver que beaucoup oublient de demander.
Ce qu’il faut retenir pour votre propre calcul
Prenez votre pension complémentaire mensuelle actuelle, multipliez-la par (1 + le taux officiel), et comparez. C’est tout.
Gardez en tête que les chiffres de cet article sont des exemples, que le taux officiel prime, et que votre virement net dépend aussi de vos prélèvements. Un dernier réflexe : notez le montant avant et après pour repérer la moindre anomalie.