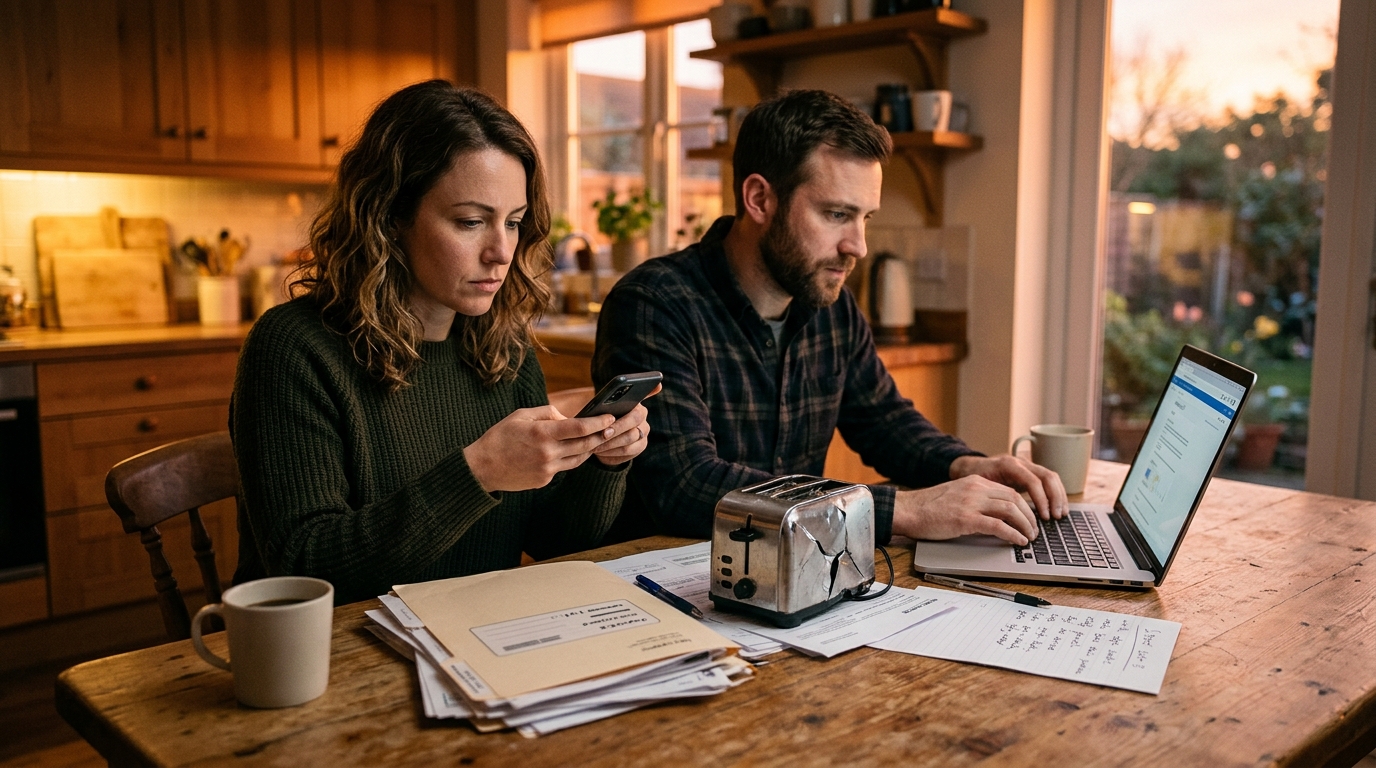
Black-out cet hiver : congélateur perdu, appareils grillés, ce que votre assurance paie vraiment
Une coupure de courant, ça paraît anodin. Jusqu’au moment où vous ouvrez le congélateur et que tout a décongelé. Ou quand la box, la télé et le lave-linge refusent de se rallumer.
Avec les discussions sur un possible black-out cet hiver, une question revient : qui paie la facture ? Votre assurance habitation, votre fournisseur d’électricité, personne ? La réponse dépend de la cause de la panne et de votre contrat.
Bonne nouvelle : certains cas sont bien couverts. Moins bonne : d’autres ne le sont presque jamais.
Appareil grillé après la panne : le cas le mieux couvert
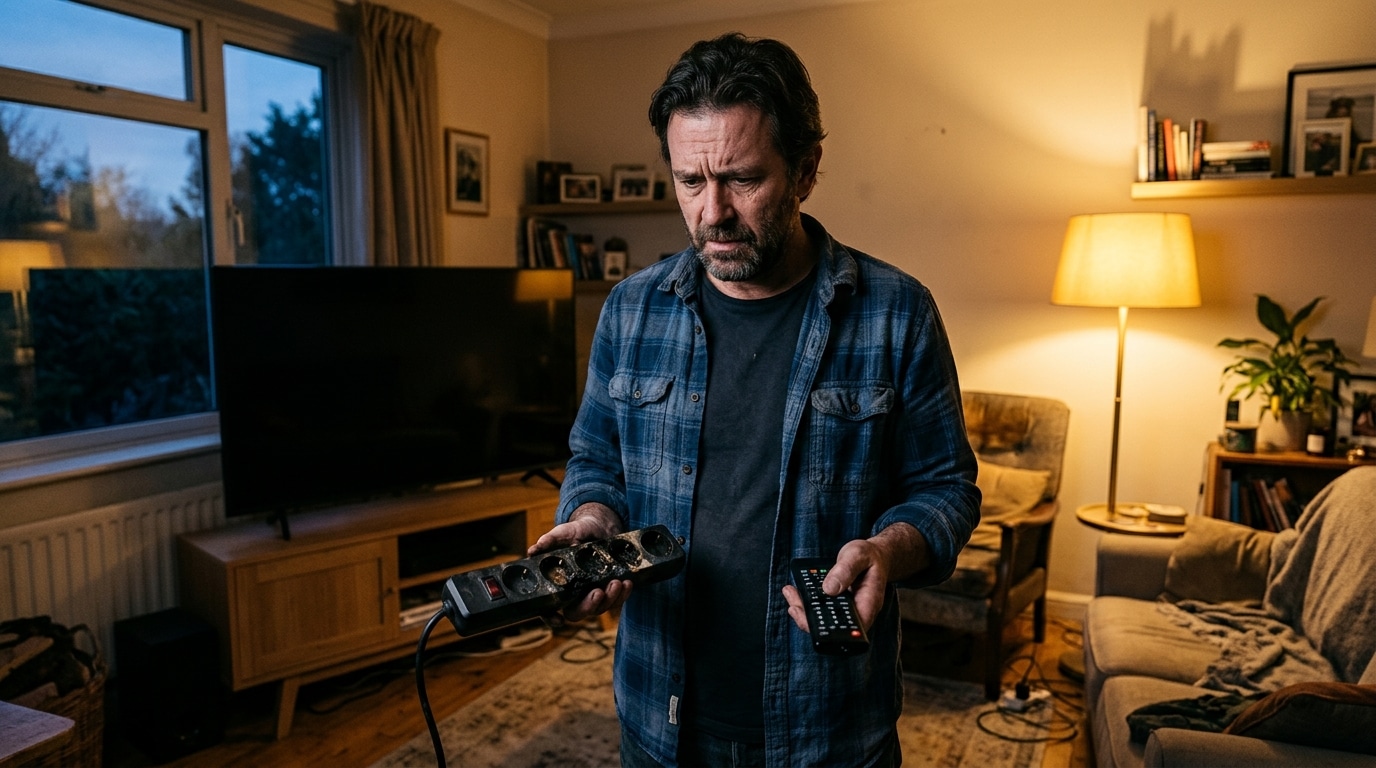
Commençons par ce qui a le plus de chances d’être pris en charge. Les dommages électriques, c’est-à-dire un appareil abîmé par une surtension ou un retour du courant, sont généralement prévus dans les contrats multirisques habitation.
Souvent, la garantie est liée à la foudre ou à un phénomène électrique. Ce n’est pas toujours automatique : certains contrats l’incluent de base, d’autres en option.
Et même quand c’est couvert, l’indemnisation tient compte de l’âge de l’appareil (la fameuse vétusté) et d’éventuels plafonds ou franchises. Votre vieux téléviseur ne sera pas remboursé au prix du neuf.
Alors, comment savoir où vous en êtes ? La réponse se cache dans un document que presque personne ne relit.
Le document à ouvrir avant de paniquer
Direction vos conditions générales et particulières. Cherchez les mentions « dommages électriques », « surtension » ou « phénomènes électriques ». C’est là que sont listés les garanties, les plafonds et les exclusions.
Si vous ne trouvez rien de clair, un coup de fil à votre assureur ou à votre courtier règle la question en quelques minutes. Mieux vaut le faire avant un sinistre qu’après.
Retenez une chose : on n’est pas indemnisé de la même façon selon que l’appareil a grillé à cause d’une surtension ou qu’il a simplement cessé de fonctionner pendant la coupure. Ce n’est pas le même sinistre.
Et le contenu de votre congélateur, lui, suit une tout autre logique.
Congélateur décongelé : la mauvaise surprise
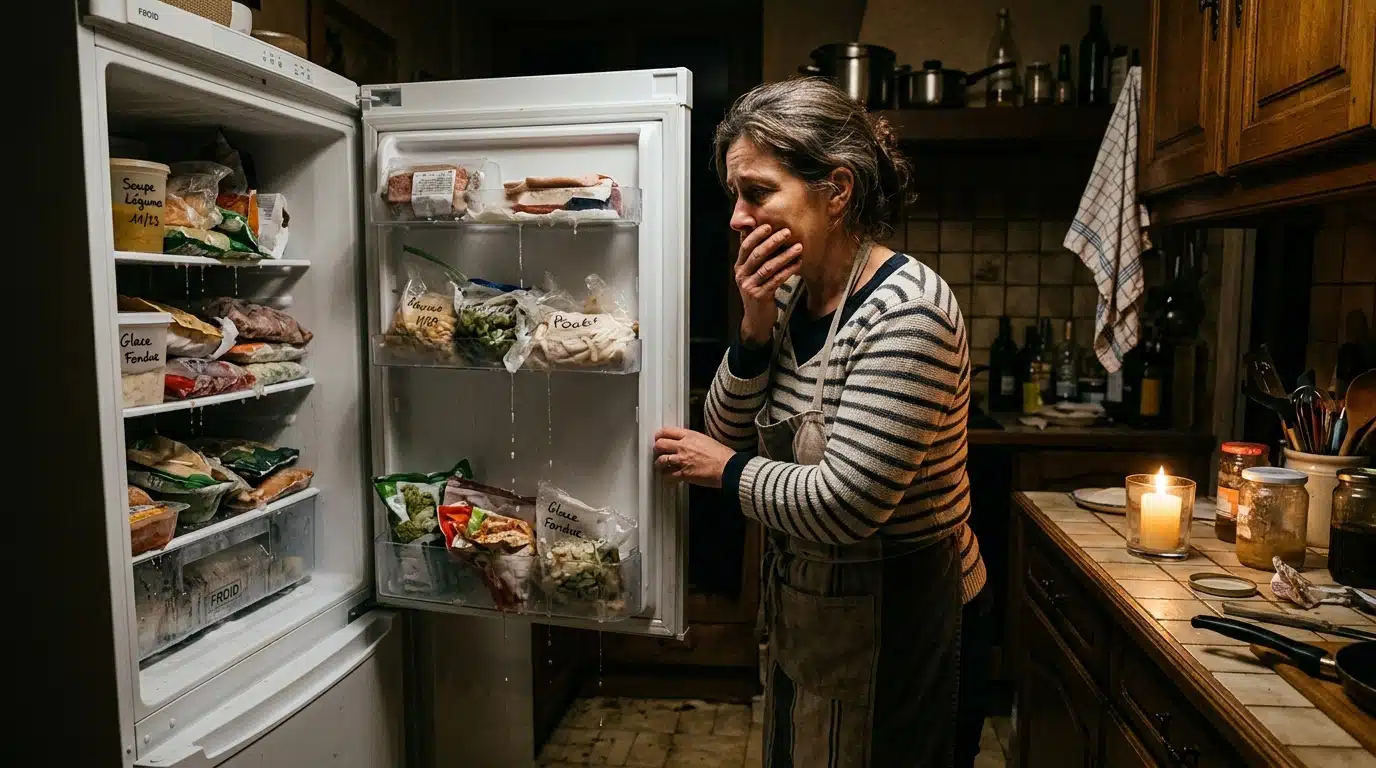
C’est souvent le point qui fait le plus mal au portefeuille, et pas seulement à cause du prix des steaks. Pourtant, la perte de denrées alimentaires n’est pas couverte par défaut dans tous les contrats.
Certaines assurances proposent une garantie spécifique, parfois en option, qui couvre les aliments perdus après une panne de courant ou de congélateur. D’autres l’excluent purement et simplement.
Là encore, la cause compte. Une panne de l’appareil lui-même n’a pas le même traitement qu’une coupure générale du réseau. Et l’assureur peut exiger la preuve de ce qui a été perdu.
D’où l’importance d’un réflexe simple, que beaucoup oublient dans le feu de l’action.
Ces preuves à garder dès les premières minutes
Avant de jeter quoi que ce soit, prenez des photos. Le congélateur ouvert, les aliments décongelés, l’appareil en panne avec sa plaque signalétique. Datez tout si possible.
Gardez aussi les factures d’achat des appareils touchés, ou à défaut un relevé bancaire. Notez la date et l’heure de la coupure, ainsi que ce que vous avez constaté à la remise du courant.
Un conseil pratique : faites une liste des denrées perdues, avec une estimation honnête de leur valeur. Un assureur apprécie un dossier simple et cohérent.
Si un réparateur intervient, demandez un devis ou un rapport qui explique la cause de la panne. Ce document peut faire la différence.
Reste à savoir à qui s’adresser en premier. Et là, tout dépend de l’origine de la coupure.
Assureur, fournisseur, gestionnaire de réseau : à qui écrire ?
Trois interlocuteurs, trois rôles. Votre assureur indemnise selon votre contrat. Votre fournisseur d’électricité est celui avec qui vous avez un abonnement. Le gestionnaire de réseau, lui, s’occupe des lignes et des compteurs.
Quand la coupure vient du réseau, c’est souvent le gestionnaire qui peut être mis en cause, et il existe des démarches pour demander réparation d’un dommage lié à son intervention ou à un incident sur ses lignes. Votre fournisseur peut vous orienter vers la bonne procédure.
Dans tous les cas, la déclaration à l’assurance a un délai. Il est précisé dans votre contrat, et il est généralement court : ne traînez pas.
Faites vos démarches par écrit, avec accusé de réception ou par un canal qui laisse une trace. Cela vous protège si le dossier se complique.
Et si on vous répond que rien n’est dû ? Ce n’est pas forcément la fin de l’histoire.
Refus d’indemnisation : ce qu’il vous reste à tenter
Un refus n’est pas toujours définitif. Demandez la justification écrite, relisez les clauses citées, et vérifiez qu’elles s’appliquent bien à votre situation.
Vous pouvez saisir le service réclamations de votre assureur, puis, en dernier recours, un médiateur de l’assurance. Ces recours existent justement pour les désaccords entre assurés et compagnies.
Si la coupure concerne tout un quartier, d’autres foyers sont probablement dans le même cas. Se regrouper ou comparer les démarches peut aider.
Pour limiter la casse avant même que le courant ne saute, quelques réflexes valent de l’or. Vous pouvez aussi vous préparer au froid en lisant ces gestes pour garder la chaleur, qui servent aussi en cas de panne prolongée.
Ce que vous pouvez faire dès maintenant
Relisez votre contrat habitation tant que tout va bien. Repérez si les dommages électriques et la perte de denrées sont couverts, avec quels plafonds et quelle franchise.
Si vous ne l’êtes pas et que cela vous inquiète, demandez à votre assureur ce que coûterait une extension de garantie. Parfois, la différence est modeste.
Pensez aussi à protéger vos appareils sensibles avec des parafoudres ou des prises parasurtenseurs. Ce n’est pas une garantie absolue, mais ça réduit le risque.
Enfin, jetez un œil à vos habitudes de consommation : ces appareils qui consomment même éteints sont aussi ceux qui subissent les surtensions au retour du courant. Débrancher ce qui ne sert pas, c’est un petit geste qui peut éviter un gros sinistre.
Et si la question du black-out vous intrigue plus largement, la menace d’une pénurie fait déjà beaucoup parler : on en parle dans notre dossier sur le risque de pénurie d’électricité cet hiver.