


Dans les comptes de Lauriane, opticienne-lunetière à Valence, à 2 230 € nets par mois
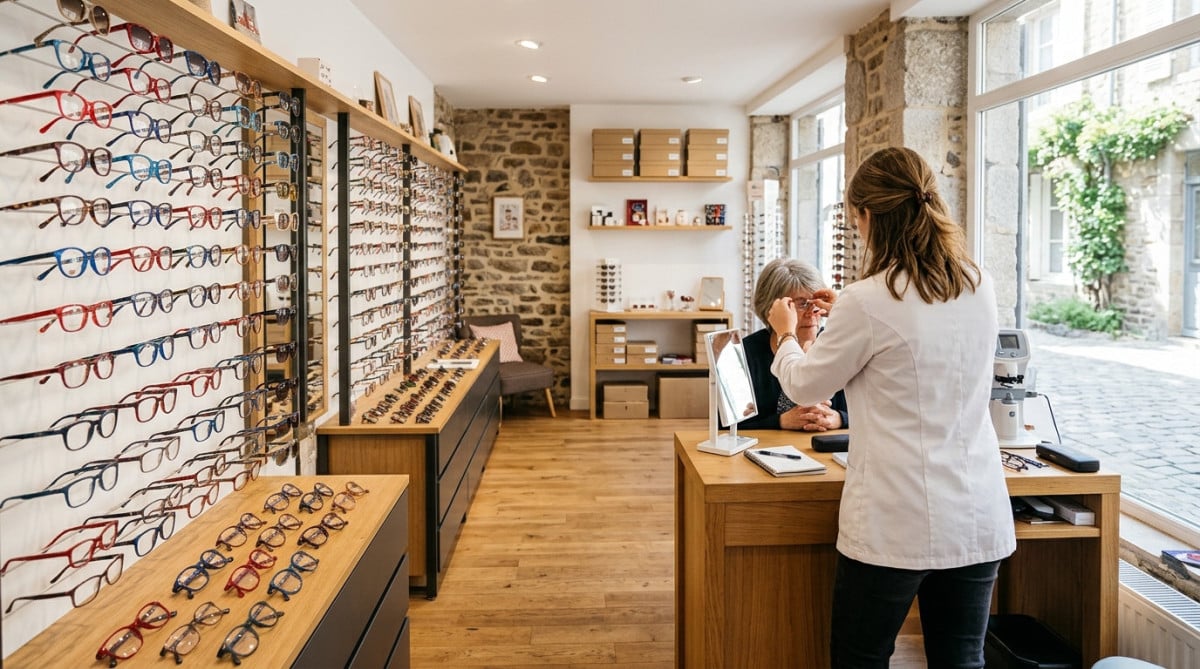
Lauriane a 31 ans, elle est opticienne dans un magasin du centre de Valence et gagne 2 230 € nets par mois. Elle vit en couple, sans enfant, dans un appartement qu’elle loue depuis quatre ans.
Sur le papier, son salaire la place au-dessus du revenu médian français. Dans les faits, son budget réserve quelques surprises, notamment un poste que personne ne devine au premier coup d’œil. Voici comment elle répartit chaque euro.
Un salaire en trois morceaux, dont un qui varie
Le salaire fixe de Lauriane s’élève à 1 880 € nets. À cela s’ajoute une prime sur objectifs, calculée sur les ventes de montures et de verres progressifs. Elle oscille entre 200 et 450 € selon les mois.
En moyenne lissée sur l’année, cette prime pèse 300 €. Le reste vient de deux chèques-vacances annuels et d’un 13e mois partiel, soit environ 50 € ramenés au mensuel. Au total, on arrive à 2 230 € nets, mais jamais deux mois de suite au centime près.
« Ma prime, c’est ma météo du mois, sourit-elle. Quand il y a des soldes ou une campagne mutuelle, je sais que ça va monter. » Cette irrégularité conditionne toute sa façon de gérer, et on va voir pourquoi.
Concrètement, un revenu variable oblige à raisonner sur la base du salaire fixe. Lauriane construit ses dépenses incompressibles sur ses 1 880 € garantis, et considère tout le reste comme un bonus, qu’elle affecte soit à l’épargne, soit aux envies du moment.
Cette méthode lui évite le piège classique : s’habituer à un mois exceptionnel et ajuster son train de vie dessus. Quand la prime tombe à 200 €, son budget ne vacille pas, car il n’a jamais compté sur elle.
Le loyer ne fait pas le plus mal : voici ce qui pèse vraiment
Lauriane et son compagnon, technicien en climatisation, louent un T3 de 62 m² en centre-ville pour 740 € charges comprises. Ils se partagent la somme à parts égales : 370 € chacun. C’est le premier poste, mais il reste raisonnable pour une ville moyenne.
Le vrai morceau, c’est le crédit de sa voiture : 285 € par mois pendant encore trois ans. Elle en a besoin pour rejoindre une zone commerciale où elle remplace parfois une collègue, mais aussi pour les visites chez ses parents, à 90 km.
Viennent ensuite l’assurance auto (62 €), l’essence (95 €), la mutuelle (28 €, prise en charge à moitié par l’employeur), le forfait mobile et la box internet (35 € sa part), l’électricité (48 €) et les abonnements streaming (14 €). Ajoutons 85 € de prélèvement à la source, soit environ 3,8 % de ses revenus.
Total des dépenses fixes : 1 022 €. Près de la moitié du salaire disparaît avant même la première course. Mais ce n’est pas encore le poste le plus étonnant.
On voit ici l’effet d’un budget de couple : en divisant le loyer, la box et l’électricité par deux, Lauriane allège nettement ses charges fixes. La voiture, elle, reste entièrement à sa charge, et c’est elle qui rogne le plus sa capacité d’épargne.
Ce que Lauriane dépense sans y penser, et qui s’additionne
Pour les courses, le couple dépense environ 480 € par mois, soit 240 € chacun. Lauriane cuisine beaucoup, surtout le week-end, et achète sur le marché de Valence le samedi matin. Elle assume : « Je préfère payer un peu plus cher mon fromage que de manger n’importe quoi. »
Restaurants et sorties plafonnent à 140 € par mois, bars et cinéma compris. Le shopping vêtements monte à 90 €. Les soins personnels (coiffeur, esthéticienne, produits) pèsent 55 €.
Reste le poste sur lequel elle rit jaune : les lunettes. Opticienne, elle porte forcément des montures tendance, qu’elle change deux fois par an pour la vitrine. Après remise employé, la facture annuelle tourne autour de 420 €, soit 35 € lissés par mois.
Elle ajoute aussi 110 € pour les loisirs (escalade, livres, un abonnement au bouldering) et 150 € par mois mis de côté dans une cagnotte vacances. Total des dépenses variables : 910 €. Reste à savoir ce qu’il lui reste vraiment en fin de mois.
Ces dépenses « sans y penser » sont celles qu’elle a appris à surveiller. Aucune ne paraît excessive prise isolément, mais mises bout à bout, elles représentent près de 40 % de son revenu. C’est là que se joue la différence entre un budget qui respire et un budget tendu.
Ce qu’il reste en fin de mois : le calcul qui surprend
On additionne : 1 022 € de dépenses fixes, 910 € de dépenses variables, soit 1 932 € au total. Sur 2 230 € de revenus, il lui reste 298 € chaque mois.
Lauriane en place 200 € sur un Livret A, et garde 98 € de marge sur son compte courant pour absorber les mois sans prime. Son Livret A affiche aujourd’hui 4 700 €, auxquels s’ajoutent 2 300 € sur un livret d’épargne classique.
Son objectif : accumuler 15 000 € d’apport d’ici trois ans pour acheter avec son compagnon un petit appartement dans la Drôme. « Avec la fin du crédit auto, je pourrai doubler mon épargne, calcule-t-elle. Ce sera notre vrai tournant. »
Quand sa prime dépasse 300 €, elle verse tout l’excédent directement sur son livret. Un réflexe simple, qu’elle recommande à ses clientes : « Ce qu’on ne voit pas, on ne le dépense pas. »
Le calcul est instructif : dans trois ans, quand les 285 € du crédit auto disparaîtront, sa capacité d’épargne mensuelle passera mécaniquement à près de 580 €. L’objectif de l’apport devient alors beaucoup plus réaliste qu’il n’y paraît aujourd’hui.
Elle garde aussi en tête qu’un projet immobilier suppose des frais annexes : notaire, garanties, déménagement. Son épargne actuelle de 7 000 € lui sert déjà de coussin de sécurité, distinct de l’apport qu’elle vise.
Face au salaire médian français, que vaut vraiment ce budget ?
Le salaire médian net en France tourne autour de 2 100 € pour un temps plein. Lauriane se situe donc légèrement au-dessus, avec une marge confortable mais pas luxueuse. Sans la prime variable, elle tomberait à 1 880 €, sous la médiane.
Son équilibre repose sur le partage du loyer et des charges avec son compagnon. Seule, avec un T2 à 620 € et sans partage de la box ni de l’électricité, elle verrait son épargne fondre de moitié.
« Je ne me sens ni riche ni à l’étroit, résume-t-elle. J’ai surtout compris que ce qui compte, c’est ce qu’on met de côté avant de dépenser, pas ce qu’on gagne. »
Son cas illustre une réalité souvent négligée : à salaire égal, deux budgets peuvent donner des résultats très différents selon la situation familiale, le logement et les crédits en cours. Le revenu seul ne dit presque rien de l’aisance réelle d’un foyer.
Et si vous vous demandez ce que gagne quelqu’un qui travaille avec ses mains dans un tout autre univers, jetez un œil aux comptes de Camille, sellière-maroquinière à Cognac, dont le quotidien réserve lui aussi quelques surprises. Autre piste, côté artisanat et santé des comptes : le budget de Mathieu, tonnelier, ne ressemble en rien à ce qu’on imagine.