


Dans les comptes de Sandrine, sage-femme hospitalière à Limoges à 2 590 € nets par mois
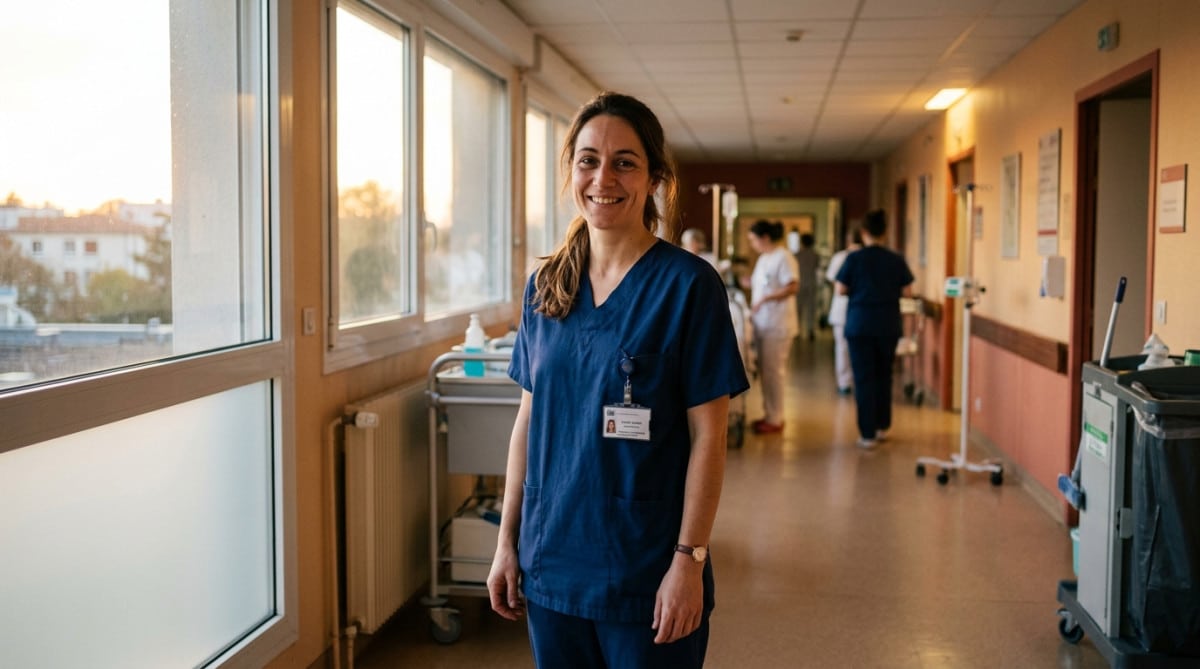
Sandrine, 34 ans, travaille comme sage-femme au CHU de Limoges depuis huit ans. Entre les gardes de nuit, les accouchements imprévus et les astreintes le week-end, son salaire dépasse la moyenne du métier grâce aux primes. Elle vit seule avec sa fille de 6 ans dans un trois-pièces du centre-ville.
« Les gens pensent que sage-femme c’est un petit salaire de fonctionnaire tranquille. Ils oublient les nuits à 3h du matin et le stress permanent », raconte-t-elle. Voici comment elle répartit chaque euro qui tombe sur son compte.
Un salaire hospitalier gonflé par les gardes de nuit
Sandrine touche un salaire de base de 2 180 € nets par mois en tant que sage-femme titulaire de la fonction publique hospitalière, échelon 6. Ce montant correspond à un poste à temps plein en maternité de niveau 2.
S’y ajoutent les primes de nuit et de dimanche, qui varient selon son planning : entre 280 € et 420 € nets par mois. « Certains mois je fais beaucoup de gardes, d’autres moins. Ça fluctue mais je compte toujours sur une moyenne de 350 € en plus », précise-t-elle.
Elle perçoit aussi les allocations familiales pour sa fille, soit 35 € par mois, et une pension alimentaire de 180 € versée par le père. Au total, son revenu mensuel moyen atteint 2 590 € nets, primes et pension comprises.
Ce montant la place au-dessus du salaire médian français, qui tourne autour de 2 100 € nets pour un temps plein. Mais elle rappelle que ce chiffre cache une réalité : ses horaires décalés pèsent sur sa vie de mère solo.
Reste à voir comment ce salaire confortable sur le papier se traduit une fois les charges fixes déduites.
Le loyer et les charges qui ne bougent jamais
Sandrine loue son appartement de 65 m² dans le quartier des Bénédictins à Limoges pour 620 € charges comprises. « À Limoges, le loyer reste raisonnable comparé à d’autres villes, c’est ma chance », admet-elle.
L’électricité et le gaz représentent environ 95 € par mois en moyenne annuelle, avec des pics en hiver. Elle a opté pour un contrat à prix fixe après la flambée des tarifs de 2023.
Côté assurances, elle paie 18 € pour l’habitation et 62 € pour sa mutuelle santé familiale, un poste qu’elle refuse de rogner. « Avec les horaires de nuit, je préfère être bien couverte », justifie-t-elle.
Sa voiture, indispensable pour rejoindre l’hôpital en horaires décalés quand les bus ne circulent plus, lui coûte 145 € de crédit mensuel, 55 € d’assurance auto et environ 110 € d’essence.
Elle règle aussi 42 € pour son forfait mobile et internet, et 18 € pour un abonnement streaming qu’elle partage avec sa sœur. L’école de sa fille facture 85 € de cantine et périscolaire.
Total des charges fixes : environ 1 250 € par mois. Un poste qui laisse une marge correcte, mais qui ne dit rien encore des dépenses du quotidien, souvent plus difficiles à maîtriser.
Ce que le quotidien lui coûte vraiment
Les courses alimentaires pour elle et sa fille représentent 380 € par mois. « Je fais attention, mais je ne me prive pas non plus, surtout pour ma fille », explique Sandrine.
Elle consacre 90 € aux loisirs de sa fille : natation le mercredi et activité théâtre. Pour elle-même, un abonnement à la salle de sport lui coûte 35 € par mois, essentiel pour tenir le rythme des gardes.
Les sorties restent modestes : environ 70 € par mois pour un restaurant occasionnel ou un cinéma avec des amies. « Avec mes horaires, je sors moins que je ne le voudrais », reconnaît-elle.
Le shopping vêtements et produits de beauté représente une enveloppe de 60 € mensuels, lissée sur l’année. Elle inclut aussi une ligne budget vacances : 150 € mis de côté chaque mois pour un séjour d’été avec sa fille.
Un poste imprévu revient chaque mois : les frais de garde d’urgence quand elle enchaîne une garde de nuit suivie d’une journée. Comptez 45 € en moyenne pour une baby-sitter ponctuelle.
Au total, les dépenses variables grimpent à environ 830 € par mois. De quoi se demander ce qu’il reste réellement en fin de mois pour Sandrine.
Ce qui reste, et où va cet argent
En additionnant charges fixes et dépenses variables, Sandrine dépense environ 2 080 € par mois. Il lui reste donc 510 € qu’elle tente d’épargner systématiquement.
Elle place 300 € sur un livret A et garde les 210 € restants comme matelas de sécurité sur son compte courant. « Je sais que je devrais épargner plus, mais avec une fille à élever seule, je préfère garder de la souplesse », confie-t-elle.
Son projet à moyen terme : réunir un apport pour acheter un appartement plus grand d’ici trois ans. Elle a déjà 8 000 € de côté sur un plan épargne logement ouvert depuis cinq ans.
Elle n’a aucun crédit à la consommation, seulement le prêt auto qui se termine dans quatorze mois. Une fois soldé, elle compte augmenter son épargne mensuelle à 650 €.
« Je m’en sors, mais je sais que beaucoup de collègues à temps partiel galèrent bien plus que moi », résume Sandrine. Son salaire, supérieur de près de 500 € au revenu médian français, lui permet une marge que peu de métiers du soin offrent à Limoges.