


Il ferme son carport sur trois côtés contre le gel : au printemps, le fisc lui parle de mètres carrés
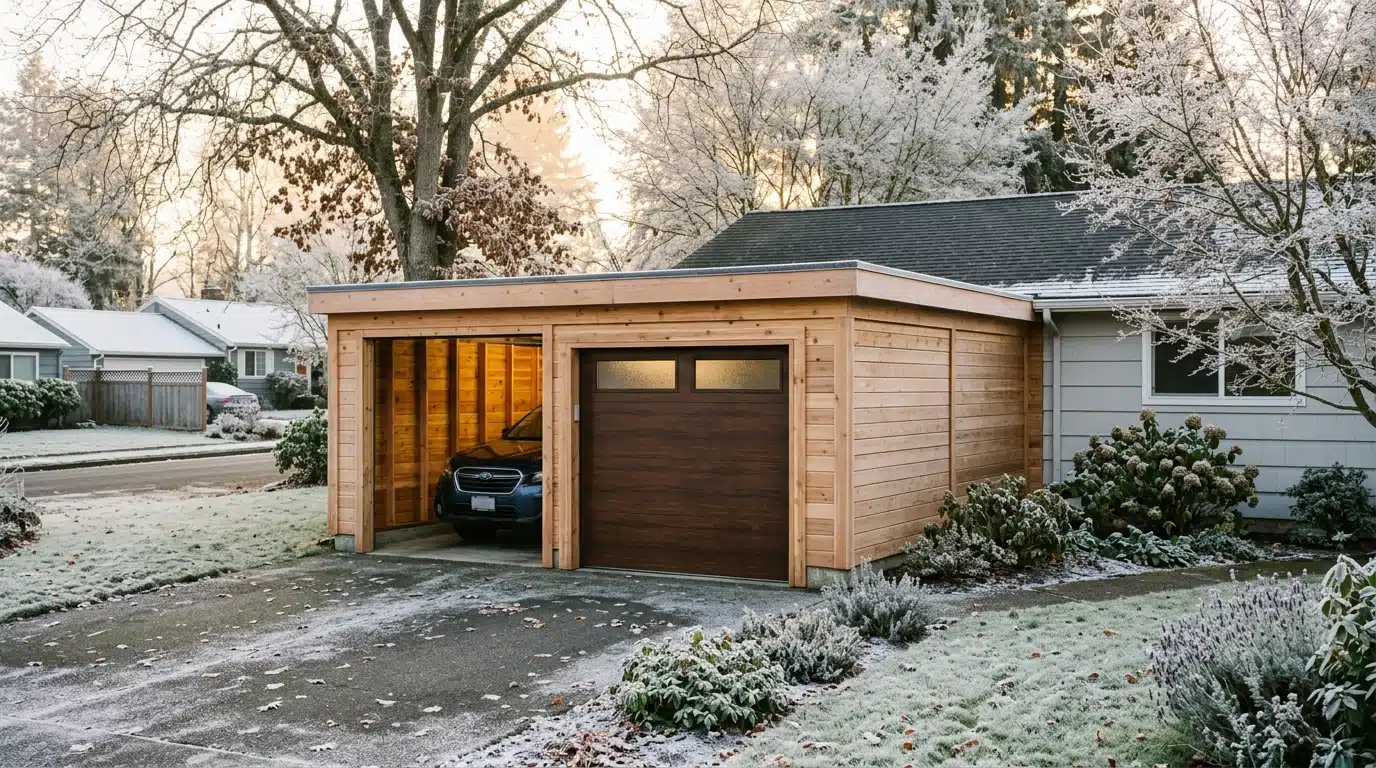
L’hiver arrive, la voiture gèle, et l’idée paraît toute simple : poser des panneaux autour du carport. Trois côtés, une porte, et le tour est joué. Sauf qu’au printemps, c’est le centre des impôts qui frappe, avec un vocabulaire inattendu. Entre surface de plancher, valeur forfaitaire et taxe qui revient chaque année, le calcul réserve quelques surprises.
Trois parois et une porte : le moment précis où le carport change de nature
Un carport ouvert, c’est un auvent. Un toit sur des poteaux, rien de plus aux yeux de l’administration. Mais dès qu’on le ferme sur trois côtés et qu’on ajoute une porte, la catégorie fiscale change.
Le carport devient alors un local clos et couvert. Et un local clos, c’est de la surface de plancher dès que la hauteur sous plafond dépasse 1,80 m. C’est précisément cette surface que mesure la taxe d’aménagement.
L’administration regarde les murs, pas les intentions. Le propriétaire qui a posé ses panneaux « pour protéger la voiture du gel » a donc, sur le papier, construit un local. La porte achève la démonstration, puisqu’elle clôt le dernier côté.
Tant qu’il reste ouvert, le carport ne crée pas de surface taxable au mètre carré. Il peut tout de même être traité comme une aire de stationnement taxée au forfait, soit 2 928 € par emplacement en 2026. C’est déjà une facture, mais d’une autre nature.
Le piège, c’est que beaucoup de propriétaires ignorent ce basculement. Ils pensent avoir fait un simple aménagement, pas une construction. Pour mesurer l’ampleur du problème, il suffit de regarder ces constructions de jardin qui déclenchent une taxe des années plus tard.
Reste une question : avant même de parler d’argent, quelle démarche était obligatoire ?
La déclaration en mairie que personne n’a déposée, et la formule qui fait grimper la note
Transformer un carport en volume fermé exige une déclaration préalable, déposée en mairie avant les travaux. Fermer un carport après coup compte comme une nouvelle construction, pas comme un bricolage.
Entre 5 et 20 m² d’emprise au sol, c’est la procédure habituelle. Au-delà de 20 m², il faut un permis de construire. Si le projet est qualifié d’extension dans une zone urbaine couverte par un PLU, la déclaration préalable peut suffire jusqu’à 40 m².
Le délai d’instruction est en principe d’un mois. Les secteurs protégés, comme les abords d’un monument historique, imposent des exigences plus strictes. Un simple week-end de visserie peut donc se heurter à des règles d’urbanisme très concrètes.
Autre cas du même genre : ce sas vitré posé sur un perron « pour couper le froid », devenu une ligne durable sur l’avis de taxe foncière. Le scénario se répète, avec la même logique de surface.
Le calcul de la taxe d’aménagement tient en une formule : surface taxable, multipliée par la valeur forfaitaire, multipliée par les taux locaux. Pour 2026, la valeur forfaitaire est de 892 € le mètre carré hors Île-de-France, contre 914 € en 2025, et de 1 011 € en Île-de-France.
Le taux communal se situe le plus souvent entre 1 et 5 %, avec des pointes jusqu’à 20 % dans certains secteurs. Le taux départemental peut monter jusqu’à 2,5 %. Autrement dit, la réponse à la question « combien ? » dépend de votre commune, et un exemple chiffré s’impose.
18 m², 800 € : l’addition, et le délai de 90 jours à ne pas rater
Le réflexe de celui qui déclare lui-même son abri change tout, car il joue sur le calendrier. Voyons d’abord le chiffre.
Prenons un garage de 18 m² hors Île-de-France : 18 × 892 €, soit une base de 16 056 €. Avec 3 % de part communale et 2 % de part départementale, l’addition avoisine 800 €. Ce chiffre reste indicatif, car il varie selon la commune et les abattements éventuels.
Quand le montant est inférieur à 1 500 €, la demande de paiement est unique et arrive à partir de 90 jours après l’achèvement des travaux. Au-delà, le règlement se fait en deux fois, le second titre tombant six mois plus tard.
Une fois les travaux terminés, le nouveau local se déclare sur impots.gouv.fr, dans le service « Gérer mes biens immobiliers ». Le délai est de 90 jours à compter de l’achèvement. On y renseigne la date de fin de chantier, la surface taxable par niveau et la destination des locaux.
La même démarche couvre la taxe d’aménagement et la mise à jour foncière. Une version papier existe, le formulaire 6704.
Dépasser le délai expose à un redressement et à des pénalités. Le respecter peut en revanche ouvrir droit à une exonération temporaire de taxe foncière, souvent de deux ans selon la commune. Mais cette taxe d’aménagement n’est qu’une facture unique : l’autre arrive chaque année.
Ce que le garage clos change sur la taxe foncière, année après année
Le carport clos est assimilé à un garage, ce qui relève la valeur locative cadastrale du bien. La taxe foncière augmente mécaniquement avec elle. L’une se paie une fois, l’autre revient chaque année tant que les murs restent debout.
Un carport ouvert, surtout indépendant et démontable, échappe souvent à cette taxe. Un carport fermé ou adossé y est taxable dans la majorité des cas. Le surcoût réel dépend de la valeur locative retenue par l’administration et des taux votés par la commune et l’intercommunalité.
Le courrier du printemps n’a rien de mystérieux. Les autorisations d’urbanisme circulent entre mairies et services fiscaux, et l’administration exploite aussi des images aériennes pour repérer les constructions non déclarées. Une piscine cachée derrière une haie l’a appris à ses dépens.
Quand les panneaux sont déjà posés sans autorisation, il reste possible de déposer une déclaration préalable pour régulariser, la décision dépendant du PLU. La déclaration fiscale suit dans la foulée. Mieux vaut agir avant que le courrier n’arrive.
Pour estimer l’addition, mesurez la surface au nu intérieur des murs et vérifiez la hauteur sous plafond. Une partie sous 1,80 m n’est pas comptée, pas plus que les terrasses ou pergolas non closes. Le taux communal se demande en mairie, et les simulateurs en ligne permettent de chiffrer la taxe avant de décider.
Laisser le carport ouvert ne règle pas tout : le forfait de 2 928 € par emplacement s’applique, et la collectivité peut le porter jusqu’à 5 857 € par délibération. Un abri réellement temporaire ou démontable échappe à la taxe, contrairement à une structure fixée au sol. Et si la mairie bloque tout, un simple courrier peut stopper un chantier au bout de 3 semaines.
Trois panneaux et une porte suffisent à fabriquer un garage, aux yeux du fisc comme sur le papier. Et si la mairie s’intéresse aussi à ce qui dort dans le jardin, le détail que peu anticipent quand une caravane reste trois étés au fond du terrain vous réserve une surprise. Quant aux clôtures, la raison pour laquelle un voisin ne devait pas payer la moitié a de quoi refroidir bien des conversations.