


Retraités : cette demi-part fiscale liée à la CMI que des milliers de seniors oublient peut leur faire récupérer 3 ans d’impôts
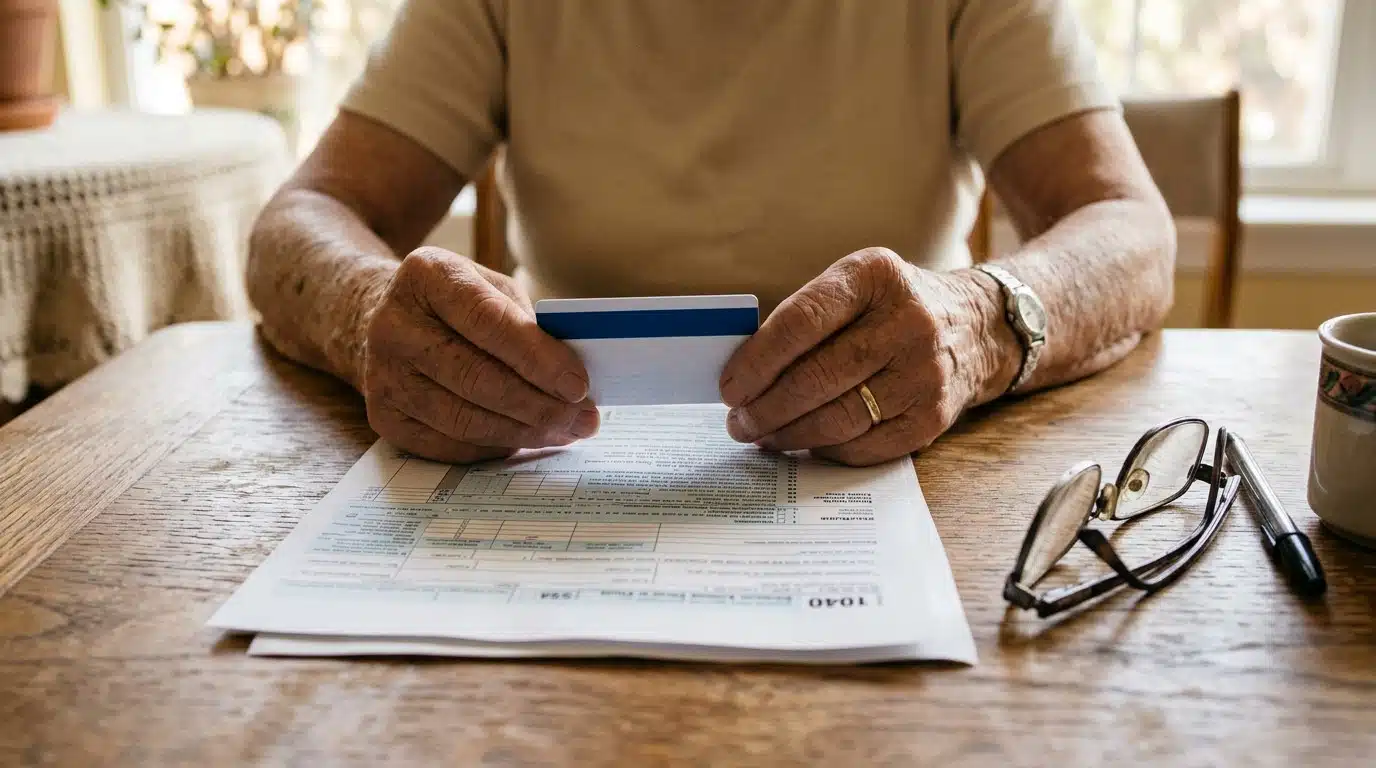
Chaque printemps, la même scène se rejoue : on ouvre sa déclaration, on valide les chiffres préremplis, on referme l’ordinateur. Pourtant, certains seniors passent à côté d’un allègement lié à leur état de santé. Une simple carte, rangée dans un tiroir, pourrait changer le montant de leur impôt. Reste à savoir laquelle, et surtout quelle mention elle doit porter.
Ces milliers de seniors qui paient trop d’impôt sans le savoir
Le scénario est banal. Un retraité remplit sa déclaration de revenus par habitude, sans chercher plus loin. Il ne se doute pas que l’administration fiscale prévoit des règles favorables pour les foyers confrontés à la perte d’autonomie ou à la maladie.
Selon Planète, des milliers de seniors titulaires d’une reconnaissance de handicap continueraient ainsi de payer trop, faute d’avoir coché la bonne case. L’avantage découle de l’article 195 du code général des impôts, pensé pour compenser les charges financières d’une baisse d’autonomie.
Le coup de pouce est automatique dans son principe. Mais « automatique » ne veut pas dire « appliqué tout seul » : il faut cocher la bonne case, sinon rien ne se passe.
D’autres cases méconnues dorment elles aussi sur le formulaire, et certaines peuvent coûter des centaines d’euros à ceux qui les ignorent. Mais celle-ci a une particularité : elle dépend d’un document précis. Lequel ?
Le sésame : une carte, une mention, un seuil de 80 %
Le document s’appelle la carte mobilité inclusion (CMI). Attention : toutes les CMI ne se valent pas. Pour ouvrir ce droit fiscal, elle doit porter expressément la mention « invalidité ».
Cette mention est réservée aux personnes présentant un taux d’incapacité permanente d’au moins 80 %, ou classées en 3e catégorie de pension d’invalidité. Pas de mention, pas d’avantage.
Vous avez encore l’ancienne carte d’invalidité cartonnée, de couleur orange ? Bonne nouvelle : elle reste valable jusqu’au 31 décembre 2026 pour justifier de ce droit.
La règle d’attribution est aussi plus souple qu’on ne le croit. Le quotient familial majoré est accordé pour l’année entière, même si la carte a été attribuée ou simplement demandée en cours d’année auprès de la MDPH.
Les retraités qui paient déjà peu d’impôt ne sont pas les seuls concernés : d’autres exonérations restent ignorées après 65 ans. Mais côté CMI, le mode d’emploi tient en deux lettres.
Ces deux lettres figurent sur le formulaire 2042. Selon Planète, il convient de cocher la case P pour le premier déclarant et la case F pour le conjoint marié ou pacsé. Si les deux membres du couple détiennent le précieux document, deux demi-parts supplémentaires s’ajoutent au quotient familial.
Reste un détail qui fait tout basculer, et que beaucoup découvrent trop tard.
Priorité, stationnement, ancien combattant : les pièges qui annulent l’avantage
Premier piège : les CMI portant les mentions « priorité » ou « stationnement » ne donnent aucun droit fiscal. Seule la mention « invalidité » valide la majoration. Deux cartes qui se ressemblent, deux effets radicalement différents.
Avant d’aller plus loin, jetez un œil à ces avantages que les seniors laissent filer : la CMI n’est pas la seule case concernée.
Deuxième point : l’effet réel. La demi-part abaisse le revenu imposable soumis au barème progressif, dans la limite d’un plafond de 1 807 euros d’avantage fiscal par demi-part. Autrement dit, le gain a un plafond, mais il peut représenter plusieurs centaines d’euros par an.
Côté cumul, la majoration s’associe sans difficulté avec l’abattement spécifique accordé aux personnes âgées ou invalides aux revenus modestes. En revanche, le fisc interdit strictement de cumuler la demi-part invalidité avec celle d’ancien combattant pour une même personne.
Vous avez découvert tout cela trop tard ? C’est justement là que le dispositif réserve sa meilleure surprise : l’oubli n’est pas définitif, et la réparation peut remonter jusqu’à trois années fiscales. Voici comment s’y prendre.
Ce que vous pouvez encore récupérer, et comment s’y prendre
Selon l’article R*196-1 du Livre des procédures fiscales, vous pouvez déposer une réclamation contentieuse jusqu’au 31 décembre de la deuxième année suivant la mise en recouvrement de l’impôt. Cette disposition permet de corriger jusqu’à trois années passées.
La démarche se fait en ligne, depuis votre espace particulier sur impots.gouv.fr. Passez par la messagerie sécurisée et choisissez le motif « Je signale une erreur sur le calcul de mon impôt ». Précisez ensuite l’oubli des cases P ou F.
Joignez une copie de votre CMI invalidité ou de votre notification MDPH. C’est la pièce qui prouve votre droit.
Après instruction du dossier, le fisc établit un dégrèvement rectificatif. Selon Planète, les sommes versées en trop sont restituées directement par virement bancaire, sans pénalité.
Ce qu’il faut vérifier dès votre prochain avis d’imposition
Ressortez vos anciens avis et vérifiez si les cases P ou F ont été cochées. Si ce n’est pas le cas et que votre carte porte bien la mention « invalidité », vous avez peut-être un dossier à ouvrir. Prenez aussi le temps de contrôler la date de validité de votre ancienne carte orange.
Autre réflexe utile : consulter les 7 cases à cocher pour réduire sa facture fiscale. Une demi-part oubliée est rarement la seule économie qui sommeille.
Pensez aussi aux dates : une déclaration envoyée trop tard complique tout, et ces trois échéances sont régulièrement ratées par des millions de foyers. Mieux vaut les avoir en tête avant de remplir le formulaire.
Et si un proche, un parent ou un voisin possède cette carte, parlez-lui-en. Tout le monde ne lit pas les petites lignes.
Une carte dans un tiroir, deux cases sur un formulaire : parfois, l’économie tient à peu de choses. Et si vous pensiez que c’était le seul coup de pouce que le fisc garde discret, ce que certains retraités à 3 000 € font pour alléger leur impôt risque de vous surprendre. Quant à la facture de l’aide à domicile, l’exonération que perdent les 70-79 ans pose une tout autre question.