
Prélèvement SEPA contesté : ta banque doit te rembourser sans justificatif, mais pas longtemps
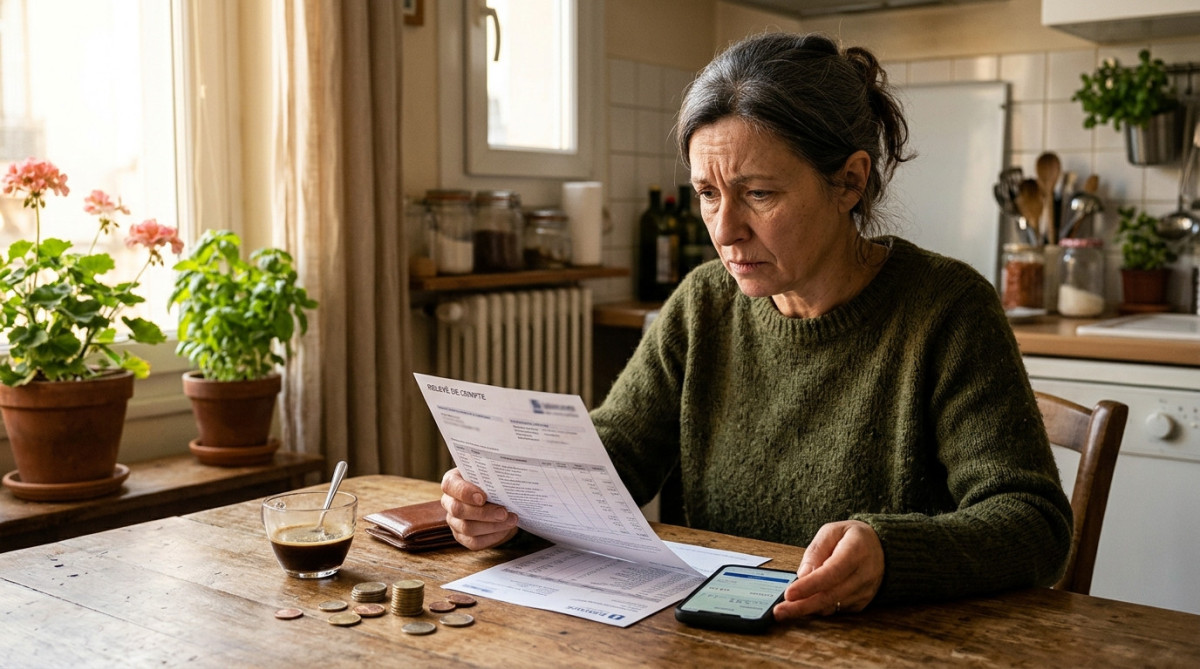
Un abonnement que tu croyais résilié, une salle de sport qui continue de piocher, une facture gonflée qui tombe un matin sur ton compte. Tout le monde a déjà vu un prélèvement arriver sans l’avoir vraiment voulu.
Tu ne le savais peut-être pas, mais ta banque doit parfois te rendre cet argent sans que tu aies à expliquer quoi que ce soit. Tout se joue sur un délai, et il est plus court que tu ne le crois.
Ce droit que ta banque ne met pas en avant
Quand tu signes un mandat de prélèvement SEPA, tu autorises un créancier à se servir sur ton compte. Ce que beaucoup ignorent, c’est que cette autorisation ne te prive pas d’un droit de repentir.
Pour un prélèvement SEPA classique que tu avais pourtant autorisé, tu peux demander le remboursement dans les 8 semaines suivant le débit. Tu n’as aucun motif à donner. La règle découle du Code monétaire et financier (article L133-25).
La banque dispose en principe de 10 jours ouvrables pour te rembourser. Certaines vont bien plus vite : la Société Générale, par exemple, indique rembourser le jour ouvrable suivant la contestation.
Ce n’est pourtant que la moitié de l’histoire. Il existe un second délai, bien plus long, qui concerne un cas différent.
8 semaines ou 13 mois : le détail qui change la somme récupérée
Si tu n’as jamais donné ton accord, tout change. Le prélèvement est alors dit « non autorisé », et tu as en principe jusqu’à 13 mois après le débit pour le signaler à ta banque.
Dans ce cas, la banque doit te rembourser sans tarder, en principe au plus tard à la fin du premier jour ouvrable suivant. Elle peut toutefois enquêter si elle soupçonne une fraude de ta part.
Ne confonds jamais les deux délais. Dépasser les 8 semaines sur un prélèvement que tu avais signé te ferme la porte du remboursement automatique, même si tu es encore dans les 13 mois.
Et il existe un moyen d’agir avant même que l’argent parte, que presque personne n’utilise.
Le geste à faire avant le prélèvement
Tu peux faire opposition à un prélèvement à venir. Selon la Société Générale, c’est possible jusqu’à la veille de son échéance, directement depuis ton espace en ligne, dans la rubrique prélèvements.
Tu peux aussi révoquer le mandat lui-même. Dans ce cas, le créancier ne peut plus rien prélever à l’avenir, ce qui est bien plus efficace que de contester chaque mois.
Ces gestes valent pour un abonnement qui refuse de s’arrêter, comme ceux qu’on retrouve dans notre dossier sur les engagements signés trop vite. Mais la procédure, elle, reste à suivre à la lettre.
La marche à suivre, étape par étape
Commence par repérer le prélèvement sur ton relevé : date, montant, nom du créancier. Ces trois informations suffiront à ta banque pour traiter la demande.
Fais ensuite ta contestation par écrit : via l’application, le site, ou un courrier recommandé si tu veux garder une preuve. Précise simplement que tu demandes le remboursement d’un prélèvement SEPA, avec la date du débit.
Conserve une trace de tout : capture d’écran, accusé de réception, numéro de dossier. Si la banque traîne ou refuse à tort, ces éléments te serviront pour la suite.
En cas de blocage, tu peux saisir le service réclamations de la banque. Puis, sans réponse satisfaisante, le médiateur bancaire, dont les coordonnées figurent sur tes documents contractuels.
Mais attention, car récupérer l’argent ne règle pas toujours le problème de fond.
Les pièges qui coûtent cher
Le premier est la dette. Faire annuler un prélèvement autorisé ne supprime pas ce que tu dois réellement : le créancier peut te réclamer la somme par un autre moyen, et ajouter parfois des frais.
Le deuxième tient au calendrier. Beaucoup de gens découvrent la ligne suspecte en épluchant leur relevé trois mois plus tard : c’est trop tard pour les 8 semaines, et il faut alors prouver l’absence d’accord pour viser les 13 mois.
Le troisième, c’est la négligence. Une contestation abusive sur un prélèvement parfaitement dû peut te valoir un fichage d’incident ou la clôture d’un contrat, notamment pour une assurance ou un loyer.
Le quatrième concerne les frais. Un rejet de prélèvement faute de provision peut déclencher des frais d’incident, comme pour un chèque resté trop longtemps dans un tiroir. Mieux vaut vérifier ton solde avant d’agir.
Enfin, ce droit ne couvre pas tout. Les règles diffèrent pour certains prélèvements professionnels, et un paiement par carte suit d’autres délais. Vérifie le type d’opération avant de choisir ta démarche.
Les bons réflexes pour ne plus subir
Garde l’habitude de relire ton relevé chaque mois, sur ton application, en deux minutes. C’est le meilleur antidote contre les 8 semaines qui filent.
Quand tu emménages ou que tu signes un nouveau contrat, relis aussi ce que tu autorises, comme lorsque tu paies des frais d’agence de location. Ou quand tu changes d’adresse, pense à mettre à jour les mandats, comme pour la carte grise après un déménagement.
Et côté employeur, vérifie que ce qui doit t’être versé l’est bien, par exemple la moitié de ton abonnement de transport. Autant surveiller les flux dans les deux sens.
Dans les commerces aussi, tes droits de paiement sont plus larges qu’on ne le dit : ce que le commerçant peut refuser mérite lui aussi un coup d’œil.
À retenir, et à partager
Prélèvement autorisé : 8 semaines pour être remboursé, sans justificatif. Prélèvement jamais autorisé : en principe 13 mois, et un remboursement rapide. Avant l’échéance, tu peux aussi faire opposition ou révoquer le mandat.
Envoie cet article à quelqu’un qui n’épluche jamais ses relevés : ça peut lui rendre quelques dizaines d’euros, voire bien davantage.
Et si tu veux savoir comment éviter une autre mauvaise surprise de facturation, découvre ce document que l’opticien doit te remettre. Pour les locataires, ce que ton bailleur n’a pas le droit de faire réserve aussi quelques surprises.