



Une banque refuse ton compte ? La Banque de France peut t’en imposer une, en 1 jour ouvré
Tu te présentes en agence, dossier complet sous le bras, et le conseiller te répond que la banque ne peut pas t’accueillir. Pas d’explication, pas de recours apparent. Sans compte, impossible de toucher un salaire, de payer un loyer ou de recevoir une aide.
Ce que tu ne sais peut-être pas : ce refus n’est pas une fin de partie. Une procédure existe, elle est gratuite, et elle oblige une banque à t’ouvrir un compte.
Le refus de la banque, c’est le début de la procédure
Voilà le premier paradoxe : une banque a le droit de refuser d’ouvrir un compte sans se justifier. Mais elle ne peut pas te laisser sans rien. Elle doit te remettre une attestation de refus, gratuitement et sans délai, sur support papier (article R. 312-2 du Code monétaire et financier).
Ce papier est ta clé. Il mentionne que tu peux demander à la Banque de France de désigner un établissement. Le droit au compte, lui, est inscrit à l’article L. 312-1 du même code.
Il s’applique à toute personne domiciliée en France qui n’a aucun compte de dépôt. Pas de condition de revenus, ni de situation bancaire passée. Et la banque qui t’a dit non n’est pas obligée de changer d’avis : c’est une autre qui s’y collera.
Reste à savoir qui la choisit, et à quelle vitesse.
Un jour pour désigner, trois jours pour ouvrir
Une fois ton dossier reçu et complet, la Banque de France désigne un établissement dans un délai d’un jour ouvré. Elle prévient la banque désignée et celle qui avait refusé. Tu reçois ensuite un courrier avec le nom et l’adresse de l’agence.
La banque désignée dispose de trois jours ouvrés pour te dire quelles pièces fournir. Puis de trois autres jours ouvrés pour ouvrir le compte, à compter de la réception de tout le dossier. Elle ne peut pas se dérober : la désignation s’impose à elle.
Autre détail qui change la donne : tu peux faire la demande seul, ou laisser la banque qui a refusé transmettre ton dossier à ta place. Le département, la CAF, le centre communal d’action sociale ou une association d’aide aux personnes en difficulté peuvent aussi s’en charger. Toutes ces démarches sont gratuites.
Mais que contient exactement ce compte imposé ?
Ce que la banque désignée doit t’offrir gratuitement
Tu bénéficies des « services bancaires de base », sans payer. Cela comprend l’ouverture, la tenue et la clôture du compte, un changement d’adresse par an et des RIB à la demande. L’envoi d’un relevé mensuel et l’encaissement de chèques et de virements en font aussi partie.
Tu peux également payer par prélèvement, TIP ou virement, et consulter ton solde à distance. Les dépôts et retraits d’espèces au guichet sont inclus. Tu reçois aussi une carte de paiement à autorisation systématique, utilisable sur internet et pour retirer de l’argent dans l’Union européenne.
Cette carte vérifie ton solde à chaque achat, ce qui n’est pas anodin. Mais le plus utile, c’est la méthode pour ne pas perdre de temps. Voilà ce qu’il faut faire, dans l’ordre.
Les gestes à faire dans l’ordre
Première étape : demande la banque de ton choix par écrit, et réclame l’attestation de refus. Si la banque ne répond pas, la preuve d’une demande restée sans réponse pendant plus de 15 jours suffit : lettre recommandée avec accusé de réception, ou dépôt en main propre avec récépissé.
Deuxième étape : saisis la Banque de France. Depuis avril 2025, un formulaire en ligne avec signature électronique est disponible sur son site. Tu peux aussi aller dans la succursale de ton département ou écrire par la poste.
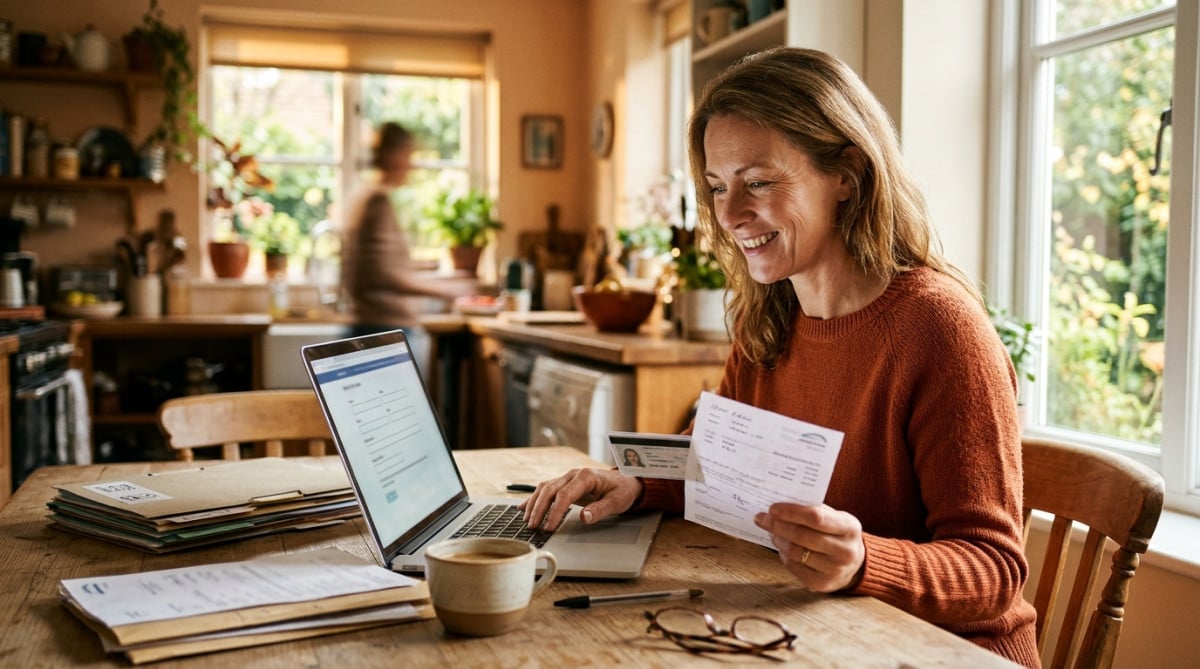
Ton dossier doit contenir le formulaire de demande, qui vaut déclaration sur l’honneur de non-détention de compte. Ajoute l’attestation de refus, une pièce d’identité en cours de validité avec photo et un justificatif de domicile (facture, quittance de loyer, attestation). Un dossier complet évite que les délais ne se mettent en pause.
Tu es locataire et tu t’inquiètes pour ton loyer ? Les droits des locataires face à leur bailleur réservent d’autres surprises. Mais avant, attention aux erreurs qui font échouer la demande.
Les pièges qui font échouer la demande
Le premier : croire que tu peux avoir un deuxième compte par ce biais. Le droit au compte n’est ouvert qu’à celui qui n’en possède aucun. Si ton unique compte est résilié, tu es considéré comme sans compte dès la réception de la décision.
Le deuxième : saisir la Banque de France sans preuve écrite du refus. Sans attestation, ni preuve de demande vieille de 15 jours, la procédure ne démarre pas. Garde donc chaque courrier, chaque accusé de réception.
Le troisième : oublier que la gratuité ne couvre pas tout. Les services de base sont gratuits, mais pas les options en plus, ni les frais qui peuvent tomber si tu présentes des opérations sans provision. Un compte sans surveillance reste un compte.
Pense aussi à la durée de validité d’un chèque si tu dois en encaisser un à l’ouverture. Et sache que ce même sujet touche aussi les professionnels.
Une entreprise ou une association domiciliée en France peut aussi activer le droit au compte, avec la même mécanique. Et si la banque désignée traîne au-delà des trois jours ou refuse d’exécuter la décision, tu peux déposer une réclamation auprès de l’ACPR, le gendarme des banques. Elle peut sanctionner l’établissement.
Ce que tu peux retenir et transmettre
Un refus de compte n’est pas définitif. Demande l’attestation, saisis la Banque de France avec un dossier complet, et une banque est désignée en un jour ouvré, puis doit ouvrir le compte en trois jours ouvrés. Les services de base sont gratuits, comme la démarche elle-même.
Beaucoup de gens l’ignorent et se retrouvent coincés pour être payés ou pour payer en espèces ou par carte. Si quelqu’un autour de toi est dans ce cas, partage ça : ça peut servir à tout le monde.
Tu veux connaître d’autres règles que beaucoup ignorent ? Découvre pourquoi signer sur un salon t’engage aussitôt, sans 14 jours de réflexion. Et regarde ce qu’un oubli d’adresse sur ta carte grise peut te coûter.