


Fissure du mur mitoyen jamais déclarée : 8 ans après, l’assurance refuse de payer
Une fissure au mur, ça ne fait pas mal. Alors on regarde, on se dit que ça peut attendre, et on passe à autre chose. C’est exactement ce qu’a fait ce propriétaire pendant huit longues années, jusqu’au jour où il a voulu vendre sa maison.
Son assurance vient de lui claquer la porte au nez. Et la raison tient en une phrase : il a attendu trop longtemps pour prévenir.
Une fissure apparue après des travaux chez le voisin
Tout commence par des travaux banals chez le voisin d’à côté. Terrassement, fondations remaniées, rien d’alarmant sur le moment.
Quelques semaines plus tard, une fine ligne apparaît sur le mur mitoyen, celui que les deux propriétés partagent. Rien de spectaculaire, juste un trait fin qui traverse l’enduit.
Le propriétaire y jette un œil, hausse les épaules, et referme le dossier mental. Une décision qui va lui coûter cher, huit ans plus tard.
Pourquoi il n’a jamais rien signalé
Pas de panique, pas d’urgence ressentie : la fissure ne s’aggrave pas visiblement d’une année sur l’autre. Le réflexe de contacter son assureur ne vient tout simplement jamais.
C’est l’histoire classique de la fissure qui ne fait pas de bruit : elle grignote la structure en silence, sans jamais réclamer d’attention immédiate.
Le problème, c’est que le droit français ne fonctionne pas au ressenti. Il fonctionne au calendrier, et ce calendrier a des règles très précises.
Le jour où tout bascule
Huit ans plus tard, une mise en vente. Un diagnostiqueur passe, repère la fissure, et pose la question qui fâche : depuis quand est-elle là ?
Le propriétaire déclare enfin le sinistre à son assureur, pensant que la structure du mur justifie une prise en charge. Erreur de calcul.
L’assurance refuse purement et simplement d’indemniser. Le motif invoqué n’a rien à voir avec la gravité des dégâts : c’est une question de délai.
Le délai de 5 jours que presque personne ne respecte
En assurance habitation, la loi impose un délai de déclaration de 5 jours ouvrés après la découverte d’un sinistre. Pour certains événements climatiques comme la grêle, ce délai peut même être raccourci.
Ce délai figure noir sur blanc dans chaque contrat. Il s’applique à toute anomalie constatée : fissure, infiltration, dégât des eaux.
Le raisonnement de l’assureur est simple : plus on attend, plus il devient impossible de prouver l’origine exacte et la date d’apparition du dommage.
La notion de sinistre évolutif, un piège méconnu
Une fissure n’est jamais figée. Elle s’élargit, se propage, change parfois totalement d’aspect entre son apparition et sa découverte tardive.
Les assureurs parlent de « sinistre évolutif » pour désigner ce type de dommage progressif. Le souci, c’est qu’un expert ne peut plus dater précisément l’origine du problème après plusieurs années.
Résultat : impossible de rattacher la fissure aux travaux du voisin avec certitude. L’assurance peut alors invoquer un doute raisonnable pour refuser toute prise en charge.
La prescription biennale, la deuxième bombe à retardement
Au-delà du délai de déclaration, il existe une autre règle encore plus radicale : la prescription biennale. Elle éteint purement et simplement le droit à indemnisation après deux ans.
Concrètement, à partir du moment où l’assuré a connaissance du sinistre, il dispose de deux ans pour agir. Passé ce délai, même une réclamation légitime peut être rejetée sans appel.
Dans notre histoire, huit ans se sont écoulés. Autant dire que la prescription biennale était acquise depuis longtemps quand le dossier a atterri sur le bureau de l’assureur.
Ce que le bon réflexe aurait changé
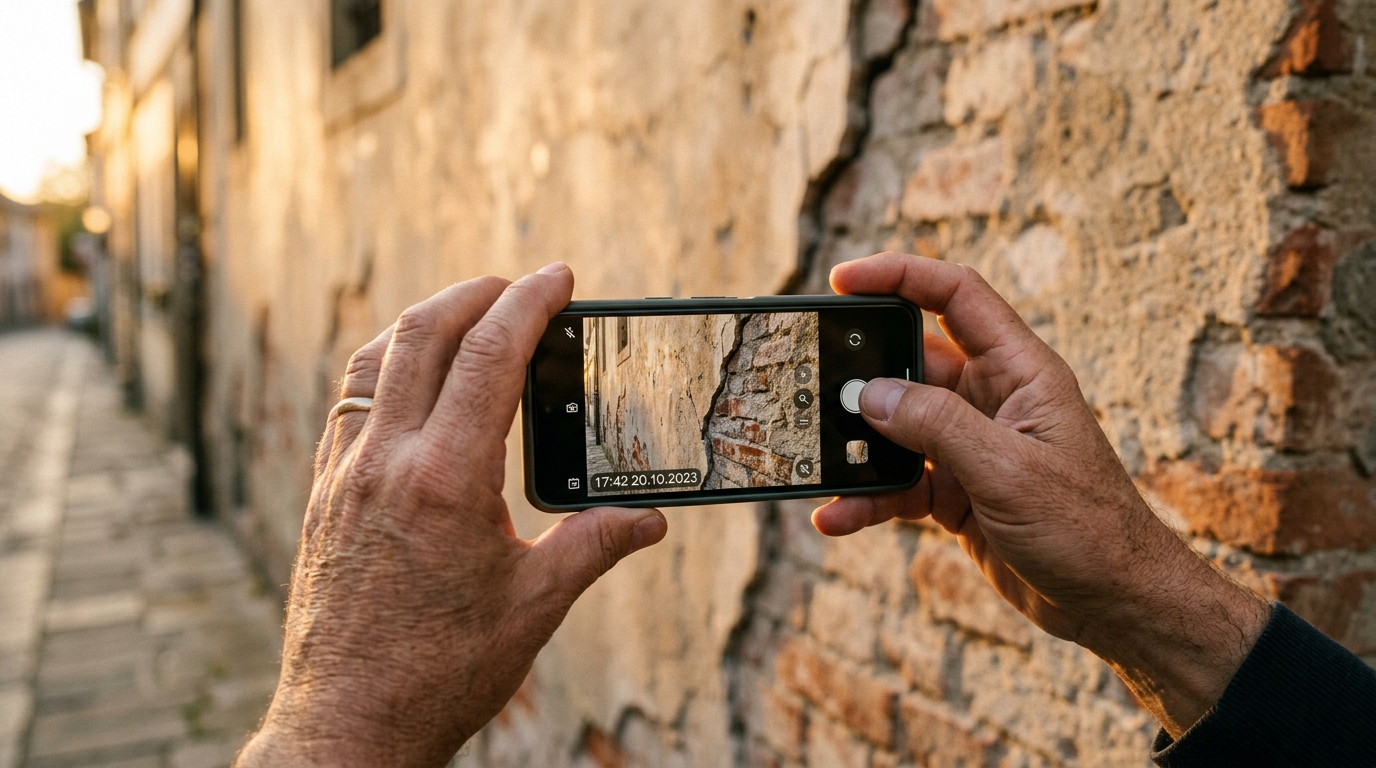
Face à une fissure suspecte, la marche à suivre est simple mais rarement suivie. Photographier immédiatement, avec la date qui s’affiche automatiquement sur le cliché.
Ensuite, contacter son assureur dans les 5 jours, même si le dommage semble mineur. Une déclaration précoce protège les droits, même si aucune réparation n’est engagée dans l’immédiat.
Enfin, proposer un constat amiable avec le voisin responsable des travaux. Ce document daté et signé vaut de l’or en cas de litige des années plus tard.
Et si le mur venait carrément à s’effondrer plutôt que de simplement se fissurer ? La loi désigne alors un seul responsable, rarement les deux voisins à parts égales.
Les 3 délais à connaître par cœur
5 jours ouvrés : c’est le délai légal pour déclarer un sinistre à son assurance habitation après sa découverte, sauf clause contractuelle plus favorable.
2 ans : c’est la prescription biennale, le délai maximal pour engager une action ou réclamer une indemnisation liée à un contrat d’assurance.
Immédiat : c’est le moment idéal pour prendre une photo datée dès qu’une fissure ou un désordre apparaît, avant même de contacter qui que ce soit.
Un litige de voisinage qui aurait pu s’éviter
Ce dossier illustre un classique du contentieux entre voisins : des travaux d’un côté, des dégâts constatés de l’autre, et une responsabilité difficile à établir des années après.
Si l’assurance refuse d’indemniser, il reste des recours. Il est notamment possible de contester gratuitement un refus d’indemnisation auprès d’un médiateur indépendant.
Mais dans ce cas précis, le vice n’est pas dans le refus de l’assureur. Il est dans les huit années de silence qui ont précédé la déclaration, et qu’aucun médiateur ne pourra jamais rattraper.