


Ton relevé bancaire affiche 8 € de frais de tenue de compte ? La loi t’autorise à les récupérer
Tu regardes ton relevé bancaire du mois et une ligne attire ton œil : « frais de tenue de compte », 6, 8 ou parfois 30 € par an. Tu ne te souviens pas avoir signé quoi que ce soit pour ça. Tu n’es pas seul : des millions de Français paient ces frais sans jamais avoir donné leur accord explicite, et la loi encadre bien plus strictement cette pratique que les banques ne le laissent croire.
Bonne nouvelle : dans de nombreux cas, tu peux les faire annuler, voire te faire rembourser plusieurs années en arrière.
Ce que dit vraiment la loi sur ces frais
Les frais de tenue de compte ne sont pas illégaux en soi. Une banque peut facturer la gestion administrative de ton compte courant, c’est prévu par le Code monétaire et financier.
Mais il y a une condition stricte : ces frais doivent figurer clairement dans la convention de compte que tu as signée à l’ouverture, avec un montant précis et une périodicité annoncée à l’avance.
Si ta banque a introduit ces frais après coup, sans ton accord express, elle viole l’article L312-1-1 du Code monétaire et financier. Toute modification tarifaire doit t’être notifiée deux mois avant application, avec un droit de refus.
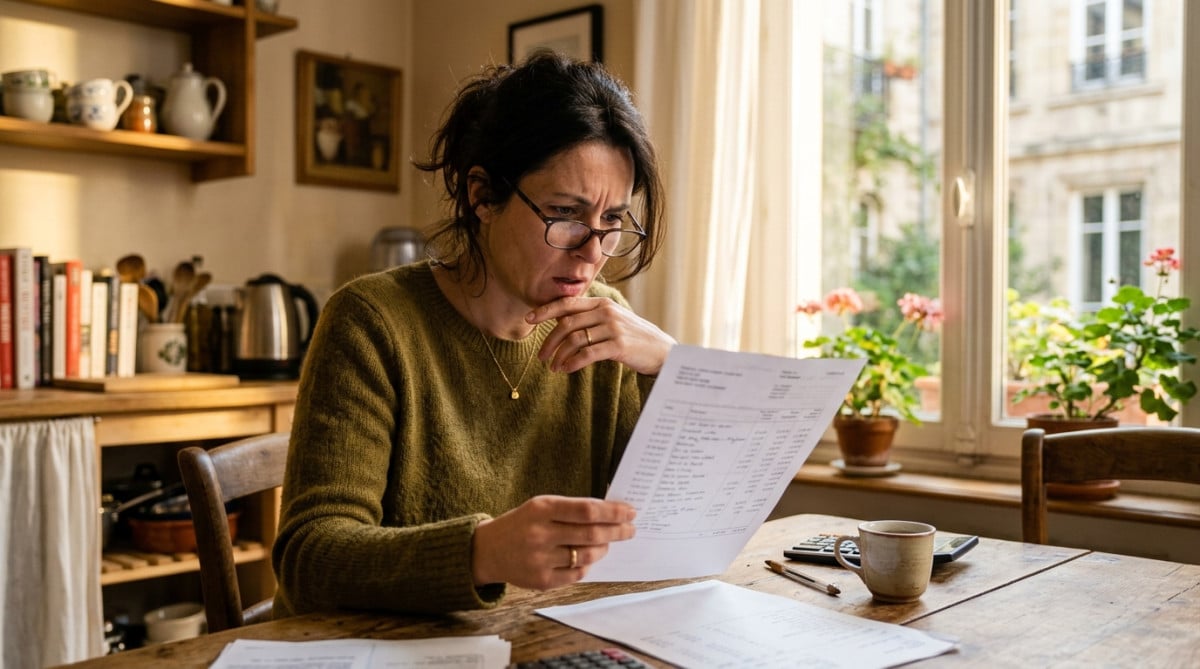
Concrètement, si tu n’as jamais reçu cette notification, ou si tu ne l’as jamais signée explicitement, ces frais sont contestables. Beaucoup de banques les ont ajoutés discrètement lors d’un simple courrier annuel de « mise à jour tarifaire ».
Or un silence de ta part ne vaut pas acceptation légale pour ce type de frais récurrents non prévus initialement. C’est là que la majorité des clients se font avoir sans le savoir.
Comment récupérer ton argent étape par étape
Première étape : ressors ta convention de compte initiale, celle signée à l’ouverture. Compare-la avec les frais actuellement prélevés sur ton relevé.
Si la ligne « frais de tenue de compte » n’y figure pas, ou si le montant a augmenté sans notification claire, tu as un dossier solide. Rassemble tes relevés des trois dernières années.
Envoie ensuite une réclamation écrite à ton agence, en recommandé avec accusé de réception. Demande explicitement le remboursement des sommes prélevées sans ton consentement documenté.
Cite l’article L312-1-1 du Code monétaire et financier dans ton courrier. Les banques répondent souvent plus vite quand elles voient que tu connais le texte de loi précis.
Si l’agence ne répond pas sous deux mois ou refuse sans justification, saisis gratuitement le médiateur bancaire. Chaque établissement a le sien, ses coordonnées figurent obligatoirement sur ton relevé de compte.
Le médiateur tranche en général sous 90 jours, et son avis penche souvent en faveur du client quand la preuve documentaire manque côté banque. Cette voie est gratuite, contrairement à une action en justice classique.
Les pièges qui font perdre ce combat
Erreur numéro un : beaucoup de clients paient ces frais pendant des années sans jamais vérifier leur convention de compte initiale. Sans ce document de comparaison, ta réclamation perd toute force.
Deuxième piège : attendre trop longtemps. La prescription pour réclamer un remboursement de frais bancaires indus est de cinq ans, mais plus tu attends, plus les preuves s’effacent des archives numériques de la banque.
Troisième erreur fréquente : accepter la première réponse négative du conseiller. Les agences refusent souvent par réflexe avant d’escalader le dossier en interne si tu insistes avec les bons arguments juridiques.
Attention aussi à l’exception : si tu as un compte professionnel ou une offre groupée avec des services premium, les frais peuvent être légitimement plus élevés et documentés différemment.
Vérifie bien que ton cas concerne un compte courant particulier classique, sans package payant explicitement souscrit. C’est la configuration où l’abus est le plus fréquent.
Certaines banques ont d’ailleurs été condamnées par des associations de consommateurs pour ce type de pratique généralisée sur des centaines de milliers de clients.
Un geste qui peut rapporter gros
Sur trois ans, des frais de 20 € annuels représentent 60 € récupérables, et certains dossiers dépassent largement ce montant selon l’ancienneté du compte.
Ce n’est pas une fortune isolée, mais multiplié par les millions de comptes concernés en France, c’est un manque à gagner collectif énorme pour les clients qui ne vérifient jamais leurs relevés.
Prends dix minutes ce week-end pour comparer ta convention de compte et tes derniers relevés. Ce réflexe simple peut te faire économiser bien plus qu’un abonnement streaming annuel.
Partage cet article à un proche qui paie ses frais bancaires sans jamais les questionner. Ça peut vraiment lui faire gagner de l’argent qu’il ne pensait jamais revoir.