


Inondations : ces photos à prendre avant de nettoyer pour être bien remboursé
L’eau se retire enfin. Vous avez envie de tout éponger, de tout jeter, de reprendre le contrôle. Stop. Les prochaines heures vont peser lourd dans le montant de votre indemnisation.
Bonne nouvelle : pas besoin d’être expert. Un smartphone, un peu de méthode, et vous mettez toutes les chances de votre côté. Voici l’ordre des gestes à suivre.
Le réflexe n°1 : sortir votre téléphone avant le balai
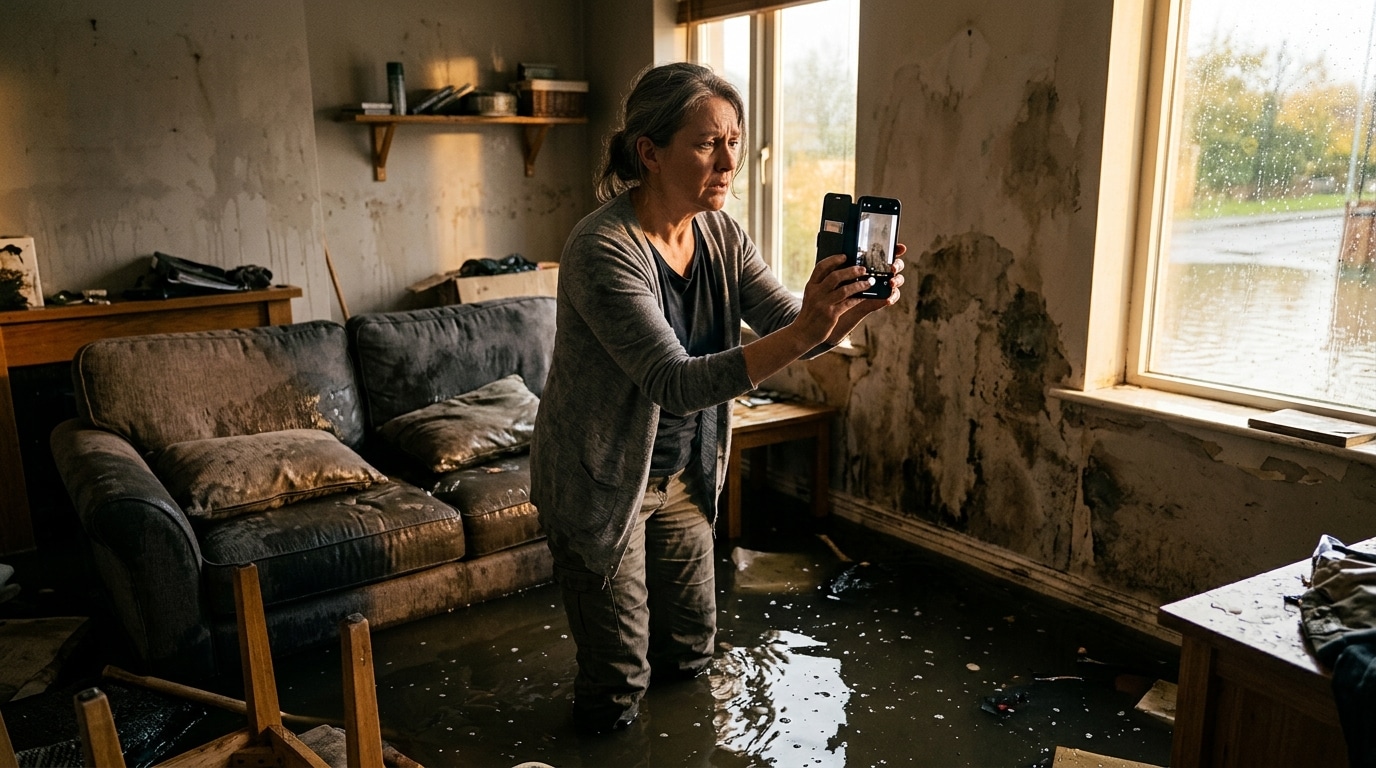
Avant de toucher à quoi que ce soit, photographiez. L’assureur n’était pas là : vos images sont sa seule fenêtre sur ce que vous avez vécu. Plus elles sont nombreuses, plus votre dossier est solide.
Commencez par des plans larges, pièce par pièce, pour montrer l’étendue des dégâts. Puis rapprochez-vous : murs, sols, plinthes, prises électriques, bas des meubles.
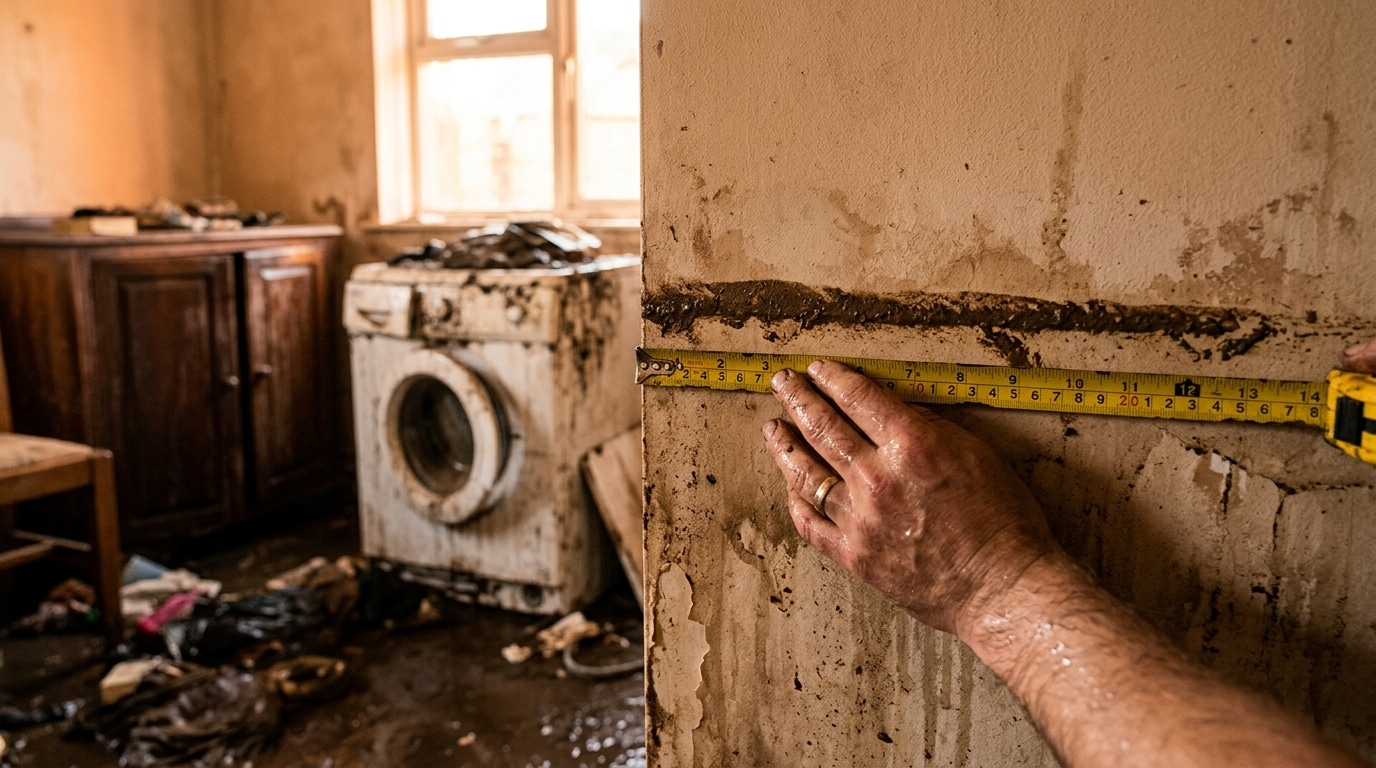
Visez aussi la hauteur d’eau. Une trace sur le mur, un mètre posé à côté : ce détail pèse dans l’évaluation. Et ce n’est pas la seule photo que beaucoup oublient.
Les clichés que presque tout le monde oublie
Pensez à l’extérieur : cave, garage, jardin, clôture, véhicule si vous êtes concerné. Photographiez aussi la rue ou l’accès inondé, qui prouvent l’ampleur de l’événement.
Prenez en gros plan les appareils touchés : lave-linge, chaudière, réfrigérateur, téléviseur. Si possible, cadrez la plaque signalétique avec la marque et le modèle.
Ajoutez quelques vidéos, en filmant lentement chaque pièce. Un conseil : sauvegardez le tout sur un cloud ou envoyez-le à un proche, au cas où votre téléphone serait endommagé.
Les papiers qui valent de l’argent
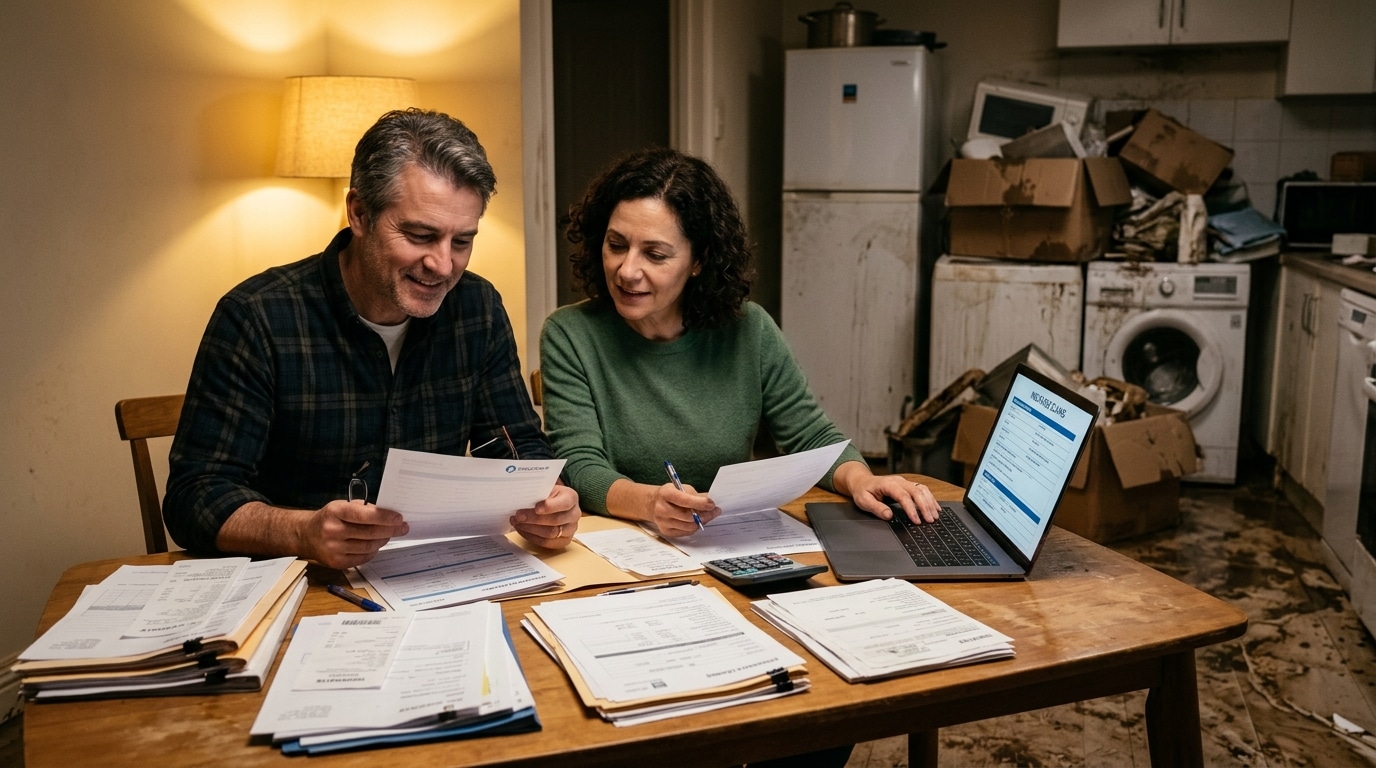
Les photos montrent les dégâts. Les justificatifs prouvent ce que vous possédiez. Retrouvez factures, tickets de caisse, bons de garantie, relevés bancaires ou captures de commandes en ligne.
Pas de facture pour la télé achetée il y a six ans ? Ce n’est pas rédhibitoire : une photo du meuble dans le salon sur un ancien cliché de fête peut servir d’indice. Fouillez vos albums.
Dressez ensuite une liste détaillée des biens abîmés, avec la date d’achat approximative et le prix. Plus elle est précise, moins on vous contestera. Reste la question du temps, et là, le calendrier est serré.
Le compte à rebours que l’assurance ne vous rappellera pas
Vous avez en principe cinq jours ouvrés pour déclarer un sinistre à votre assureur, de préférence par courrier recommandé ou via votre espace en ligne. Dans le cas d’une catastrophe naturelle, ce délai passe à trente jours après la publication de l’arrêté au Journal officiel.
Mais ne laissez pas traîner. Un coup de fil dès que possible permet d’ouvrir le dossier, d’obtenir les consignes et parfois un expert plus vite.
Et justement : tout dépend d’un texte officiel que vous ne maîtrisez pas.
Catastrophe naturelle : le sésame que l’État doit vous accorder
Pour que l’indemnisation « cat nat » s’applique, votre commune doit être reconnue en état de catastrophe naturelle par un arrêté interministériel. Votre mairie constitue la demande, l’État tranche. Cela peut prendre des semaines.
Bon réflexe : déclarez votre sinistre sans attendre cet arrêté. Votre contrat habitation inclut cette garantie obligatoire, mais elle ne se déclenche qu’avec le texte officiel.
Une franchise s’applique ensuite, fixée par la loi. Renseignez-vous auprès de votre assureur pour connaître son montant exact selon votre situation. Pour les autres dégâts liés aux intempéries, notre article sur les dégâts vraiment remboursés peut vous éclairer.
Ce qu’il ne faut surtout pas jeter
La tentation est grande de vider les pièces. Résistez. Gardez les objets endommagés tant que l’expert n’est pas passé, ou qu’il ne vous a pas donné son feu vert.
Si l’hygiène l’exige, par exemple pour un matelas ou de la nourriture avariée, photographiez avant, listez, conservez un échantillon ou une étiquette. Jetez uniquement ce qui présente un risque sanitaire.
Gardez aussi les devis et factures de tout ce que vous engagez en urgence : pompage, séchage, dépannage. Ces frais peuvent être pris en charge, à condition de pouvoir les justifier.
Les erreurs qui coûtent cher
Premier piège : signer la première proposition de l’expert sans la lire. Vous avez le droit de demander le détail du calcul et de contester une évaluation trop basse.
Deuxième piège : minimiser. Un dégât oublié dans la déclaration est difficile à ajouter ensuite. Mieux vaut lister large, quitte à préciser plus tard.
Troisième piège : se lancer dans de gros travaux avant l’accord de l’assureur. Les réparations d’urgence sont permises, la rénovation complète attend.
Et si la facture ne s’arrête pas à l’intérieur ?
Les dégâts peuvent aussi toucher votre jardin, un mur, un arbre. Là, les règles changent, et le refus est fréquent. Mieux vaut le savoir avant de compter dessus : voyez ces dommages du jardin souvent exclus.
Autre cas de figure courant après une tempête : un voisin dont l’arbre a atterri chez vous. Qui paie ? La réponse est dans cet éclairage sur les arbres tombés.
Et pour ne pas être pris de court la prochaine fois, gardez un œil sur la météo : certains phénomènes annoncés pourraient rebattre les cartes cet hiver.
Votre checklist express
Photographiez tout avant de nettoyer, intérieur comme extérieur. Filmez chaque pièce. Rassemblez factures et preuves d’achat.
Déclarez le sinistre rapidement, en respectant le délai de trente jours pour une catastrophe naturelle. Conservez les biens abîmés jusqu’au passage de l’expert, et gardez chaque justificatif de dépense.
Ces gestes prennent une heure. Ils peuvent changer le montant de votre remboursement. Un dernier réflexe : vérifiez dès maintenant que votre contrat est à jour, car un dégât d’eau ailleurs dans la maison suit aussi ses propres règles, comme le montre cet exemple de fuite d’eau et de facture qui explose.