


Il a démoli le vieux garage au bout du terrain un samedi de printemps : des années après, sa taxe foncière en tient encore compte
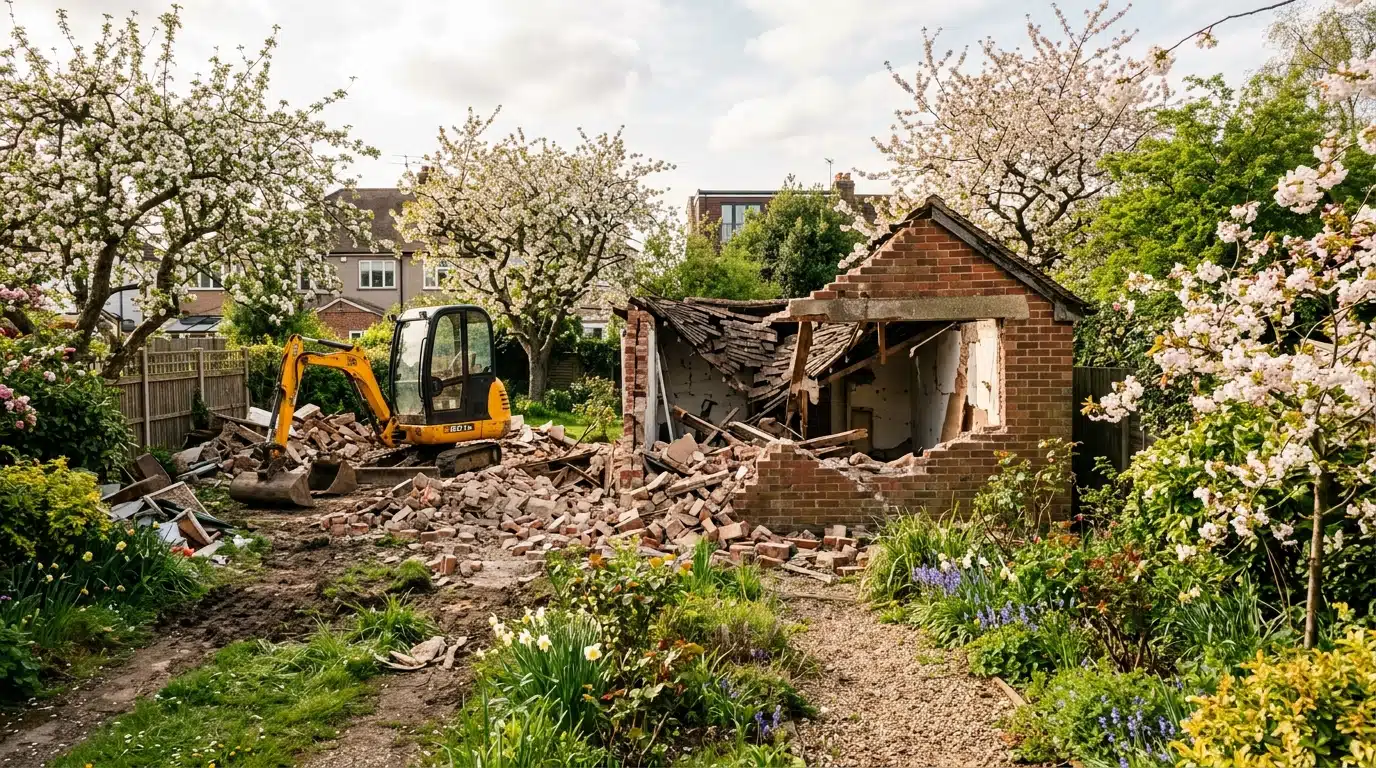
Un samedi de printemps, une pelleteuse, et le vieux garage au fond du terrain disparaît en une journée. Sur place, il ne reste rien. Pour l’administration, c’est moins sûr : tant que la démolition n’a pas été déclarée, le bâtiment pourrait continuer d’exister dans les données qui servent de base à l’impôt. Un chiffre et un imprimé précis décident de tout.
Un garage disparu du terrain, mais pas forcément des fichiers du fisc
Sur le terrain, la démolition saute aux yeux. Dans les données de l’administration, elle n’existe que si quelqu’un l’a signalée. Tant que le changement n’a pas été déclaré, il peut ne pas figurer dans les informations qui servent à calculer l’impôt.
C’est ce que rappellent des cabinets d’avocats comme soton-avocat.com et kohenavocats.com, dont les analyses nourrissent cet article. Leur point de départ est simple : l’avis de taxe foncière de l’année, dont l’échéance de paiement tombe à la mi-octobre, est le bon moment pour vérifier ce qu’il décrit.
La base en question s’appelle la valeur locative cadastrale. C’est elle qui sert de socle aux impôts locaux, et la déclaration des changements sert justement à la déterminer. Une dépendance détruite mais jamais déclarée pourrait donc continuer à l’alimenter.
Le garage du fond du terrain relève des dépendances, au même titre que les abris de jardin ou les serres fixes. Certaines communes rangent d’ailleurs ces éléments parmi les travaux à signaler au service des impôts fonciers.
La démolition partielle compte autant que la totale. Une moitié de garage abattue se déclare donc aussi, ce que beaucoup de propriétaires ignorent.
Reste que l’avis peut cacher d’autres anomalies : ces erreurs sur l’avis qui font payer trop cher se contestent elles aussi. Mais pour un garage disparu, c’est un autre compte à rebours qui tourne, et il se mesure en jours.
Un samedi de printemps, un calendrier qui se referme sans prévenir
Prenons le calendrier d’une démolition de printemps. Un samedi situé entre fin mars et fin juin ouvre un délai qui s’achève entre fin juin et la mi-septembre.
L’avis de taxe foncière arrive après cette date limite, avec son échéance de paiement à la mi-octobre. Autrement dit, le jour où le propriétaire découvre la ligne litigieuse, le délai pour déclarer est déjà derrière lui.
Le décalage entre le terrain et le papier peut d’ailleurs jouer dans l’autre sens, et un propriétaire s’est un jour retrouvé avec trente mètres carrés de plus sur son avis, mètre ruban à la main. La logique est la même : ce que décrit l’administration n’est pas toujours ce qui se dresse sur le terrain.
Alors, quelle est cette règle qui fixe le délai ? Elle tient en un chiffre.
L’article 1406 du Code général des impôts impose aux propriétaires de déclarer les changements de consistance de leurs propriétés bâties dans les 90 jours de leur réalisation. La démolition, totale ou partielle, en fait partie, comme le rappelle la documentation administrative du BOFiP.
Sur Service-Public, la fiche R1254 précise que l’imprimé est à transmettre dans les 90 jours à compter de la réalisation des changements. Il s’agit du modèle IL, le Cerfa 10517, consacré au changement de consistance ou d’affectation des propriétés bâties et non bâties.
Il s’adresse au service des impôts de la situation du bien. La déclaration incombe au propriétaire ou à l’usufruitier, selon le BOFiP.
Ce qui a déjà été payé : la date qui compte n’est pas celle de l’avis
Beaucoup de propriétaires se découvrent un jour des erreurs de ce type, et les erreurs de calcul que des milliers de propriétaires signalent déjà en sont la preuve. Mais ce qui a déjà été payé ne se récupère pas toujours.
La taxe foncière est un impôt direct local : sa réclamation relève de l’article R*196-2 du Livre des procédures fiscales. D’après le BOFiP, elle doit être présentée au plus tard le 31 décembre de l’année qui suit celle de la mise en recouvrement de l’imposition, ou de l’événement qui motive la demande.
Pour l’avis 2026, cela mène au 31 décembre 2027. Pour celui de 2025, la fenêtre se referme le 31 décembre 2026, dans moins de trois mois.
Les avis plus anciens sortent de ce cadre ordinaire, ce qui concerne directement un garage disparu depuis des années. Quant à savoir jusqu’où le fisc ou le contribuable peuvent remonter dans le temps, aucune durée ne sera avancée ici : on ne peut pas la trancher sans connaître le dossier.
Autre point qui rassure : payer l’avis ne vaut pas acceptation. Le règlement ne prive pas du droit de réclamer jusqu’à cette date, qui n’est donc pas l’échéance de mi-octobre mais le 31 décembre de l’année suivante.
Le Conseil d’État a d’ailleurs jugé le 15 janvier 2025 que le contribuable ne peut contester une imposition primitive de taxe foncière que jusqu’au 31 décembre de l’année suivante. Le délai spécial de l’article R*196-3 ne le prolonge pas.
Reste une nuance importante : tout cela vise le propriétaire qui n’aurait jamais déposé l’imprimé IL. S’il l’a déposé dans les 90 jours, la situation est celle que prévoient les textes, et l’avis se contente d’être vérifié.
Ce qu’il faut vérifier dès cet automne
Premier réflexe : ressortir les avis des années précédentes. Comparer ce qu’ils décrivent avec ce qui se dresse réellement sur le terrain constitue la première étape.
Si le garage détruit y figure encore, l’imprimé IL se dépose auprès du service des impôts de la situation du bien, en précisant qu’il s’agit d’une démolition. Un retard sur les 90 jours n’est pas une raison de ne rien déposer, et ses éventuelles suites se discutent avec ce service.
Il faut aussi retrouver la date exacte, puisque le délai court à compter de la réalisation du changement. Une facture d’entreprise de démolition, des photos datées ou un échange de courriels peuvent aider à la reconstituer.
Même vigilance pour les petites constructions : l’erreur sur un abri de jardin posé sur des plots montre qu’un ouvrage jugé anodin peut avoir des conséquences fiscales.
Démolir pour reconstruire change la donne. Selon certains guides spécialisés, une démolition totale suivie d’une reconstruction appellerait deux déclarations, un IL puis un H1, chacune dans les 90 jours de sa propre réalisation. Le H1 correspond au Cerfa 6650, celui des constructions nouvelles.
Côté textes, un décret du 27 juillet 2026 aurait modifié les articles R*196-1 et R*196-2 à compter du 30 juillet 2026, d’après des commentaires juridiques récents. Pour la taxe foncière, la règle du 31 décembre de l’année suivante resterait inchangée, mais la rédaction exacte se lit sur Légifrance.
Dernier repère, ancien mais utile : une question écrite à l’Assemblée nationale rappelait que la valeur locative est en principe modifiée au 1er janvier de l’année suivant la réalisation du changement. Une démolition de printemps ne pèserait donc sur la base qu’à partir de l’année d’après, et le trop-payé moyen de 260 € invite à tout recouper sur son propre cas.
Le paiement en ligne reste ouvert jusqu’au 20 octobre à minuit selon un site spécialisé, mais la date imprimée sur l’avis fait foi.
Un garage s’abat en un samedi, mais il se déclare en 90 jours, et c’est ce papier-là que le fisc lit. Reste à savoir si d’autres travaux de jardin se cachent dans votre avis : cette pergola qui séduit tant de propriétaires peut faire grimper la taxe, et son propriétaire dit avoir compris son erreur trop tard. Et si vous avez partagé un bien avec un ex, l’erreur qui coûte cher aux couples divorcés mérite aussi trois minutes de votre attention.