



Il a refait seul ses tuiles envolées après la tempête : deux semaines plus tard, l’expert veut voir les débris
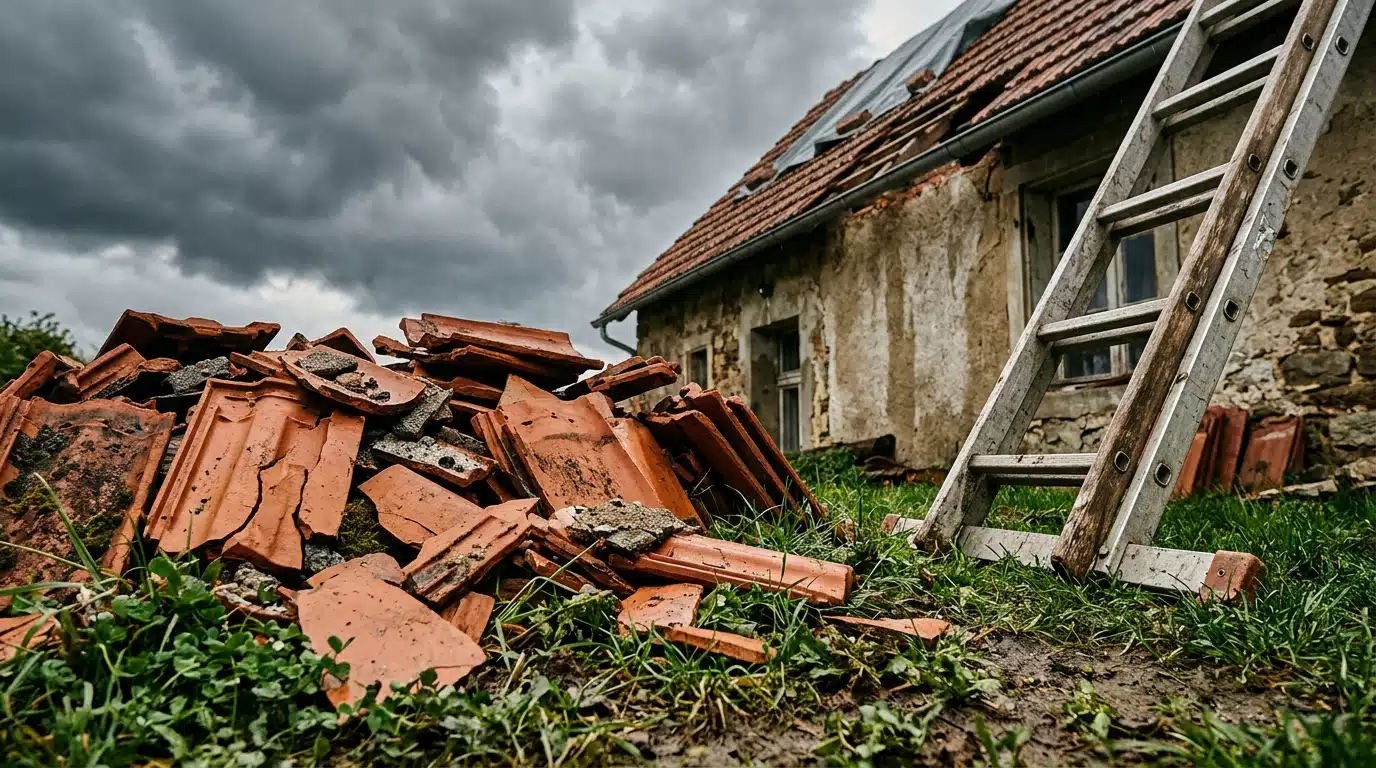
Le vent a soufflé fort, quelques tuiles ont volé, et le week-end suivant vous êtes déjà sur l’échelle. Réflexe de bon sens, non ? Pas forcément. Dans le scénario que décrit la source, c’est quinze jours plus tard que tout se complique, quand l’expert de l’assurance pose une question toute simple. Deux gestes évitent le piège, et le second ne coûte rien.
Tuiles arrachées en octobre : ce que le contrat promet vraiment
Le scénario est vite raconté. Un propriétaire remonte les tuiles manquantes dès le week-end et jette les anciennes à la déchetterie. Quinze jours plus tard, l’expert lui demande où sont les morceaux.
Pourtant, sur le papier, il est couvert. Les propriétaires et les locataires titulaires d’une multirisque habitation sont obligatoirement protégés contre la tempête, car l’article L122-7 du code des assurances impose cette garantie à tout contrat couvrant l’incendie ou d’autres dommages aux biens.
La garantie vise l’action directe du vent : toitures endommagées, tuiles arrachées. Un coup de vent d’octobre qui dégarnit un pan de toit entre donc dans le périmètre du contrat.
Le texte, lui, ne fixe ni vitesse de vent minimale ni nombre de toitures touchées. La définition se lit dans les conditions générales, et la clause la plus répandue retient 100 km/h, parfois 90 km/h. C’est là que les choses se corsent, comme le montre la liste des dégâts que l’assurance habitation rembourse vraiment.
L’assureur ne refuse donc pas automatiquement. Il demande des preuves. Mais lesquelles, et comment les obtenir quand le vent est déjà retombé ?
Cent kilomètres par heure : la preuve que l’assureur réclame
Déclarer le sinistre ne suffit pas. Pour bénéficier de la garantie, il faut prouver une intensité anormale du vent au moment des faits, plus de 100 km/h très souvent. Les guides des ADIL recommandent de conserver tout élément de preuve.
En pratique, les assureurs réclament souvent une attestation de la station météorologique la plus proche. L’autre voie consiste à démontrer que le vent a endommagé d’autres bâtiments de bonne construction dans un rayon de 5 km. Certains contrats parlent plutôt de la commune et des communes voisines.
Le certificat d’intempéries, délivré notamment par Météo-France, atteste des conditions au moment du sinistre. Selon un avocat en droit immobilier, seul celui demandé pour la commune et le jour du sinistre fait foi sur la vitesse du vent.
Le document se rapporte donc à une date précise. Noter le jour exact du coup de vent coûte une ligne dans un carnet, et les délais pour prévenir son assurance après un orage montrent à quel point le calendrier compte.
L’ampleur des dégâts ne prouve pas la vitesse du vent. Le tribunal judiciaire de Privas, le 10 février 2026, a rejeté la demande d’une propriétaire contre son assureur. Le contrat exigeait des vents supérieurs à 90 km/h ou la destruction de plusieurs bâtiments de bonne construction dans la commune.
L’expertise n’avait relevé que des vents de 64 à 74 km/h, sur une couverture décrite comme très vétuste. Et si, dans votre cas, le vent était bien au rendez-vous, il reste un détail qui peut tout faire basculer : ce que vous faites des tuiles cassées.
Les débris, ces témoins qu’on jette trop vite
Voici le point de bascule : quand l’assurance refuse d’indemniser, un recours gratuit existe, mais mieux vaut ne pas en arriver là. L’assureur indique si le passage d’un expert est nécessaire avant le début des travaux. Les guides des ADIL conseillent, dans la mesure du possible, de garder les objets endommagés jusqu’à sa visite.
Les morceaux serviraient à constater la nature des dégâts et à les rapprocher de l’épisode de vent invoqué. Sans eux, le dossier ne reposerait plus que sur les photos et sur les preuves météo.
Dans le cas du titre, les tuiles ont sans doute fini à la déchetterie, et le toit refait ne raconte plus rien. La facture des tuiles neuves existe probablement, mais elle prouve l’achat, pas la force du vent ni l’état des anciennes tuiles. C’est précisément ce que l’expert cherche à reconstituer.
Rien n’est pour autant perdu d’avance. L’assureur demande des pièces, et le dossier peut encore se compléter.
Réparer soi-même reste possible, à condition que ce soit en accord avec l’assureur, factures des matériaux à l’appui. Bâcher n’est pas interdit, au contraire : les précautions contre l’aggravation des dégâts, comme une couverture provisoire, sont permises et en principe prises en charge. Elles laissent en prime les tuiles cassées disponibles pour l’expert.
Ce qu’il faut faire, dans l’ordre, dès le prochain coup de vent
L’ordre des gestes tient en cinq temps. D’abord, photographier tous les dégâts, pas seulement la zone spectaculaire : tuiles au sol, partie de toiture touchée, traces d’eau à l’intérieur. L’expert s’appuiera d’abord sur ces images.
Ensuite, déclarer le sinistre, de préférence en recommandé, dans les 5 jours ouvrés après la constatation des dégâts. Puis appeler l’assureur pour savoir si un expert doit passer avant les travaux, avec un bâchage en attendant. Enfin, garder les tuiles cassées dans un coin du garage ou du jardin jusqu’à son passage.
Mieux vaut relire les conditions générales avant d’en avoir besoin : la définition de la tempête, le seuil de vent et la distance retenue y figurent. Une attestation de la station météo la plus proche se demande aussi pour le jour précis du sinistre. Pour les orages qui s’invitent dans le jardin, ces dégâts que l’assurance refuse presque toujours méritent un coup d’œil.
Reste la franchise. Une franchise contractuelle peut rester à charge, même quand la garantie joue. Elle se lit dans le contrat, pas dans les guides. Sur la réparation de quelques tuiles, l’indemnité peut donc se réduire à peu de chose, et la hausse annoncée des assurances n’arrange rien.
Le toit se répare en un week-end, mais le dossier se prépare avant le premier coup de marteau. Gardez les morceaux, ils parlent pour vous.
Et si ce n’était pas votre toit mais l’arbre du voisin qui atterrissait chez vous pendant la tempête, savez-vous qui paierait la facture ? Quant à la grêle, ces gestes du soir qui évitent la note salée pourraient bien vous éviter un autre sinistre.