



Une étudiante reçoit 760 000 $ par erreur, les dépense, et doit rembourser : ce que dit la loi
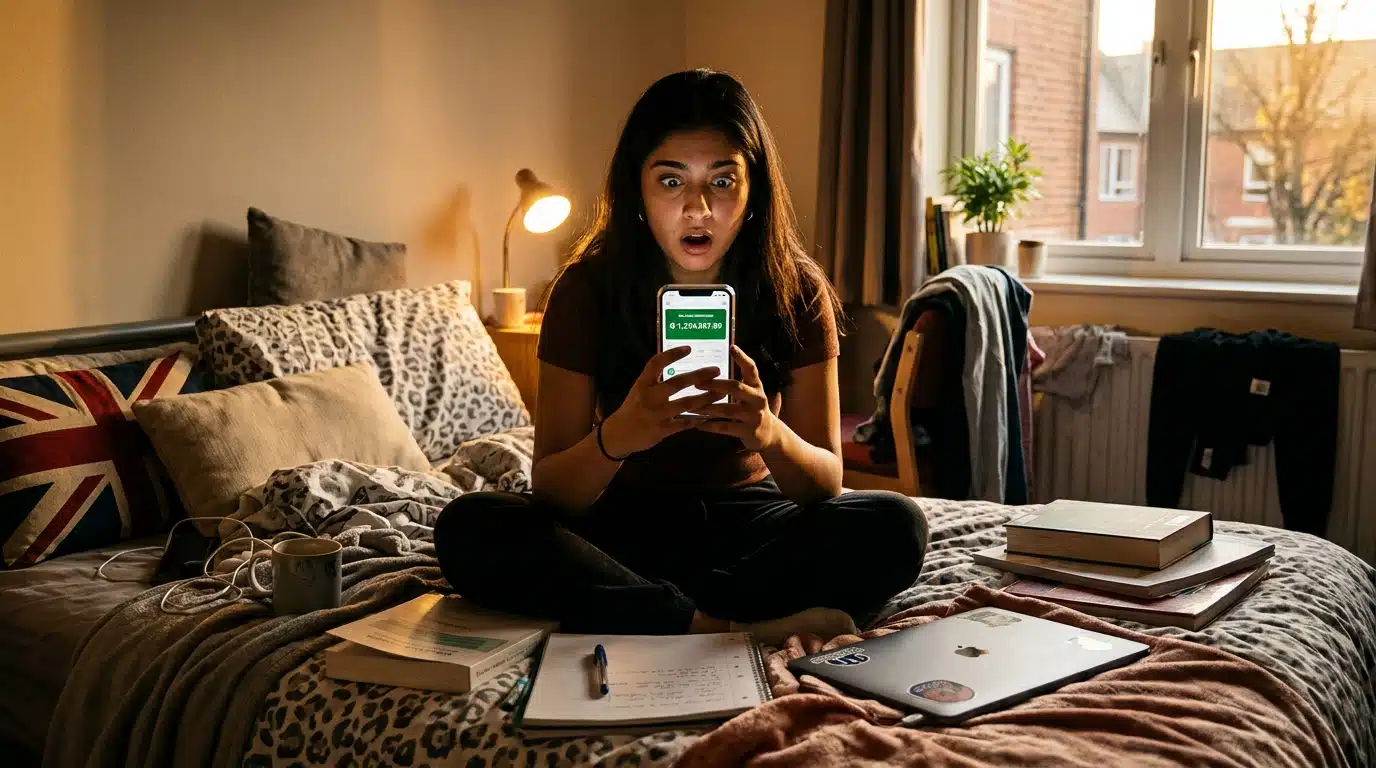
Imagine : tu ouvres ton appli bancaire un matin et ton solde affiche 760 000 $. Pas un zéro de trop dû à un bug d’affichage. Une vraie somme, bien réelle, tombée on ne sait comment.
C’est exactement ce qui est arrivé à une étudiante, dans une histoire devenue virale. Sauf qu’elle n’a pas appelé sa banque. Elle a dépensé. Beaucoup. Et la suite ressemble à un cauchemar administratif.
Spoiler : ça ne finit pas en vacances aux Maldives.
Le matin où son solde a explosé
Tout commence par une erreur de la banque. Un virement de 760 000 $ atterrit sur le compte d’une étudiante qui, jusque-là, comptait ses billets comme tout le monde. Aucune explication, aucun message, juste des chiffres qui dansent à l’écran.
Un chiffre pareil, ça ne s’ignore pas. Beaucoup d’entre nous auraient d’abord cru à une blague, puis fait la danse de la victoire dans la cuisine. La différence, c’est ce qu’on fait ensuite.
Et là, notre étudiante a choisi le chemin le plus risqué. Mais avant de te raconter la suite, un détail change tout dans cette histoire.
Le réflexe qui fait toute la différence
Dans une autre histoire racontée par le même média, des étudiants honnêtes avaient eux aussi vu une somme énorme apparaître par erreur. Eux ont prévenu la banque tout de suite. Résultat : la somme est repartie, et eux aussi, sans un seul souci.
Notre héroïne, elle, a pris l’option inverse. Elle a dépensé, sans compter, persuadée que personne ne remarquerait. Ce genre de pari tient rarement longtemps.
Parce qu’une banque, ça fait des rapprochements comptables. Tous les jours. Et un trou de 760 000 $ ne passe pas inaperçu.
La banque se réveille (et elle n’est pas contente)
Quelques jours plus tard, l’erreur est repérée. Le compte de l’étudiante est bloqué, les opérations passées au crible, et la machine de recouvrement se met en route. Fini le rêve.
Parce que cet argent n’a jamais été à elle. Pas un centime. Une erreur de virement ne transfère aucune propriété : la somme reste celle de son vrai destinataire, ou de la banque qui s’est trompée.
Alors que dit la loi, chez nous, si un truc pareil t’arrive ? C’est là que ça devient vraiment intéressant.
Et en France, que risque-t-on vraiment ?
Bonne nouvelle pour ceux qui ont de la morale : la loi française est claire. Si tu reçois de l’argent qui ne t’est pas destiné, tu dois le restituer. C’est ce qu’on appelle la répétition de l’indu, un principe du Code civil.
Mauvaise nouvelle pour ceux qui voudraient fermer les yeux : garder cet argent en connaissance de cause peut être poursuivi. On parle alors d’abus de confiance ou de recel, selon les situations, avec à la clé des sanctions pénales.
Et attention, la bonne foi compte. Tant que tu ne sais pas que c’est une erreur, tu n’es pas dans l’illégalité. Mais dès que tu le sais, le chrono tourne.
Dépenser, le pire des réflexes
Dépenser l’argent reçu par erreur, c’est la pire idée possible. Tu t’endettes auprès de la banque, qui peut te réclamer le montant total, parfois avec intérêts. Et elle a les moyens de te retrouver.
Dans la pratique, la banque peut saisir ton compte, demander une saisie sur tes revenus futurs ou saisir la justice. Même si tu n’as plus rien, la dette reste. Elle te suit, longtemps.
Pour mesurer à quel point ce genre d’erreur peut être énorme, on a déjà raconté l’histoire de ce retraité aux 68 millions tombés sur son compte. Même scénario, même question de fond.
Le bon réflexe, en trois étapes
Si ça t’arrive un jour, voilà la marche à suivre. D’abord, ne touche à rien. Pas un euro, pas un achat « pour voir ». Ensuite, préviens ta banque rapidement, de préférence par écrit pour garder une trace.
Enfin, laisse-la corriger l’erreur. En général, le virement est annulé en quelques jours et l’affaire est close, sans conséquence pour toi. Pas de drame, pas de procès.
Pour creuser le côté juridique, on a détaillé ce que dit la loi quand la banque se trompe. Utile à lire avant d’avoir un jour à s’en servir.
La morale de l’histoire
Cette étudiante a cru tenir le jackpot. Elle a surtout ouvert la porte à des années d’ennuis. Le plus drôle, c’est qu’un simple coup de fil aurait réglé le problème en cinq minutes.
Retiens ça : un solde gonflé par erreur, c’est un piège, pas un cadeau. L’argent n’est pas à toi, la banque finit toujours par s’en rendre compte, et la loi n’est pas de ton côté.
Et si les histoires d’argent et de banques te passionnent, tu peux aussi regarder ce virement bloqué sans prévenir un vendredi soir. Le côté obscur des banques, version bis.