


Bois de chauffage au garage : ces clauses qui font sauter l’indemnisation en cas d’incendie
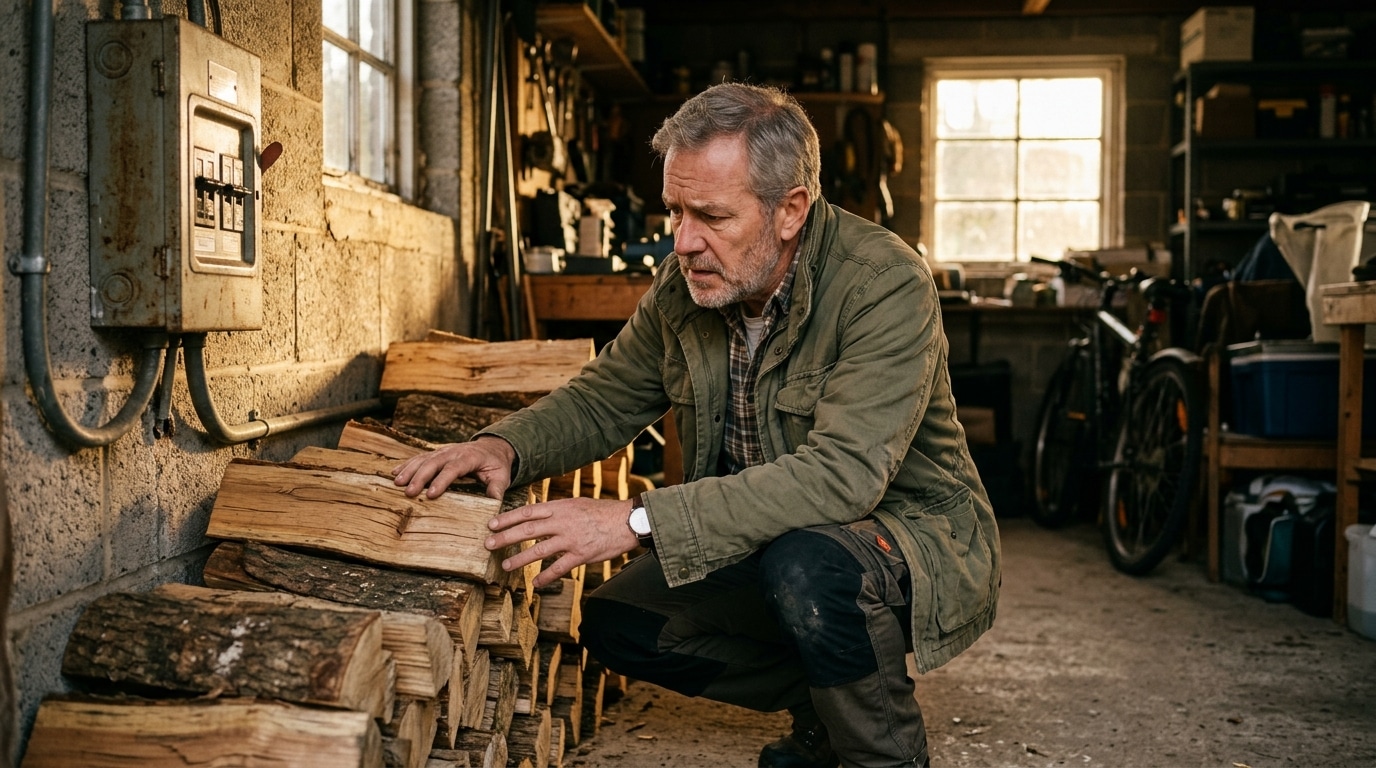
L’hiver approche et le garage se remplit de stères. Un geste anodin, presque un réflexe pour des millions de foyers qui se chauffent au bois. Sauf que cet espace de stockage cache une mécanique contractuelle méconnue : selon les assureurs, la façon dont le bois est rangé peut, en cas d’incendie, réduire ou carrément annuler l’indemnisation.
Un sinistre qui commence souvent de la même manière
Les experts en assurance le constatent chaque hiver : une part significative des départs de feu domestiques trouve son origine dans un garage encombré. Bois, cartons, produits inflammables, matériel électrique cohabitent dans un espace peu surveillé.
Le problème n’est pas le bois en lui-même. C’est sa proximité avec des sources de chaleur ou d’électricité qui transforme un simple tas de bûches en risque d’incendie. Les pompiers déconseillent d’ailleurs depuis longtemps certaines pratiques de stockage contre les murs porteurs.
Et c’est précisément sur ce point que les compagnies d’assurance se montrent particulièrement attentives après un sinistre.
La chaudière, le compteur, la voiture : le trio à risque
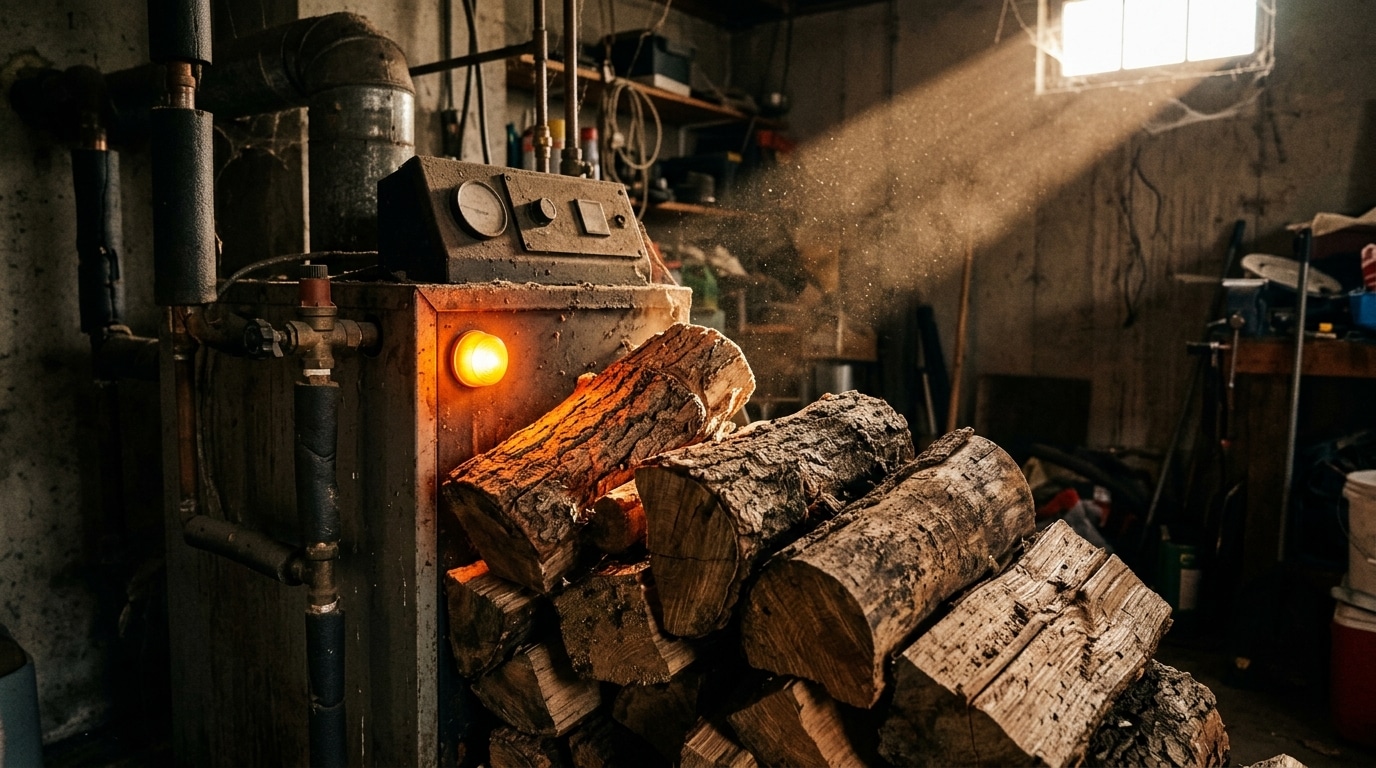
Premier point noir identifié par les assureurs : le stockage du bois à proximité immédiate d’une chaudière. La chaleur dégagée, même faible, peut suffire à assécher et enflammer du bois trop sec avec le temps.
Deuxième zone sensible : le compteur électrique. Un court-circuit ou une surchauffe d’un appareil branché peut projeter des étincelles sur des bûches entreposées juste à côté.
Troisième configuration à risque : le bois stocké contre ou sous un véhicule. En cas de départ de feu, les flammes se propagent alors au réservoir et à l’habitacle, aggravant considérablement les dégâts matériels.
Plusieurs contrats prévoient d’ailleurs une distance minimale de sécurité entre le stockage de combustible et toute source de chaleur ou installation électrique, généralement autour d’un mètre. Certaines zones du garage sont à éviter absolument pour cette raison précise.
La notion qui fait tout basculer : l’aggravation du risque
C’est le terme juridique clé de tout ce dossier. En droit des assurances, l’aggravation du risque désigne une situation où l’assuré, par son comportement, augmente la probabilité ou la gravité d’un sinistre par rapport à ce qui a été déclaré au contrat.
Concrètement, un stockage de bois collé à une chaudière ou à un tableau électrique peut être qualifié d’aggravation du risque incendie. Si l’assureur le prouve après expertise, l’indemnisation peut être réduite proportionnellement, voire refusée intégralement.
Selon les assureurs interrogés régulièrement sur le sujet, l’expert mandaté après un sinistre examine systématiquement les circonstances du départ de feu. Photos, relevés, position exacte du foyer initial : tout est passé au crible pour déterminer si une négligence de stockage a joué un rôle.
Le hic, c’est que cette clause n’apparaît pas toujours en toutes lettres dans les contrats grand public. Elle se niche souvent dans les conditions générales, sous des formulations générales sur les obligations de prudence de l’assuré.
Ce que regardent vraiment les experts après le sinistre
Un expert en assurance ne se contente pas de constater les dégâts. Il cherche l’origine exacte du feu et reconstitue la chronologie des événements minute par minute.
Si le foyer d’incendie est localisé au niveau du stockage de bois, la question de la distance avec les installations électriques ou de chauffage devient centrale. Une bûche trop proche d’un fil dénudé ou d’un appareil en surchauffe peut suffire à faire pencher la balance.
Ce type de sinistre a d’ailleurs un coût qui pèse de plus en plus lourd sur les compagnies, dans un contexte où les tarifs d’assurance habitation grimpent déjà sous l’effet d’autres sinistres climatiques.
Autre point de vigilance : le monoxyde de carbone. Un stockage mal ventilé, notamment avec des granulés, peut créer un risque invisible qui s’accumule sans qu’on s’en aperçoive, un facteur aggravant supplémentaire en cas d’enquête post-sinistre.
Les 3 questions à poser à son assureur avant l’hiver
Premier réflexe : demander explicitement si le contrat mentionne une distance minimale entre le stockage de combustible et les installations électriques ou de chauffage. Beaucoup de foyers découvrent cette clause seulement après un sinistre.
Deuxième question à poser : que se passe-t-il concrètement si le feu part du garage et endommage aussi une voiture garée à proximité ? La réponse varie selon les contrats et selon certaines lignes précises du contrat souvent ignorées par les souscripteurs.
Troisième point à clarifier : la notion d’aggravation du risque figure-t-elle explicitement dans les conditions générales, et sous quelle forme ? Demander une réponse écrite permet d’éviter les mauvaises surprises au moment où l’on en a le plus besoin.
En attendant l’hiver, un rangement pensé dès maintenant, à bonne distance de tout appareil électrique ou de chauffage, reste la meilleure protection. Plusieurs gestes simples dès septembre permettent d’aborder la saison froide plus sereinement, portefeuille comme assurance à l’appui.