


Il visse deux panneaux sur son carport contre le vent : six mois plus tard, la mairie débarque avec une note salée
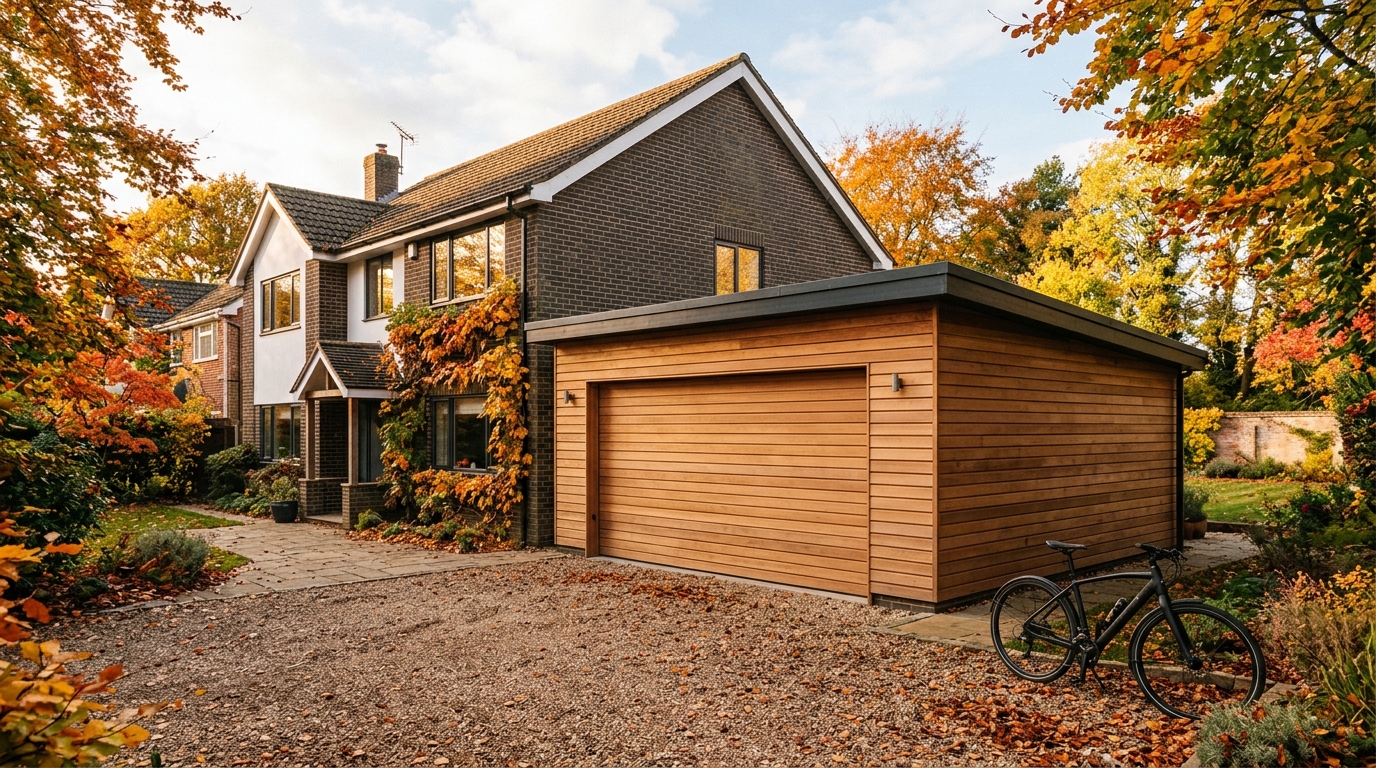
Un week-end d’octobre, un propriétaire visse deux panneaux de bardage sur les côtés de son carport. L’objectif est simple : empêcher le vent de s’engouffrer sous la toiture et de givrer le pare-brise chaque matin. Un geste de bricoleur, une heure montre en main, rien qui semble mériter une attention particulière.
Six mois plus tard pourtant, c’est le service urbanisme de la mairie qui revient sur ces deux plaques vissées un samedi après-midi. Et le dossier prend une tournure que personne n’avait anticipée : déclaration obligatoire, taxe recalculée, assurance à revoir. Ce que cache réellement cette histoire de panneaux, c’est une bascule juridique méconnue de la majorité des propriétaires.
Deux panneaux, un statut juridique complètement différent
Sur le papier, fermer deux côtés d’un carport paraît anecdotique. Dans les faits, ce geste change entièrement le régime fiscal et administratif de la structure. Un carport ouvert ne génère pas de surface taxable au mètre carré, même si les places de stationnement extérieures peuvent être soumises à une valeur forfaitaire par emplacement.
Dès que les côtés sont fermés, la logique s’inverse totalement. La taxe d’aménagement se calcule alors sur la surface taxable réellement créée, et non plus sur un forfait par place de stationnement. Deux panneaux latéraux suffisent à faire basculer d’un régime à l’autre, sans qu’aucun mur plein ni toit en dur ne soit nécessaire.
La définition administrative est d’ailleurs plus large qu’on ne l’imagine. Un local est considéré comme clos et couvert dès lors qu’il dépasse 1,80 mètre de hauteur, indépendamment des déductions habituelles de surface de plancher. Un carport fermé sur deux côtés, même avec une façade avant ouverte sur la rue, entre pleinement dans cette catégorie.
Les seuils qui déclenchent une obligation administrative sont fixés à l’emprise au sol. Entre 5 et 20 mètres carrés, une déclaration préalable de travaux devient obligatoire ; au-delà, c’est un permis de construire qu’il faut déposer. Or un carport classique dépasse presque toujours les 5 m² de tolérance.
La mairie tranche : local fermé, obligations renforcées
C’est précisément là que le bât blesse pour de nombreux propriétaires. On pense qu’une simple protection contre le vent reste un aménagement mineur, sans conséquence sur le classement du bâti. Mais du point de vue du service urbanisme, deux panneaux vissés transforment un abri de stationnement en local fermé.
Cette requalification impose une déclaration préalable, voire un permis si la surface franchit les 20 mètres carrés. Une fois cette étape validée, la fiscalité locale s’invite dans l’équation : dès qu’une déclaration préalable autorise une construction constitutive de surface taxable, le projet est soumis au versement effectif de la taxe d’aménagement.
Le montant dépend des taux votés par la commune et le département, mais le principe reste identique partout en France. Même un carport resté totalement ouvert n’échappe pas systématiquement à cette taxe : pour les aires de stationnement non comprises dans la surface de plancher, la valeur forfaitaire minimale applicable aux autorisations délivrées à compter du 1er janvier 2026 s’élève à 2 928 euros par emplacement.
Ce montant peut grimper sur simple délibération de la collectivité concernée. Fermer les côtés ne fait donc pas apparaître une taxe qui n’existait pas : il change la méthode de calcul, en passant d’un forfait par place à une taxation calculée sur la surface réellement close. Un détail technique, mais un impact financier bien réel pour le propriétaire.
Ce cas n’a d’ailleurs rien d’isolé. D’autres bricoleurs, en région parisienne comme ailleurs, ont suivi exactement la même logique en ajoutant des plaques sur une charpente ouverte pour gagner en confort thermique et en protection contre les intempéries.
L’assurance regarde où la voiture dort vraiment
Autre acteur qui n’apprécie pas la surprise : l’assureur automobile. Il évalue le risque en fonction du lieu réel de stationnement du véhicule, et un carport fermé sur les côtés n’est tout simplement plus l’abri ouvert déclaré au contrat initial. Un changement de ce type, comme la construction d’un garage fermé, doit être signalé sans délai à sa compagnie.
Le problème surgit rarement avant le sinistre. C’est au moment d’un vol, d’une tempête ou d’un dégât des eaux que l’assureur regarde où était réellement garé le véhicule. S’il découvre un local qu’il croyait ouvert et qui s’avère fermé sur deux côtés, la garantie prévue pour un stationnement extérieur ne correspond plus du tout à la réalité du bien assuré.
Le service urbanisme, lui, applique une grille de lecture sans ambiguïté : dès qu’une structure devient close et couverte, elle change de catégorie réglementaire, peu importe l’intention initiale du propriétaire. Couper le vent avec deux panneaux ne change rien à cette qualification technique, même si le geste partait d’une envie purement pratique.
La bonne foi ne suffit donc jamais à effacer une obligation déclarative. Avant d’ajouter le moindre panneau latéral à un carport existant, un passage par le service urbanisme reste le réflexe le plus rentable. Il permet de savoir si la surface franchit les seuils de 5 ou 20 mètres carrés avant même de sortir la perceuse.
Une fois les travaux achevés, une déclaration foncière doit être transmise à l’administration fiscale dans un délai de 90 jours, un délai court qui laisse peu de place à l’improvisation une fois le chantier terminé.
Deux panneaux de bardage, une heure de travail, et pourtant tout un statut administratif qui bascule sans prévenir. La leçon vaut pour n’importe quel abri de jardin ou pergola qu’on referme un peu trop vite un week-end d’automne. Avant de sortir la visseuse, un simple coup de fil à la mairie évite bien des mauvaises surprises l’année suivante.