


Il a mis un petit poêle à bois dans son abri de jardin pour bricoler au chaud : trois ans après, l’assureur a tout sorti
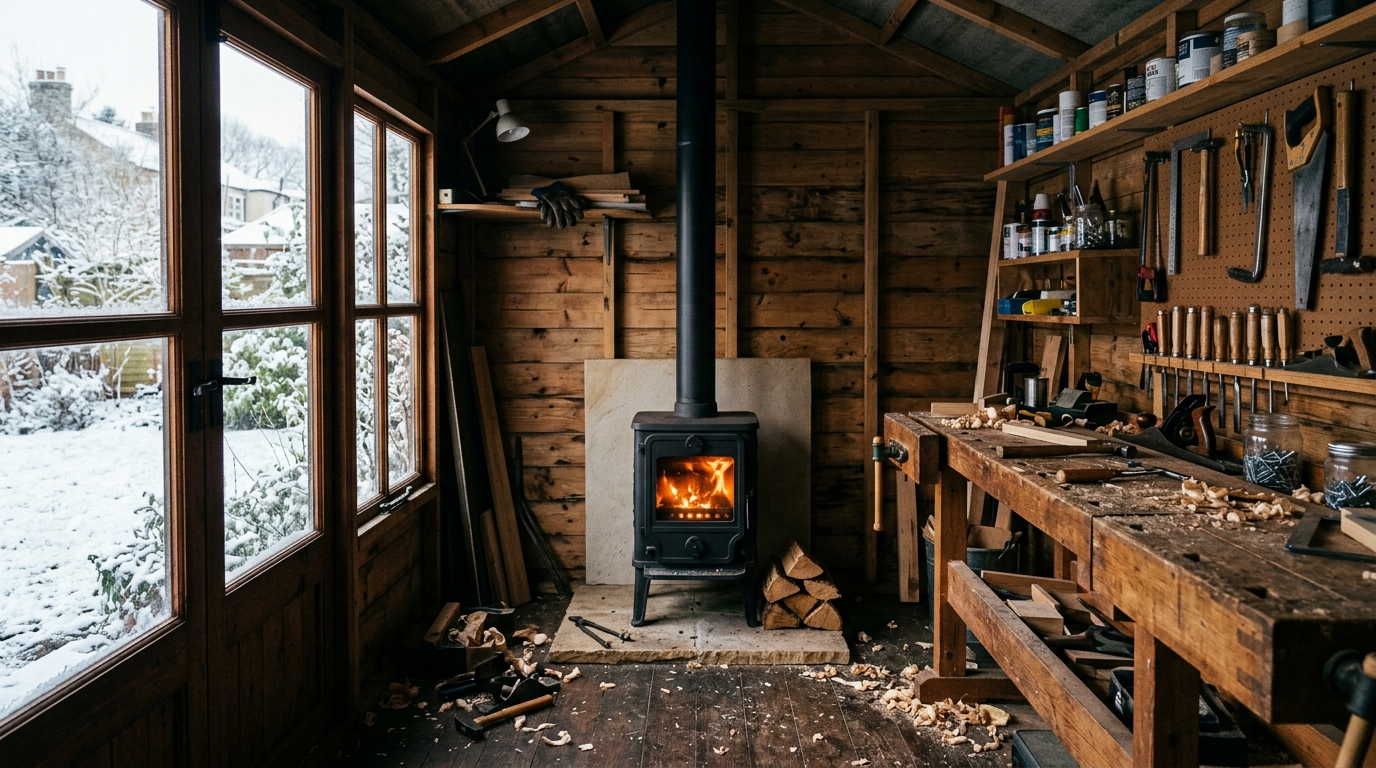
Un petit poêle dans l’abri de jardin, un établi, des soirées de bricolage au chaud en plein hiver : le rêve de beaucoup de bricoleurs. Sauf qu’un détail administratif dort souvent au fond d’un tiroir. Un propriétaire raconte avoir découvert, trois ans après l’installation et lors d’une expertise, ce que cet oubli pouvait coûter à son indemnisation. Voici ce qu’il a appris, et ce qu’il aurait dû faire.
Un abri, un poêle, un contrat qui n’a pas bougé : le piège des 15 jours
Avant le poêle, l’abri contenait des outils, un établi et peut-être quelques pots de peinture. Après, il accueille une source de chaleur permanente, des heures de présence en plein hiver, du bois stocké à proximité et, très souvent, des copeaux ou de la sciure sur le sol.
Le même local sert à autre chose, et l’assureur ne le voit pas de la même façon. Pourtant, le contrat d’assurance habitation date d’avant le poêle, personne ne rouvre le dossier, et la question ne revient qu’après un départ de feu ou lors d’une expertise.
Le droit des assurances raisonne en probabilités, pas en intentions. Un feu de bois dans une pièce en bois augmente la probabilité d’un sinistre, ce qui suffit à qualifier une aggravation du risque. Une circonstance est aggravante dès lors qu’elle modifie l’opinion que l’assureur se fait du risque.
Le délai est de 15 jours, à compter du moment où l’on a connaissance du changement. Le confort de l’atelier est donc le fait générateur de l’obligation, bien avant la première flambée. Cette règle ressemble à celles qui piègent les propriétaires dans d’autres coins du jardin, comme ces aménagements qui finissent le plus souvent au tribunal.
Mais que se passe-t-il concrètement le jour où l’expert pousse la porte de l’abri ?
Ce que l’expert écrit dans son rapport quand il voit le poêle
Un sinistre déclenche une expertise, et l’expert regarde ce qui a brûlé, d’où le feu est parti et ce qu’il y avait dans l’abri. Si un poêle non déclaré apparaît dans le rapport, l’assureur dispose d’un argument juridique. Il n’a même pas besoin d’accuser quiconque de mensonge pour le faire jouer.
Côté forme, la déclaration se fait par lettre recommandée ou par envoi recommandé électronique. Certains assureurs acceptent aussi l’espace client ou le téléphone, mais mieux vaut confirmer par écrit pour garder une trace datée. Cette trace sera la meilleure alliée du propriétaire en cas de discussion.
Une fois la déclaration reçue, l’assureur peut résilier le contrat, avec un effet dix jours après la notification, ou proposer une surprime au titre de l’article L113-4. Déclarer n’est donc pas gratuit, mais c’est le seul moyen de savoir à quoi s’en tenir avant que le feu ne prenne.
Les distances de sécurité forment le second point de contrôle. La notice du fabricant précise en général l’écart à respecter entre le poêle, son conduit et les parois combustibles.
Un abri de jardin étant souvent en bois, la règle compte doublement, tout comme la protection du sol et le passage du conduit dans la toiture, deux zones où une pose approximative laisse des traces.
D’ailleurs, un orage ou un coup dur arrivent toujours au pire moment : certains dégâts du jardin sont presque toujours refusés.
Reste la vraie question : de combien l’indemnité fond-elle, au juste ?
C’est l’article L113-9 qui s’applique quand la mauvaise foi n’est pas établie. Le contrat n’est pas nul, mais l’indemnité est réduite en proportion du taux des primes payées par rapport au taux des primes qui auraient été dues si les risques avaient été exactement déclarés. Plus l’écart est grand, plus l’indemnité fond : un abri équipé d’un poêle pourrait être indemnisé très partiellement.
Réduction proportionnelle, nullité, conduit encrassé : les trois scénarios
Avant de détailler les scénarios, un rappel utile : un feu de cheminée n’arrive pas par hasard, et le ramoneur lit des choses dans un conduit que le propriétaire ne soupçonne pas.
Premier scénario, le plus courant : l’omission sans mauvaise foi prouvée. Après sinistre, la réduction proportionnelle de L113-9 joue, calculée au prorata de la prime. Si l’omission est découverte avant tout sinistre, l’assureur peut augmenter la prime ou résilier avec un préavis de 10 jours.
Deuxième scénario, bien plus lourd : l’omission ou la fausse déclaration intentionnelle. Si l’assureur la prouve, elle entraîne la nullité du contrat au titre de l’article L113-8. C’est un autre régime, qui suppose une preuve de l’intention.
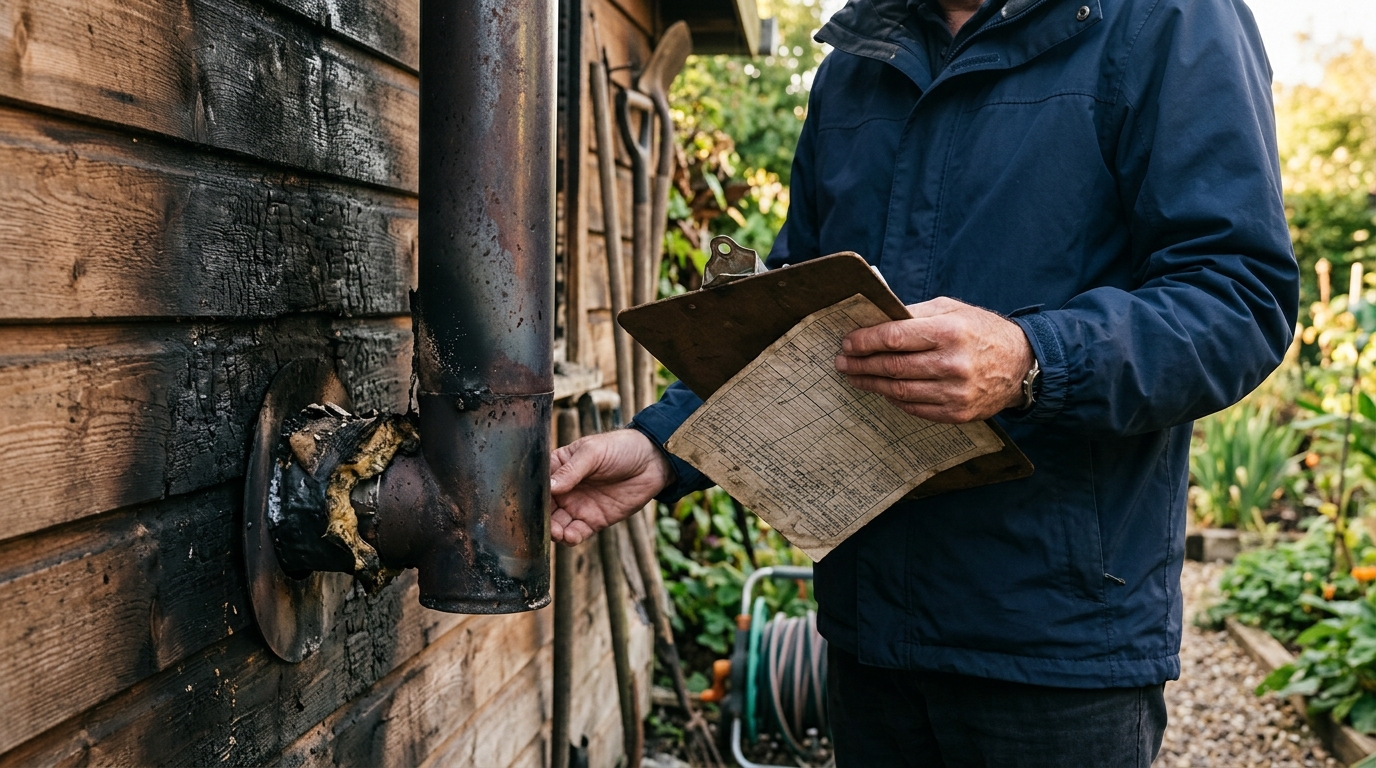
Troisième scénario : l’incendie parti du poêle ou le feu de conduit. Le débat se joue alors sur la déclaration du risque et sur la preuve du ramonage. Un conduit encrassé est la cause classique d’un feu de cheminée, et l’assureur sait vérifier si l’entretien a été fait.
Le ramonage doit suivre la fréquence fixée par la réglementation applicable à votre commune et par votre contrat. Conservez chaque certificat, année après année.
Alors, trois ans de silence, est-ce rattrapable ? C’est la bonne nouvelle, et elle est à double tranchant.
Trois ans de silence : comment régulariser sans attendre le feu
Trois ans de silence ne valent pas autorisation. L’obligation de déclarer pèse sur l’assuré dès l’installation, et le temps écoulé ne la fait pas disparaître. Un assureur qui découvre le poêle avant tout sinistre peut proposer une nouvelle prime ou résilier, et après un sinistre, la réduction proportionnelle reste possible.
Première étape : déclarer le poêle par recommandé, en joignant la facture et l’attestation d’installation si elles existent. Notez la date d’envoi, car c’est elle qui prouve le respect du délai. Pour les chauffages au bois en général, un geste peut valoir une lourde amende.
Deuxième étape : une installation conforme. Un installateur qualifié connaît les distances, le tubage et les protections, et remet généralement un document attestant de la pose.
Troisième étape : l’extincteur. Dans un abri chauffé au bois, il se place près de la porte, à un endroit que l’on atteint sans passer devant le poêle. Vérifiez qu’il convient à un départ de feu dans un local où l’on stocke du bois et des produits d’atelier.
Les clauses propres aux dépendances varient d’un contrat à l’autre. Le plus sûr est de relire les conditions générales et de demander par écrit comment l’assureur traite un abri équipé d’un poêle. Si une surprime est proposée, l’assuré dispose de trente jours pour l’accepter ou la refuser, le temps de comparer avec une offre concurrente.
Régulariser maintenant, c’est choisir le moment où la discussion se tient sans feu à expertiser.
Ce que ça change pour votre bois, votre voisinage et votre facture
Le poêle n’est qu’un maillon : le stockage du bois compte aussi. Un tas rangé n’importe où peut créer d’autres soucis, et le garage n’est pas toujours la bonne idée pour s’éviter les sorties sous la pluie.
Concrètement, un dossier à jour change la nature de la discussion. Facture, attestation de pose, certificats de ramonage et accusé du recommandé forment un petit dossier que l’expert peut consulter sans que l’assuré ait à se justifier.
Côté budget, la surprime est le prix de la tranquillité. Elle est connue à l’avance, alors qu’une indemnité amputée après un sinistre ne se négocie plus. Le calcul est vite fait.
Enfin, un poêle déclaré se vit mieux : on sait ce que couvre le contrat, ce qu’il exige, et l’on peut bricoler l’hiver sans arrière-pensée. Quand on empile du bois près de l’abri, mieux vaut aussi connaître les règles de voisinage, car un tas visible depuis la rue peut valoir un courrier du syndic.
Reste à relire son contrat avant le premier feu de l’automne.
Un poêle, c’est 15 jours pour déclarer, et le reste du temps pour bricoler tranquille. Si le sujet des assurances vous a mis la puce à l’oreille, vous voudrez savoir quels dégâts l’assurance habitation rembourse vraiment quand l’orage frappe. Et si votre jardin cache d’autres pièges, cet arbre à moins de 20 € peut coûter 15 000 € à vos fondations.