Poêle installé dans sa véranda sans rien dire à personne : l’assureur le sait avant lui
Imaginons Marc, 54 ans, propriétaire d’un pavillon aux portes de Dijon. Sa véranda est superbe l’été, glaciale dès novembre. Un soir d’octobre, il tombe sur une annonce : un poêle à bois, quasi neuf, à un prix qui ne se refuse pas.
Il l’achète, le pose lui-même un week-end, raccorde un conduit et allume le premier feu. La pièce devient enfin un vrai salon d’hiver. Marc ne prévient personne. Pas son assureur, pas sa mairie. À quoi bon, puisque tout marche ?
Cette histoire est un scénario type, mais elle ressemble à des situations très concrètes que les assureurs rencontrent chaque hiver. Et la suite n’a rien d’un conte de fées.
Le week-end où tout semble parfait
Pendant quelques semaines, Marc est ravi. Le poêle ronronne, la facture de chauffage baisse, les amis viennent boire un verre dans la véranda. Rien ne laisse deviner le piège.
Pourtant, côté contrat, quelque chose a bougé sans qu’il le sache. Un poêle ajouté dans une véranda modifie le risque que l’assureur a évalué à la signature. Chaleur plus intense, conduit qui traverse une structure souvent légère, combustible stocké à proximité : ce ne sont plus les mêmes conditions.
Or votre contrat repose sur ce que vous avez déclaré. Si la réalité change, l’assureur doit en être informé. Et c’est là que le décor se fissure, doucement.
Ce que le contrat attend vraiment de vous
Premier réflexe à avoir : prévenir son assureur avant d’allumer le premier feu. La plupart des contrats d’assurance habitation demandent de signaler tout changement qui aggrave le risque, comme l’installation d’un appareil de chauffage au bois.
Ce n’est pas une formalité pour embêter. L’assureur peut simplement adapter le contrat, parfois sans surcoût important, parfois avec une condition à respecter. Mais sans cette déclaration, vous prenez un risque que vous ne mesurez pas.
Si vous voulez comprendre jusqu’où un assureur peut s’appuyer sur un détail pour refuser de payer, la loi encadre ce que l’assurance peut invoquer. Mais mieux vaut ne jamais en arriver là.
Et le plus piégeux n’est pas toujours la déclaration elle-même. Il y a un détail technique que beaucoup oublient, caché dans le mur.
Le conduit, ce détail qui pèse lourd
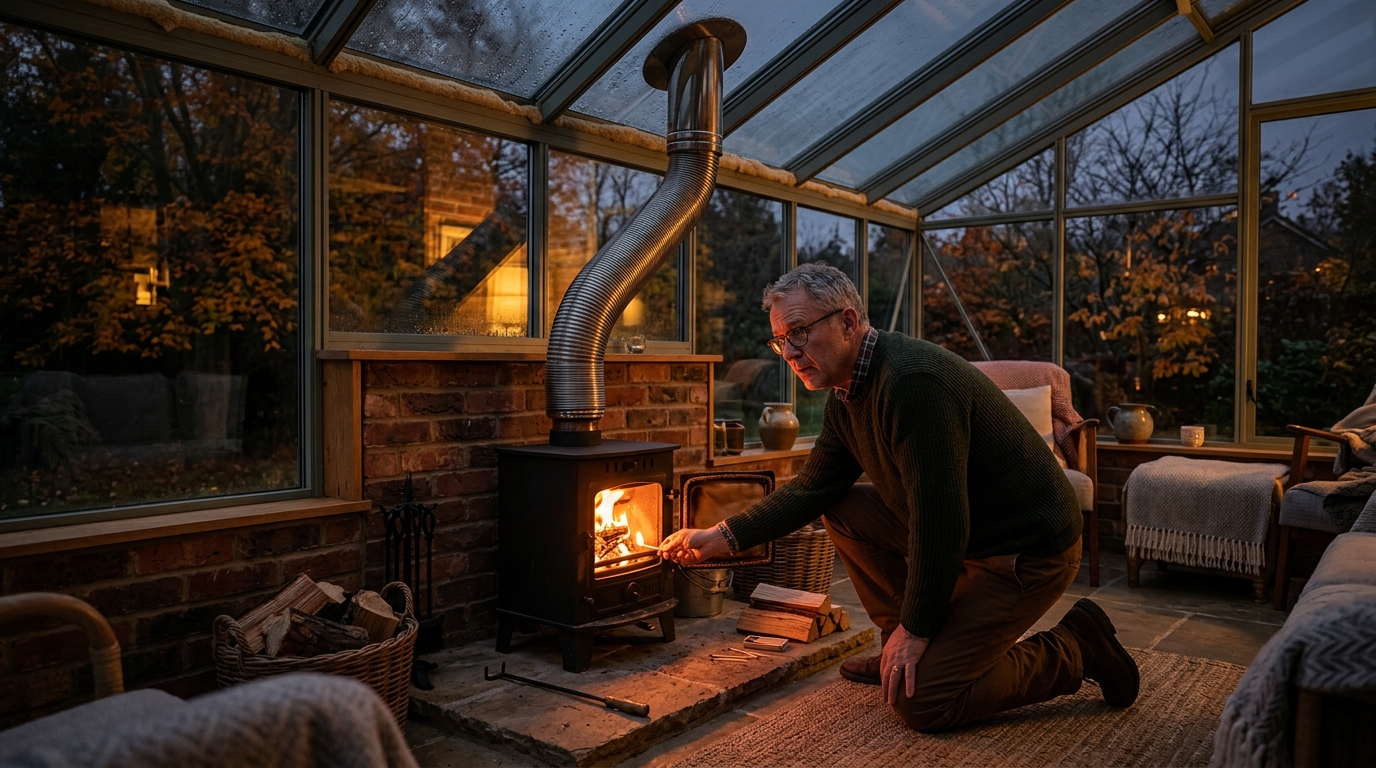
Un poêle, c’est un appareil, mais aussi un conduit. Et c’est souvent lui que l’expert regarde en premier. Un conduit mal dimensionné, mal fixé ou non adapté à l’appareil est une cause classique de départ de feu.
Dans une véranda, la question se corse. Les parois sont souvent vitrées, la toiture légère, la structure parfois en aluminium. Le passage du conduit doit respecter des distances de sécurité avec les matériaux environnants, selon les prescriptions du fabricant et les règles de l’art.
Faire poser l’ensemble par un professionnel qualifié, avec une facture à la clé, change la donne. C’est exactement ce qui manque dans le cas d’un appareil récupéré et branché seul : l’assureur peut réclamer une facture de pose qui n’existe pas.
Reste une pièce du puzzle que Marc n’a jamais regardée. Et elle revient chaque année.
L’attestation de ramonage, la pièce que l’on réclame après coup
Ramoner son conduit n’est pas une option. C’est une obligation, et le règlement sanitaire départemental fixe le rythme, en général une à deux fois par an selon le combustible. Vous devez pouvoir le prouver.
Cette preuve, c’est l’attestation remise par le professionnel qui intervient. Sans elle, en cas de sinistre, vous n’avez rien à opposer à l’expert qui demande si le conduit était entretenu. Un simple coup de balai fait maison ne laisse aucune trace utile.
Avant d’allumer, cette vérification évite amende et refus d’assurance. Un petit réflexe qui coûte quelques dizaines d’euros et qui peut peser bien plus le jour où rien ne va plus.
Revenons à Marc, parce que sa première vraie nuit d’hiver arrive.
La nuit où l’histoire de Marc bascule
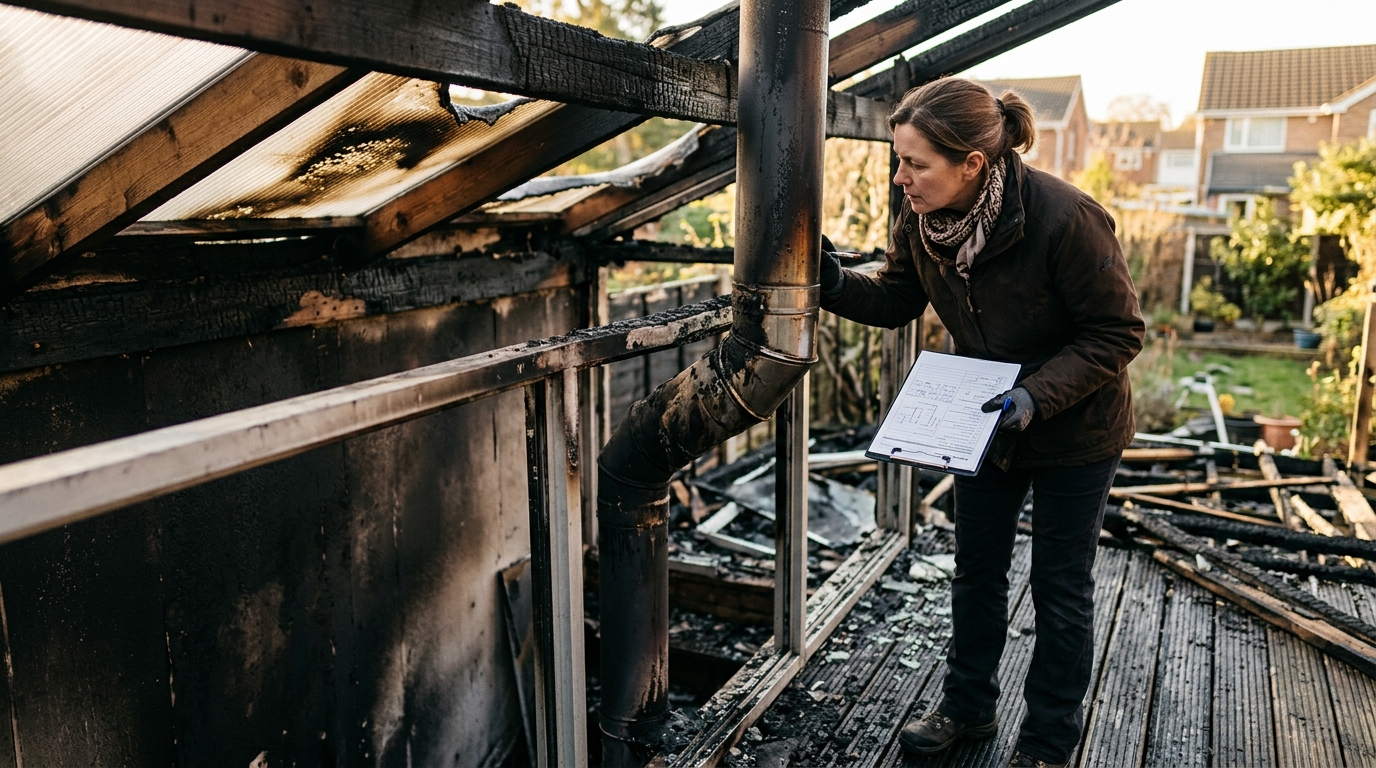
Fin janvier, par grand froid, Marc charge le poêle à fond avant d’aller se coucher. Quelques heures plus tard, une odeur de brûlé le réveille. Le conduit a surchauffé, la structure de la véranda a noirci, un morceau de toiture est endommagé.
Les pompiers interviennent à temps. Le pavillon est sauvé, mais la véranda est ravagée. Marc appelle son assureur, persuadé que tout sera réglé en quelques semaines.
L’expert se déplace. Il regarde le poêle, remonte le conduit, demande les papiers. Facture de pose ? Aucune. Attestation de ramonage ? Aucune non plus. Et, surtout, aucune déclaration de l’appareil au contrat.
Un seul de ces manques suffit parfois à compliquer sérieusement un dossier. Les trois ensemble, c’est le scénario que redoutent tous les assureurs comme tous les assurés.
Ce que l’assureur peut faire, et ce qu’il ne peut pas
Soyons précis, car la réalité est plus nuancée qu’un simple « refus ». Selon la situation, l’assureur peut contester la garantie, appliquer une réduction de l’indemnité ou demander des justificatifs avant de payer. Tout dépend de ce que dit le contrat et de ce qui s’est réellement passé.
Ce qui compte aussi, c’est le lien entre le manquement et le sinistre. Un conduit non conforme qui provoque l’incendie pèse évidemment plus lourd qu’un détail sans rapport. Si le litige s’enlise, il existe des recours, et mieux vaut les connaître avant d’en avoir besoin.
D’autres mécanismes surprennent aussi les assurés en hiver. Par exemple, certaines lignes du contrat changent tout en cas de dégât des eaux. La logique est la même : le diable se cache dans les clauses que l’on n’a jamais relues.
Votre check-list avant d’allumer le premier feu
Pour que votre histoire ne ressemble pas à celle de Marc, voici le parcours à suivre, dans l’ordre.
D’abord, prévenez votre assureur avant l’installation. Précisez le type d’appareil, l’emplacement exact dans la véranda et le combustible utilisé. Demandez une réponse écrite.
Ensuite, faites poser par un professionnel et conservez la facture. Vérifiez que le conduit est adapté à l’appareil et respecte les distances de sécurité avec les parois et la toiture de la véranda.
Enfin, faites ramoner et gardez l’attestation. Rangez-la avec votre contrat : c’est elle qu’on vous demandera, un jour, sans prévenir.
Pensez aussi à la mairie : selon votre commune et l’ampleur des travaux, certaines démarches d’urbanisme peuvent s’appliquer à une véranda. Un coup de fil au service concerné vous évitera une mauvaise surprise.
Le bois qui traîne près du poêle, l’autre point de vigilance
Dernier détail, souvent négligé : où rangez-vous vos bûches ? Un stock trop près de l’appareil ou empilé contre une paroi peut aggraver le risque, et les assureurs y sont attentifs après un sinistre.
C’est un sujet à part entière, et ce que les assureurs regardent en premier pourrait bien vous faire revoir votre façon de ranger.
L’hiver est long, et votre véranda peut redevenir la plus belle pièce de la maison. À condition que le papier suive autant que le feu. Et si vous profitez de ce moment pour faire le point sur vos contrats, il existe un ordre malin pour tout renégocier avant le 1er novembre.