


Il fixe son abri de jardin en kit sur une dalle béton pour résister au vent : un an plus tard, il le découvre sur son avis d’impôt
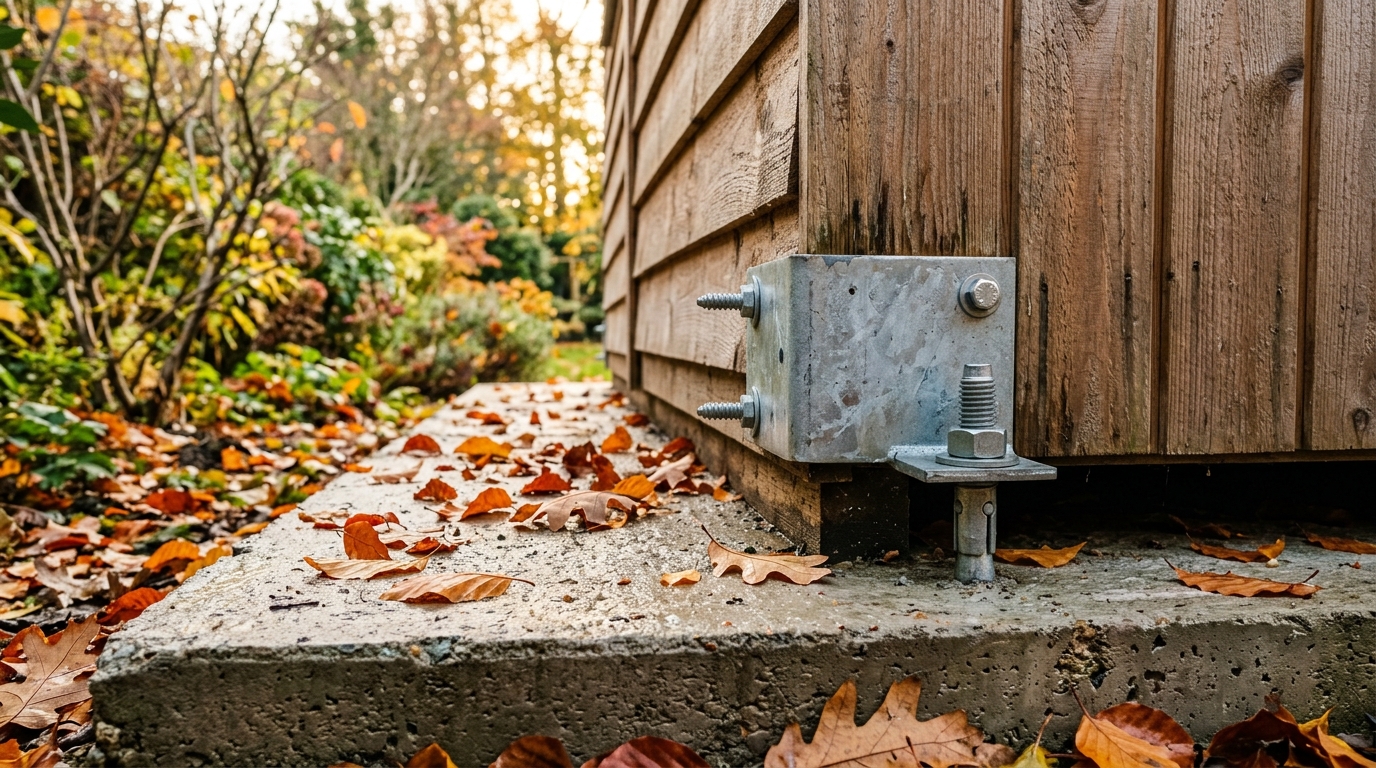
Un kit, une dalle, des chevilles et un week-end d’octobre. L’abri de jardin est monté, solide, prêt à encaisser les rafales. Mais ce réflexe de bon sens cache une conséquence que personne ne voit venir. Et c’est l’avis d’impôt de l’automne suivant qui se charge de la révéler, avec une ligne que le bricoleur n’avait pas prévue.
Un abri de 9 m² prend le vent comme une voile : pourquoi l’ancrer semble logique
Le raisonnement tient la route. Un abri de 9 m² offre une prise au vent redoutable, et mieux vaut l’ancrer que de le récupérer chez le voisin. Alors on visse, on cheville, on fixe.
Sauf que pour l’administration, le critère n’est pas la météo. C’est la fixité. Et là, tout bascule.
Les guides spécialisés rappellent que la taxe foncière vise les constructions fixées au sol de façon permanente. Un abri scellé par des fondations béton ou des attaches de maçonnerie entre dans le champ. Un modèle posé sur plots ou parpaings, démontable, n’y figure en principe pas.
Entre les deux situations, c’est l’administration qui qualifie, au cas par cas. Autrement dit, deux jardins identiques peuvent produire deux avis très différents.
Le point de départ de tout se joue d’ailleurs bien avant l’avis, dès que l’abri devient utilisable. C’est le sujet de ce courrier du fisc qui tombe précisément à l’automne. Mais quel texte de loi dit exactement cela ?
Article 1381, article 1406 : le compte à rebours démarre le jour du montage
L’article 1381 du Code général des impôts range parmi les propriétés bâties imposables les constructions fixées au sol à perpétuelle demeure et présentant le caractère d’un bâtiment. La règle vaut pour une maison comme pour un cabanon de 6 m².
Une valeur locative cadastrale est alors attribuée à l’abri. La taxe foncière revient chaque année sur cette base.
Reste l’obligation déclarative. L’article 1406 impose au propriétaire de signaler toute construction nouvelle dans les 90 jours suivant son achèvement. Pour un abri, l’achèvement correspond au moment où il est utilisable : pose terminée, toit étanche, porte qui ferme.
Le week-end de montage lance donc le compte à rebours. Et beaucoup l’ignorent, comme le montre cet abri monté un week-end d’avril dont la taxe est tombée quatre ans plus tard.
Ce n’est pourtant que la moitié du tableau. Car un autre impôt, avec sa propre logique, peut s’y ajouter.
La taxe d’aménagement, payée une seule fois, frappe toute surface close et couverte de plus de 5 m² dont la hauteur sous plafond atteint au moins 1,80 m. Un abri de 4,9 m² y échappe, ce qui explique le succès des modèles calibrés juste sous la barre. La dalle seule, elle, n’augmente pas cette taxe.
Pour 2026, la valeur forfaitaire s’établit à 892 € par m² hors Île-de-France et à 1 011 € en Île-de-France. Elle est multipliée par les taux votés localement : de 1 à 5 % pour la commune dans le cas général, jusqu’à 2,5 % pour le département.
Prenons un abri de 9 m² en province, avec 3 % de part communale et 2,5 % de part départementale (des taux d’exemple, à remplacer par ceux de votre mairie) : 9 × 892 × 5,5 % donne environ 440 €. Le prix du kit n’entre pas dans le calcul. Reste à savoir comment la ligne apparaît sur l’avis.
Deux ans d’exonération, 40 % de pénalités : tout dépend d’une déclaration
Premier réflexe à connaître : déclarer son abri soi-même change la donne. La démarche se fait en ligne, depuis l’espace particulier, via le service « Gérer mes biens immobiliers ». On y indique la surface, l’usage, les matériaux et la date d’achèvement. Un formulaire papier reste possible auprès du service des impôts fonciers.
Déclarée à temps, la construction neuve bénéficie en général de deux ans d’exonération. Ce répit peut varier selon les délibérations locales, et il ne joue que si la déclaration a bien été déposée.
À défaut, l’administration peut réclamer plusieurs années d’arriérés, majorés de pénalités qui atteignent 40 % selon certains guides. Elle repère aussi les oublis grâce à la comparaison de photos aériennes, une méthode testée d’abord sur les piscines.
Voilà le vrai payoff : quand l’exonération s’arrête, la ligne apparaît sur l’avis, souvent sans le moindre commentaire. Le bricoleur de l’histoire n’a pas été puni pour avoir bien fait. Il a simplement oublié que bien fixer, c’est aussi déclarer.
Existe-t-il une parade légitime ? Oui, et elle tient en quelques choix de départ.
Plots, parpaings, 5 m² : ce qui peut vous éviter l’addition
Un abri posé sur plots ou parpaings, avec une structure simplement lestée, reste dans la catégorie démontable selon les guides spécialisés. Conserver la notice de montage, les photos du chantier et la facture du kit aide à documenter ce caractère si l’administration pose des questions. Aucun choix ne garantit l’immunité, l’appréciation finale revenant aux services fiscaux.
Le démontable ne règle pas tout. Un abri de plus de 5 m² et de 1,80 m de haut, installé durablement, reste soumis à la taxe d’aménagement. Pour l’éviter, il faut rester sous 5 m², sous 1,80 m, ou choisir une structure ouverte : auvent, pergola ou carport ne créent pas de surface taxable.
Autre piège, d’ordre voisin : les erreurs sur l’avis qui font payer trop cher. Si l’abri figure sur l’avis alors qu’il est posé sur plots et démontable, une réclamation est envisageable, photos et factures à l’appui.
Si l’abri est réellement scellé et jamais déclaré, mieux vaut régulariser spontanément par le même service en ligne. La déclaration reste obligatoire même lorsqu’une exonération s’applique, et elle remet les compteurs à l’heure.
Un abri de plus de 5 m² monté sans formalité cumule deux irrégularités, l’une en urbanisme, l’autre en fiscalité. Entre 5 et 20 m², une déclaration préalable en mairie précède les travaux, et c’est elle qui déclenche la liquidation de la taxe. Pour un petit abri de moins de 5 m² sans fondation, ni déclaration préalable ni taxe d’aménagement ne sont dues, dans la limite des règles locales en secteur protégé.
Dernier chiffre : dans certains secteurs, le taux communal peut grimper jusqu’à 20 % sur délibération motivée, soit quatre fois le plafond du cas général. Un simulateur officiel est disponible sur impots.gouv.fr pour chiffrer le projet avant d’acheter le kit. Et pour d’autres constructions du jardin, ces 5 constructions qui déclenchent une taxe des années plus tard méritent un coup d’œil.
Vissé pour tenir au vent, l’abri tient aussi sur l’avis d’impôt : ce qui est fixé se déclare, ce qui est posé se documente.
Et si vous pensiez que seuls les abris attiraient l’attention du fisc, ce qui a repéré une piscine cachée derrière une haie va vous faire regarder votre jardin autrement.
Quant à ceux qui ferment un coin de terrasse pour l’hiver, ce que le fisc dit de mètres carrés au printemps pourrait bien vous concerner.