


« Achat suspect sur votre carte » : l’appel d’un faux banquier qui peut vider votre compte
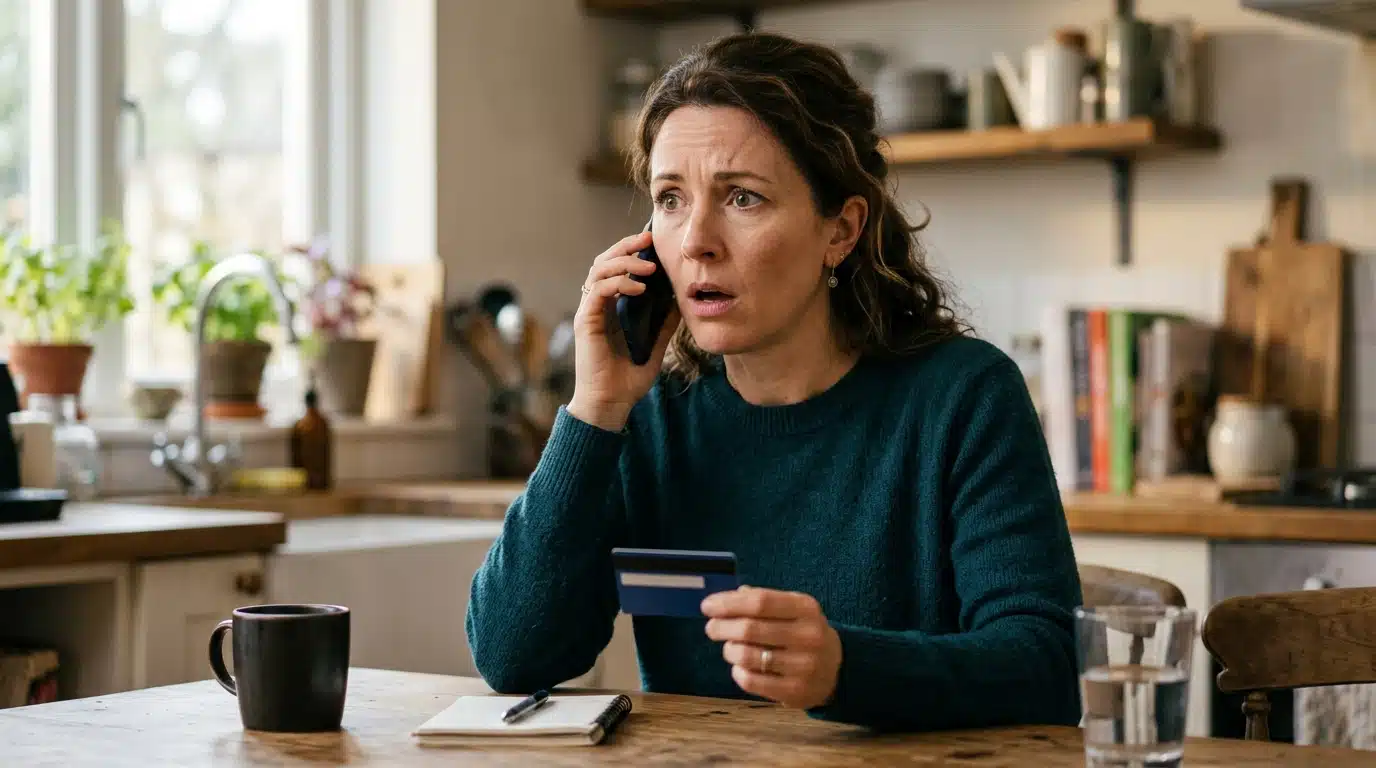
Votre téléphone sonne. Au bout du fil, une voix posée se présente comme un employé de votre banque. Elle vous annonce qu’un achat important vient d’être détecté avec votre carte.
Le cœur s’accélère, c’est l’effet recherché. Et la solution proposée pour tout arrêter cache le vrai piège : ce que le faux conseiller vous demande en échange.
Un achat que vous n’avez jamais fait, et une voix qui vous rassure
Le scénario circule en Argentine, où l’Association des employés de commerce de Rosario a lancé l’alerte. Il commence toujours de la même façon : un appel téléphonique, présenté comme venant d’une banque.
Le prétendu employé affirme qu’une dépense élevée est en cours de traitement avec votre carte, de crédit ou de débit. Il parle avec assurance, il semble connaître son sujet. Rien ne ressemble à une arnaque à ce stade.
Le but est simple : provoquer l’inquiétude. Quand on croit qu’un inconnu utilise sa carte, on ne réfléchit plus pareil. On veut agir vite, avant que l’argent ne parte.
Les escrocs misent sur ce réflexe. Ils savent que la peur de perdre de l’argent pousse à accepter la première aide qui se présente. Ce mécanisme rappelle celui des trois mots qui trahissent un faux conseiller, des arnaques voisines qui jouent sur la même urgence.
Selon l’association, la personne peut croire qu’on la protège alors qu’elle se fait manipuler. Elle n’a pourtant rien demandé, c’est l’appel qui crée le problème. Et c’est justement ce détail que les victimes oublient sous le coup du stress.
Reste à comprendre ce que l’inconnu propose pour « régler » la situation. C’est là que tout bascule.
Le faux opérateur a une solution : « annuler » l’opération
Une fois la peur installée, le faux conseiller propose de « cancelar » la transaction, c’est-à-dire de l’annuler. Il se montre rassurant, presque soulagé de pouvoir vous aider. Le piège est déjà refermé.
Pour y parvenir, il explique avoir besoin de quelques informations. Dans ce type d’arnaque, la demande paraît logique : comment bloquer un achat sans vérifier l’identité du client ? C’est ce raisonnement qui désarme les victimes.
L’opération dont il parle n’existe pas, ou en tout cas n’a rien à voir avec ce qu’il prétend arrêter. Le seul vrai mouvement d’argent possible viendra de ce qu’il obtient pendant l’appel. L’astuce repose sur une inversion : la victime donne les clés pour « se protéger ».
D’autres escrocs ont perfectionné cette mécanique, comme le montre l’alerte de la DGCCRF sur ce faux conseiller qui vous fait valider le virement vous-même. Ici, la méthode est plus discrète encore : il suffit de parler.
Pas besoin de pirater un système informatique. Le maillon faible, c’est la conversation. Une personne qui se sent en danger livre parfois plus d’informations qu’elle ne le ferait en temps normal.
Alors, que réclame exactement ce faux employé ? Selon l’association de Rosario, il vise trois types d’informations : les identifiants du home banking, les codes ou numéros du token de sécurité, et les données complètes de la carte. Avec cela en main, les fraudeurs peuvent tenter d’accéder aux comptes et de lancer des opérations sans autorisation.
Ce que ces trois informations ouvrent aux fraudeurs
Chacune de ces données est une porte. Prises ensemble, elles donnent aux escrocs de quoi se faire passer pour vous. Le risque principal, souligne l’association, est que la victime livre tout, convaincue de parler à sa banque.
Les identifiants du home banking, d’abord, permettent d’entrer dans l’espace en ligne du client. Le token ou les codes de sécurité servent ensuite à valider ce qui doit l’être. Les données de la carte complètent le tableau pour utiliser le produit bancaire.
Autrement dit, la même phrase au téléphone peut valoir un accès complet. Et la victime, elle, pense avoir arrêté une fraude.
Même scénario côté voix : un simple « allô » peut lui aussi servir aux escrocs, comme l’explique cet article sur l’appel silencieux et le clonage de voix. L’association de Rosario a d’ailleurs consacré un autre sujet aux appels muets, ceux qui coupent dès qu’on décroche.
Le message de fond tient en une règle. Une banque ne vous demande pas, par téléphone, un mot de passe, un code PIN ni un token pour « annuler » une opération. Les employés ne devraient pas réclamer ces données sensibles.
Voilà le payoff : le seul vrai indice, c’est la demande elle-même. Si on vous réclame un code, ce n’est pas votre banque. Reste le bon réflexe, qui prend dix secondes et qui change tout.
Le réflexe à adopter, dès la première phrase de l’appel
Premier geste, raccrocher. Ne pas poursuivre la conversation, ne rien confirmer, ne rien donner. Couper n’a rien d’impoli : c’est la meilleure défense.
Ensuite, c’est à vous d’appeler. Contactez votre banque par un canal officiel. L’association recommande par exemple le numéro d’assistance imprimé au dos de la carte physique.
Ainsi, vous pouvez demander si une dépense suspecte existe vraiment. Vous vérifiez aussi l’état de vos comptes sans dépendre de ce que raconte l’interlocuteur. L’appel part de vous, pas d’un inconnu.
Pour aller plus loin côté prévention, certains réglages de la carte comptent aussi, comme le détaille cet article sur le réglage que les fraudeurs adorent voir désactivé. Un bon réflexe au téléphone ne remplace pas une carte bien paramétrée.
Et si vous avez déjà parlé ? Le texte source renvoie vers un guide pour savoir comment et où déposer plainte en cas d’escroquerie numérique ou de délit informatique. Plus l’alerte est rapide, mieux c’est.
Côté droits, la loi française prévoit des règles précises sur la fraude à la carte et le remboursement par la banque, avec une exception à connaître. Elle ne vaut pas pour l’Argentine, mais elle montre que le cadre compte.
Dernier point, peut-être le plus utile : parlez-en autour de vous. Ce genre d’appel vise souvent des personnes qui ne se méfient pas encore. Une phrase glissée à un parent suffit parfois à lui éviter le pire.
L’arnaque fonctionne parce qu’elle va vite. Votre meilleure parade, c’est de ralentir.
Un banquier qui vous demande vos codes n’est jamais votre banquier. Gardez ça en tête, c’est la seule règle à retenir de cette histoire.
Et si vous vous demandez quelle est l’ampleur du phénomène, le chiffre dingue que cache la France des arnaqueurs va vous faire réfléchir. Quant au geste du distributeur, le réflexe machinal qui expose votre compte pourrait bien vous concerner.