


La DGCCRF alerte : ce faux conseiller bancaire vous fait valider le virement vous-même
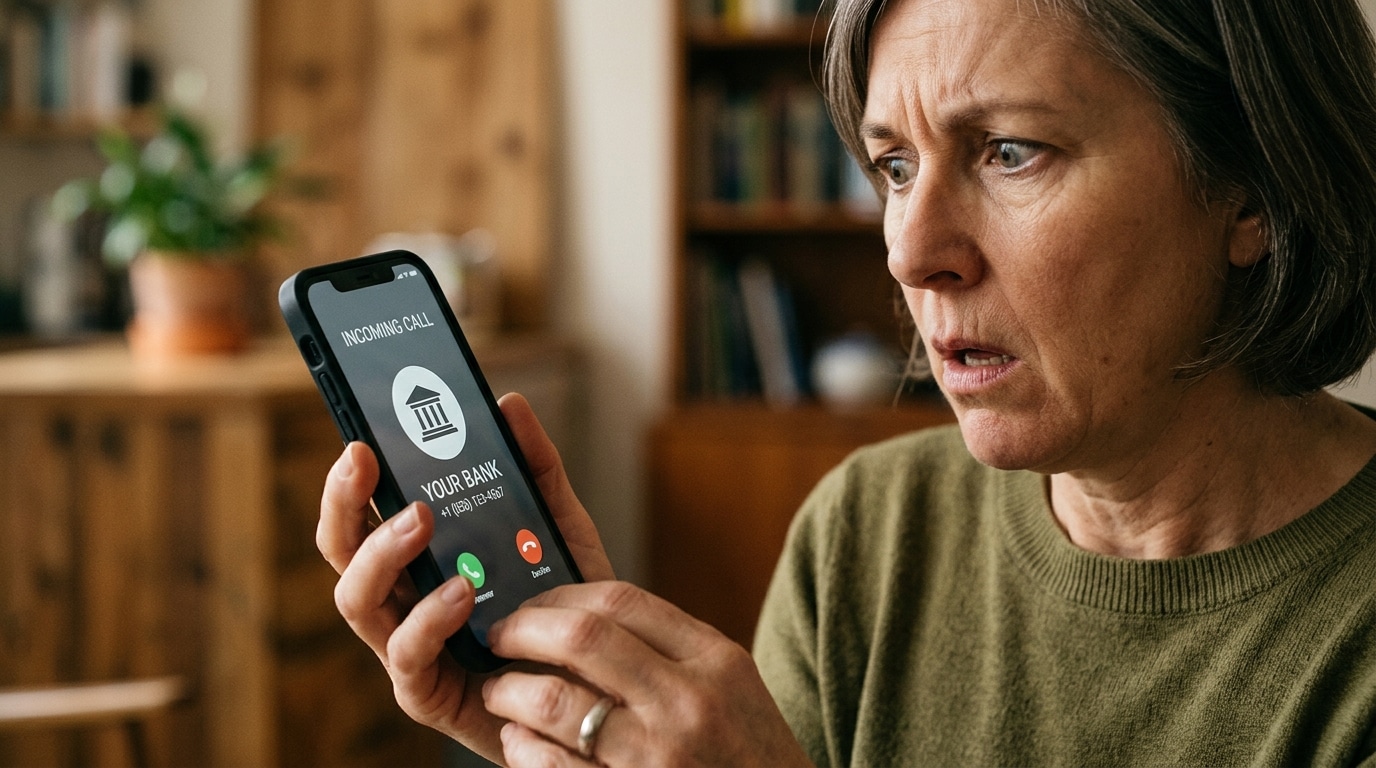
Le téléphone affiche le numéro exact de votre agence. Une voix professionnelle vous appelle par votre nom, cite votre conseiller habituel, parfois même votre dernier retrait au distributeur. Puis elle annonce un paiement suspect à l’étranger, qu’il faut bloquer immédiatement. La DGCCRF vient de détailler ce scénario dans une fiche pratique, et le piège final est glaçant : c’est vous-même qui validez le vol.
Un numéro truqué qui désarme toutes les défenses
Le mécanisme repose sur un détail technique que peu de clients connaissent vraiment. L’affichage du numéro appelant, ce qu’on appelle le spoofing, peut être falsifié sans compétence particulière. Un escroc fait ainsi apparaître sur votre écran le numéro réel de votre banque, celui-là même inscrit sur vos relevés.
Cette usurpation change tout dans la perception de la victime. Un appel qui semble venir de sa propre agence, avec un interlocuteur qui connaît des détails précis du compte, désarme la méfiance la plus élémentaire. Ces informations personnelles proviennent souvent de fuites de données antérieures, revendues après des piratages sans lien direct avec la banque. Un peu comme lorsqu’une arnaque au démarchage téléphonique exploite des données personnelles récupérées ailleurs.
L’urgence devient l’arme centrale. Le faux conseiller insiste sur le temps compté avant que la transaction frauduleuse ne se valide définitivement, poussant la victime à agir sans réfléchir. Cette pression psychologique n’est d’ailleurs pas sans rappeler certaines arnaques financières signalées récemment, où une règle bancaire méconnue a bloqué une opération légitime, preuve que ces mécanismes de sécurité restent mal connus du grand public.
La notification qui autorise au lieu de bloquer
Vient alors la demande décisive. Le prétendu conseiller explique qu’une notification va apparaître sur l’application bancaire du client, et qu’il faut la valider pour annuler l’opération suspecte. Dans d’autres cas, il demande simplement de lire à voix haute le code reçu par SMS.
Le client, persuadé d’empêcher un vol, fait exactement l’inverse. En validant cette notification ou en communiquant ce code, il autorise en réalité un virement, souvent vers un compte inconnu. La notification ne bloque rien : elle déclenche l’opération préparée en amont par l’escroc, grâce à des identifiants déjà obtenus par hameçonnage.
La double authentification, censée protéger le client, devient ainsi l’outil même de l’escroquerie. Un principe simple permet pourtant de couper court à toute manœuvre : aucun conseiller bancaire ne demande jamais à un client de lui dicter un code de sécurité reçu par SMS. Valider dans l’application signifie toujours autoriser, jamais bloquer.
Les escrocs évoquent parfois un mystérieux compte de sécurité censé mettre l’argent à l’abri, une notion qui n’existe dans aucune procédure bancaire réelle. Comme pour d’autres situations d’urgence mal gérées, la panique reste le meilleur allié des escrocs.
Le réflexe qui change tout : raccrocher et rappeler soi-même
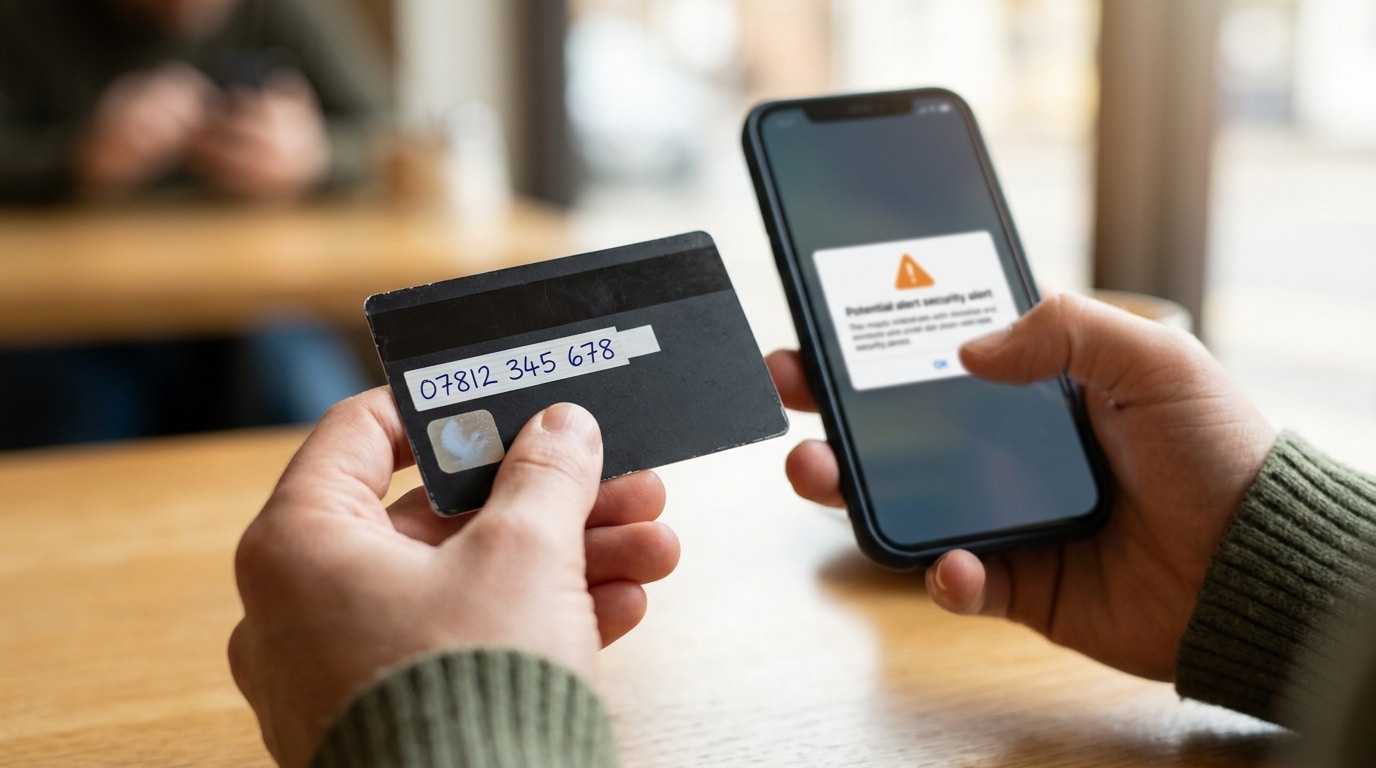
Face à un appel de ce genre, la meilleure réaction reste la plus simple : raccrocher. Rappeler ensuite soi-même l’établissement, mais jamais en recomposant le numéro affiché lors de l’appel suspect. Le numéro fiable est celui inscrit au dos de la carte bancaire, ou celui figurant sur un relevé papier conservé chez soi.
Ce rappel, effectué depuis une ligne différente si possible, permet de vérifier en quelques minutes si un incident réel existe : dans l’immense majorité des cas, l’agence n’a jamais initié le moindre appel.
Ne jamais communiquer un code de validation reçu par SMS, sous aucun prétexte. La règle vaut aussi pour les mots de passe, les identifiants de connexion et les trois chiffres au dos de la carte. Ces éléments ne doivent circuler ni par téléphone, ni par SMS, ni par messagerie, quelle que soit l’urgence invoquée.
Un logiciel de prise en main à distance, sous prétexte de vérifier la sécurité de l’appareil, relève exactement du même stratagème et donne à l’escroc un accès direct à l’écran.
Lorsque le virement a déjà eu lieu, chaque heure compte. La première étape consiste à faire opposition sur les moyens de paiement, puis à déposer plainte rapidement. Une lettre recommandée formalise ensuite la contestation, mais c’est souvent là que surgit le point de blocage : la banque invoque une négligence grave pour refuser le remboursement.
Si le dialogue échoue, un médiateur bancaire gratuit peut être saisi après épuisement des recours internes, comme pour toute contestation liée à des démarches administratives complexes.
Les personnes âgées restent des cibles privilégiées de cette arnaque, souvent moins familières avec la double authentification. Leur expliquer qu’une notification bancaire ne sert jamais à bloquer une opération change concrètement leur réaction en cas d’appel suspect.
Convenir ensemble d’un numéro de confiance à composer en cas de doute, celui inscrit sur la carte, évite bien des situations irréversibles. Ce simple réflexe, transmis avant qu’un appel ne survienne, vaut toutes les mises en garde formulées après coup.