
Dans les comptes de Ronan, chaudronnier-soudeur à Lorient à 2 280 € nets par mois
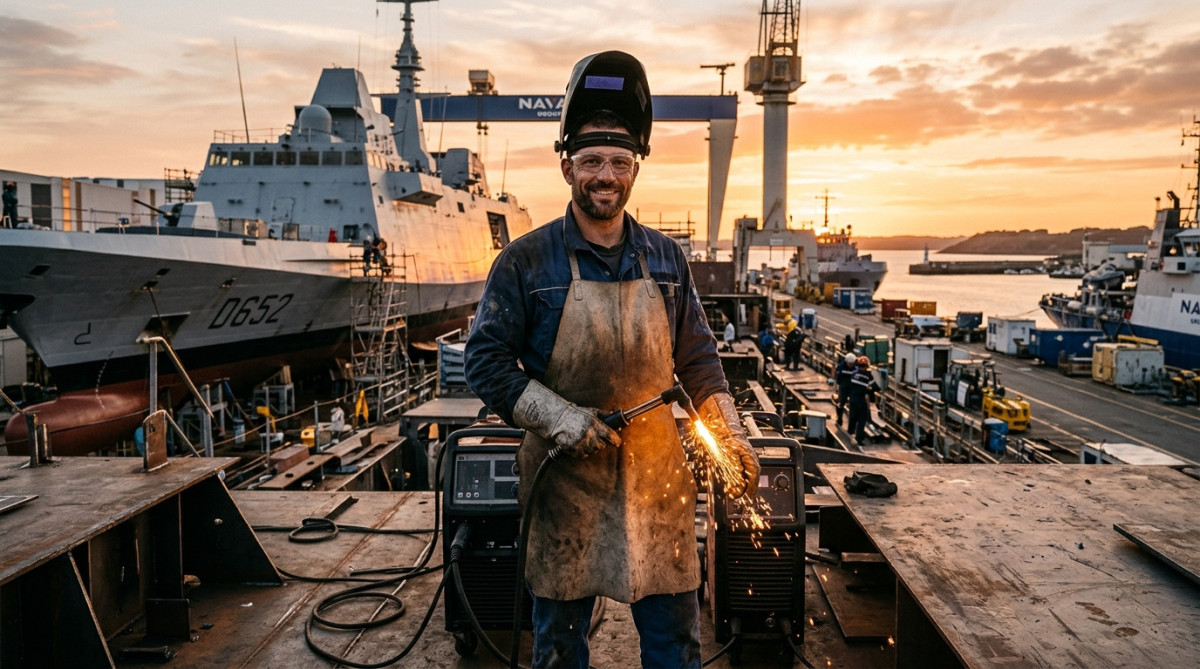
Ronan, 38 ans, chaudronnier-soudeur dans un chantier naval de Lorient, gagne 2 280 € nets par mois. Il vit en couple avec une compagne aide-médico-psychologique et un fils de 6 ans.
Ses journées commencent à 6 h 30, casque sur la tête et chalumeau à la main. Voici comment il répartit chaque euro, et le poste qui le fait encore grimacer chaque mois.
Ce qui tombe sur le compte chaque mois
Son salaire de base net s’élève à 1 960 €. S’y ajoutent une prime de panier de 140 € et une prime de travaux salissants de 85 €. Ces compléments sont versés tous les mois, tant qu’il reste sur les coques.
Quelques heures supplémentaires ajoutent en moyenne 95 € nets, selon la charge du chantier. Cela fait 2 280 € de revenus réguliers pour Ronan, auxquels il faut ajouter les 1 790 € nets de sa compagne.
« Sans les primes, on serait vraiment à l’étroit », reconnaît-il. Au foyer, les deux salaires cumulés atteignent donc 4 070 € par mois, plus 135 € d’allocations familiales pour leur fils.
Mais ce confort apparent cache un poste qui avale presque un tiers du total. Et ce n’est pas celui que l’on croit.
Le poste qui avale un tiers du budget
Le couple a acheté une petite maison de 85 m² à Ploemeur il y a six ans. La mensualité du crédit immobilier atteint 1 090 €, assurance comprise, et il reste dix-sept ans à rembourser.
La taxe foncière, lissée sur douze mois, ajoute 95 €. L’assurance habitation coûte 38 € par mois, et l’électricité 120 € en moyenne, car la maison est chauffée avec des convecteurs électriques.
Les transports pèsent lourd, car Ronan doit rejoindre le chantier à 12 kilomètres de chez lui. Il dépense 140 € de carburant par mois, et son assurance auto revient à 62 €. Sa compagne utilise une seconde voiture : 80 € d’essence et 55 € d’assurance supplémentaires.
Viennent ensuite les abonnements : internet et téléphones pour 69 €, une mutuelle familiale pour 118 € (en partie prise en charge par l’employeur), et une cantine scolaire à 48 €. Le total des dépenses fixes atteint 1 915 € par mois.
« Le crédit, c’est notre sécurité, mais c’est aussi ce qui nous empêche de souffler », confie Ronan. Reste à voir ce que coûte la vie de tous les jours.
Courses, sorties et petits plaisirs : où part le reste ?
Pour une famille de trois personnes, le budget courses s’élève à 520 € par mois. Ronan et sa compagne privilégient le poisson de la criée du Lorient et les légumes du marché, ce qui fait grimper la note mais pèse peu sur leur conscience.
Les sorties restent modestes : 90 € par mois en restaurants, cinémas ou crêperies. Le fils a droit à une activité de voile à 35 € par mois, un sport quasi obligatoire en Bretagne sud, selon son père.
Côté habillement, le couple dépense environ 110 € par mois pour toute la famille, dont 25 € de chaussures de sécurité renouvelées chaque année. Les loisirs de Ronan, c’est la pêche en mer, un budget de 60 € mensuels entre appâts, carburant et entretien du bateau d’un ami.
Les vacances sont lissées à 180 € par mois, soit 2 160 € par an. Cela finance deux semaines en Ardèche en location, et quelques week-ends chez les beaux-parents.
Au total, les dépenses variables s’élèvent à 995 € par mois. Mais que reste-t-il vraiment à la fin ? La réponse a surpris Ronan lui-même.
Ce qu’il reste en fin de mois : le vrai verdict
Avec 4 205 € de revenus (salaires plus allocations) et 2 910 € de dépenses cumulées, le couple dégage un excédent théorique de 1 295 €. Mais Ronan rappelle que ses chiffres personnels sont à regarder séparément.
Du côté de ses propres comptes, il consacre 400 € mensuels à l’épargne. 250 € vont sur un livret A, 100 € sur un PEL, et 50 € sur un plan d’épargne retraite que lui a conseillé son employeur.
Le couple garde 300 € de marge pour les imprévus (réparations de voiture, dentiste, cadeaux). Le reste, soit environ 600 €, est réservé à un projet : agrandir la maison avec une chambre supplémentaire dans trois ans.
« Je sais que je devrais épargner plus, mais avec un crédit et un enfant, c’est déjà pas mal », glisse Ronan. Il estime qu’il pourrait atteindre 20 000 € d’épargne dans cinq ans, à ce rythme.
Son salaire de 2 280 € nets dépasse le salaire médian français, estimé à environ 2 100 € nets par mois pour un temps plein. Mais sans la compagne et ses 1 790 €, le crédit immobilier serait tout simplement intenable.
Pour poursuivre dans l’envers des fiches de paie, découvrez comment Yoann, électricien du bâtiment à Saint-Nazaire, arrive à boucler ses fins de mois avec un salaire quasi identique. Autre métier de la structure, autre arbitrage : le budget de Mélodie, couvreuse-zingueuse à Quimper, réserve quelques surprises.