


Dans les comptes de Nadège, contrôleuse SNCF à Poitiers à 2 270 € nets par mois
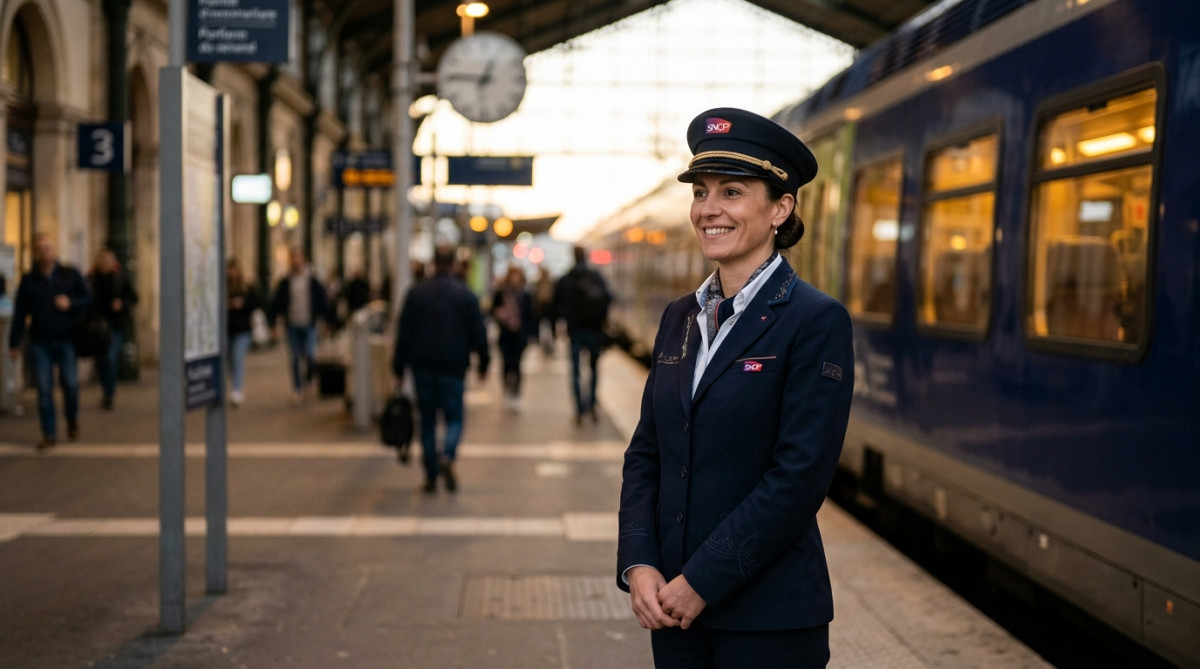
Nadège, 38 ans, contrôleuse SNCF sur les lignes TER et Intercités au départ de Poitiers, gagne 2 270 € nets par mois. Entre les horaires décalés, les primes qui varient selon les rotations et un crédit immobilier qui tourne depuis six ans, elle a accepté de dérouler chaque ligne de son budget.
« Les gens pensent qu’on est fonctionnaires avec un salaire fixe et tranquille. En vrai, mon relevé de paie change presque chaque mois », prévient-elle d’entrée.
Un salaire qui bouge selon les rotations
Le fixe de Nadège tourne autour de 1 890 € nets. Elle est agent d’escale devenue contrôleuse après une mobilité interne obtenue en 2015.
À cela s’ajoutent des primes qui font toute la différence : prime de travail, indemnité de résidence, et surtout la prime de conduite liée aux horaires atypiques. Sur un mois avec plusieurs services de nuit ou de week-end, ces primes grimpent jusqu’à 380 €.
Son mois type atteint donc 2 270 € nets, mais elle a connu des mois à 2 480 € et d’autres, plus calmes, à 2 100 €. « Je ne budgète jamais sur le haut de la fourchette, sinon c’est la catastrophe assurée le mois où je tombe sur un planning tranquille. »
Elle touche aussi 148 € par mois d’allocations familiales pour ses deux enfants, âgés de 7 et 11 ans, versées par la CAF. Un complément qui pèse lourd dans l’équilibre général, on va vite comprendre pourquoi.
Le crédit qui grignote un tiers du salaire
Nadège a acheté sa maison de 90 m² en périphérie de Poitiers en 2019, avec son compagnon, chauffeur routier. Sa part de mensualité de crédit s’élève à 620 €, sur un total de 1 100 € partagé en deux.
Les charges de copropriété n’existent pas puisqu’il s’agit d’une maison individuelle, mais l’assurance habitation lui coûte 34 € par mois. L’assurance emprunteur, elle, ampute 28 € supplémentaires.
Côté énergie, sa part des factures d’électricité et de gaz atteint 95 € mensuels lissés sur l’année, chauffage compris. « L’hiver, on frôle les 160 €. L’été, on descend à 40. Je préfère lisser pour ne pas avoir de mauvaise surprise. »
Sa carte de circulation SNCF lui permet de voyager gratuitement ou à tarif très réduit, un avantage qu’elle chiffre volontiers : « Sans ça, avec mes horaires décalés, je paierais une fortune en trajets. » Un luxe que peu de métiers offrent, et ce n’est pas le seul poste où elle économise.
Assurances, forfaits et mutuelle : la liste qui pèse plus qu’on ne croit
Le forfait mobile de Nadège coûte 15,99 €, celui de son compagnon 12,99 €, tous deux chez un opérateur low-cost. L’abonnement internet-box atteint 34,90 € par mois.
La mutuelle santé familiale, indispensable avec deux enfants sujets aux otites à répétition, lui coûte 89 € mensuels. L’assurance auto de sa voiture personnelle, une citadine achetée d’occasion, revient à 42 €.
S’ajoutent 26 € d’assurance scolaire pour les enfants et 18 € d’abonnement streaming partagé entre deux plateformes. Au total, ses charges fixes hors logement atteignent 460 € par mois.
En cumulant crédit, assurances et abonnements, Nadège consacre 1 262 € chaque mois à ses dépenses fixes. Reste alors un peu plus de la moitié de son salaire pour tout le reste, et c’est là que ça se corse.
Courses, cantine et petits plaisirs : où part l’argent qui reste
Le budget alimentation de la famille tourne autour de 480 € par mois pour quatre personnes, courses en grande surface et marché du samedi compris. « Je fais mes courses le mardi soir après mon service, c’est le seul moment calme. »
La cantine scolaire des deux enfants coûte 78 € mensuels cumulés. Les activités extrascolaires, judo pour l’un, danse pour l’autre, ajoutent 65 € supplémentaires.
Le carburant de sa voiture personnelle, utilisée pour les trajets non couverts par sa carte SNCF, représente environ 90 € par mois. Les sorties restaurant, rares, sont budgétées à 60 € mensuels lissés.
Nadège garde aussi une enveloppe shopping et imprévus de 100 € par mois, souvent absorbée par les vêtements qui grandissent trop vite. « Avec des enfants de cet âge, le budget vêtements explose sans prévenir. »
Ce qu’il reste vraiment en fin de mois
Une fois toutes les dépenses fixes et variables décomptées, il reste à Nadège environ 155 € par mois. Une marge fine, qu’elle essaie de mettre de côté sans toujours y parvenir.
« Je vise 100 € d’épargne automatique dès que le salaire tombe, sur un livret A. Le reste, ça dépend des mois. » Certains mois, la panne de voiture ou une sortie scolaire imprévue avalent tout.
Le couple a aussi un projet à moyen terme : refaire la toiture de la maison, chiffrée à 8 000 €, financée en partie par un prêt travaux qu’ils prévoient de contracter l’année prochaine. « On sait que ça va resserrer encore le budget, mais on n’a pas le choix. »
Nadège n’a pas de gros crédit à la consommation en cours, seulement un petit prêt pour l’achat de la voiture, remboursé à hauteur de 89 € par mois pendant encore quatorze mois. Une fois ce crédit soldé, elle espère respirer un peu plus.
Le mot de la fin
« Je ne me plains pas, on vit correctement à deux salaires. Mais je regarde deux fois avant chaque dépense, et l’épargne, c’est plus un objectif qu’une réalité », résume Nadège.
Avec 2 270 € nets, elle se situe légèrement en dessous du salaire médian net français, qui avoisine 2 100 € pour un temps plein, mais son foyer doit composer avec deux enfants et un crédit immobilier qui structure toute leur organisation.
Pour voir comment d’autres foyers avec enfants s’organisent au quotidien, le budget d’une ambulancière de Chalon-sur-Saône offre un point de comparaison éclairant.