


Coincé sur un compte joint ? Un simple courrier suffit à partir sans l’accord de l’autre titulaire
Tu penses qu’un compte joint te lie à l’autre titulaire pour toujours, comme un contrat impossible à briser sans son feu vert ? C’est une croyance largement répandue, et pourtant totalement fausse. La loi a prévu une échappatoire simple, rapide, et surtout individuelle. Reste à savoir quel geste précis permet de tout déclencher, et ce que cela change vraiment sur le compte.
Un compte joint n’est jamais une prison bancaire
Que ce soit après une séparation, un changement de colocation ou une rupture entre associés, beaucoup pensent devoir négocier avec l’autre titulaire pour quitter un compte joint. C’est faux. La solidarité qui lie les deux parties ne signifie pas que l’une peut retenir l’autre contre son gré.
Chacun conserve à tout moment le droit d’agir seul pour se désolidariser, sans qu’aucune clause contractuelle ne puisse s’y opposer. Ce principe vaut aussi bien pour un couple qui traverse une situation compliquée après un décès que pour des proches qui gèrent ensemble leur budget au quotidien.
L’accord de l’autre n’est jamais requis. En cas de désaccord, chacun garde la faculté de dénoncer la convention, indépendamment de la volonté de l’autre. C’est un droit individuel qui prime sur l’engagement initial pris à deux.
Le geste qui change tout : une lettre, et rien d’autre
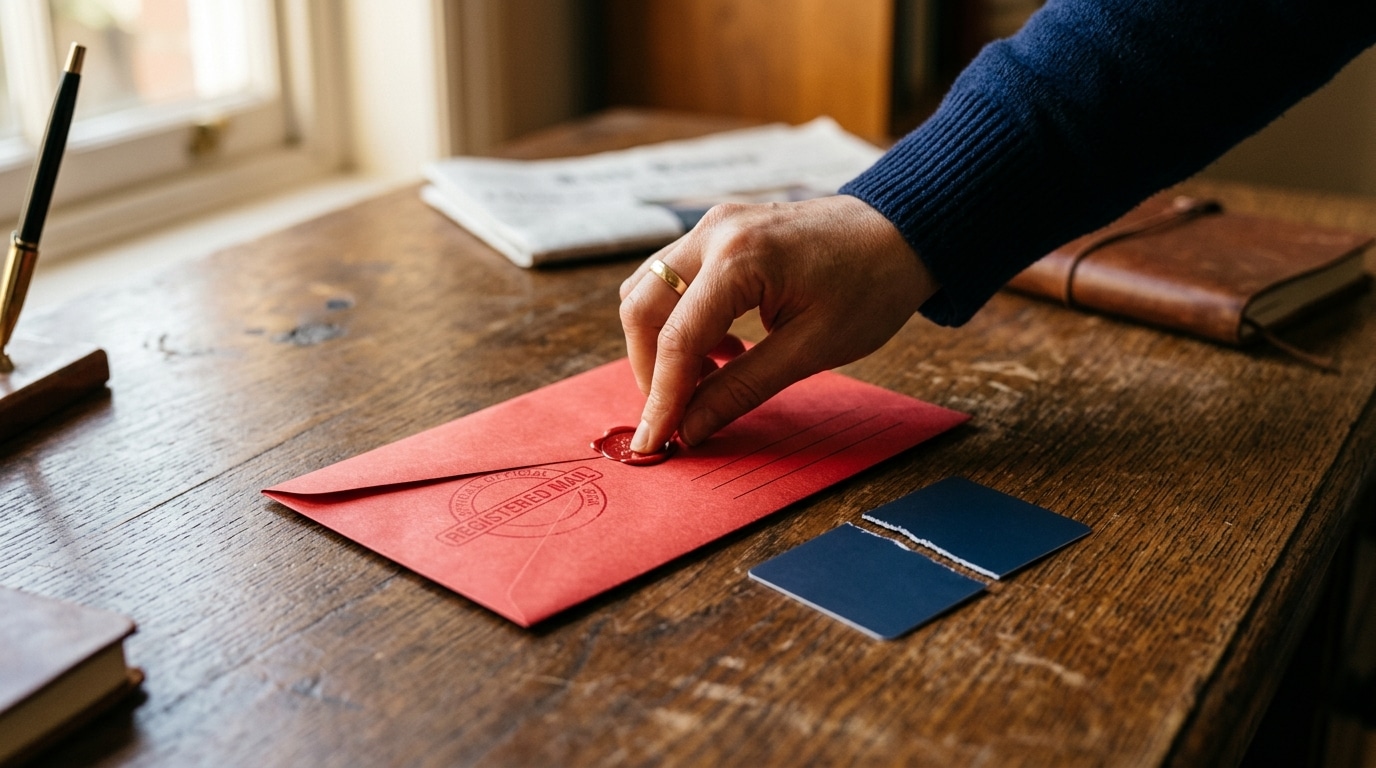
Le mécanisme qui permet cette rupture unilatérale tient en une action précise : l’envoi d’un courrier recommandé avec accusé de réception à la banque. Cette lettre de dénonciation informe l’établissement de la volonté de quitter le compte joint, sans qu’aucune justification ne soit exigée.
Il est conseillé, par courtoisie, d’en envoyer une copie à l’autre titulaire, même si cette étape reste facultative. La demande prend effet dès réception par la banque, ce qui rend caduques toutes les autorisations de prélèvement et les ordres de virement permanents établis auparavant.
Avant d’envoyer ce courrier, mieux vaut retirer ses sommes personnelles, en laissant de quoi couvrir les opérations déjà engagées par carte, chèque ou prélèvement SEPA. Si la banque traîne ou refuse d’appliquer la démarche, le médiateur bancaire reste le recours ultime pour trancher.
Ce que personne ne dit sur l’après-dénonciation
Après avoir envoyé la lettre recommandée, le compte ne se ferme pas comme par magie. Il devient un compte indivis, un statut qui impose désormais la signature des deux titulaires pour la moindre opération, crédit comme débit.
Concrètement, plus personne ne peut agir seul : les fonds restent bloqués tant qu’aucun accord commun n’est trouvé. C’est le détail que beaucoup ignorent avant de se lancer, et qui peut compliquer une situation déjà tendue entre les deux ex-titulaires.
Autre point à connaître : les deux restent solidaires des dettes et découverts accumulés jusqu’à la date effective de désolidarisation, ou jusqu’à la clôture définitive si celle-ci intervient plus tard. Il faudra aussi restituer chéquiers et cartes bancaires, et prévoir des frais, qui varient selon les grilles tarifaires de chaque banque. Pour suivre ce type d’infos utiles au quotidien, pense à ajouter le site à tes favoris Google.
Retenir l’essentiel : un simple courrier recommandé suffit à reprendre sa liberté bancaire, sans dépendre du bon vouloir de qui que ce soit. Reste une question à se poser avant d’envoyer cette lettre : es-tu prêt à gérer un compte indivis, souvent plus contraignant que prévu, le temps de trouver un accord définitif avec l’autre titulaire ?