


« Je n’ai pas les moyens de m’arrêter » : à 90 ans, June vit avec 970 € après 70 ans de travail
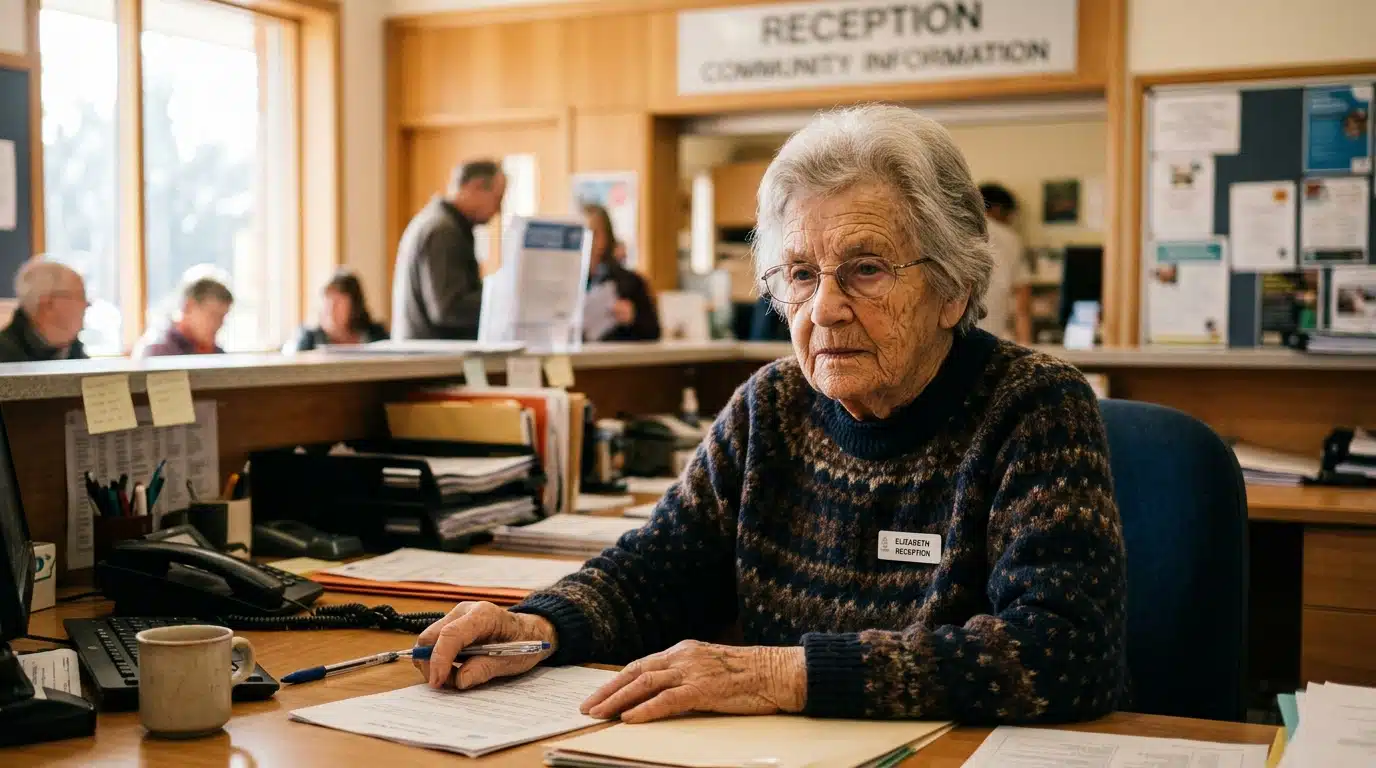
Elle a commencé à travailler bien avant que la plupart des gens de son âge ne soient nés. À 90 ans, June Boyd n’a toujours pas raccroché. Son histoire résonne très fort en France, où le cumul emploi-retraite doit changer dès 2027 : on vous explique ce qui lui a manqué pour s’arrêter, et pourquoi la nouvelle règle fait grincer des dents.
970 € par mois après 70 ans de carrière : le quotidien de June, 90 ans
Pas de croisière, pas de longues siestes. June Boyd, 90 ans, vit aux États-Unis et se rend encore au travail. Elle est réceptionniste à temps partiel dans une association.
Sa pension tourne autour de 1 100 dollars par mois, soit près de 970 €. Une somme modeste au regard d’environ 70 ans de carrière.
Pour boucler ses fins de mois, elle compte donc sur son emploi. De ce que nous avons lu dans les colonnes de Marie France, cette activité lui rapporterait environ 1 100 dollars supplémentaires chaque mois, soit autant que sa pension.
Elle ne s’en cache pas. « Je n’ai pas les moyens de m’arrêter », résume-t-elle, selon le titre du magazine. Et elle détaille : « Les factures d’électricité, l’assurance automobile ou encore le crédit immobilier ne coûtent pas moins cher parce qu’on est senior. »
Aucune excentricité là-dedans. Juste des dépenses courantes qui ne prennent jamais de retraite, quel que soit l’âge de celui qui les paie.
Reste une question que tout le monde se pose : comment peut-on travailler pendant 70 ans et finir avec si peu ? La réponse se cache dans son parcours, et elle est plus précise qu’on ne l’imagine.
Et ce n’est pas qu’une affaire américaine. En France, une réforme du cumul emploi-retraite prévue pour 2027 vise justement les retraités qui voudraient faire comme June.
Première Afro-Américaine à ce poste, mais il lui manquait 30 ans
Le parcours de June n’a rien d’anodin. Elle a notamment été la première Afro-Américaine dans le bureau du commissaire de son comté.
Elle a aussi été la première femme noire à siéger au conseil électoral local. Elle a ensuite travaillé dans un bureau consacré à l’égalité des chances, puis dans l’immobilier.
Autant dire qu’elle n’est pas restée les bras croisés. Pourtant, ce profil de pionnière n’a pas suffi à lui garantir des vieux jours tranquilles.
Avant le détail qui explique tout, un mot sur son foyer. June vit avec plusieurs générations de sa famille, dont une fille malade et 14 arrière-petits-enfants. Beaucoup de monde sous le même toit, et autant de dépenses à partager.
Son cas n’a d’ailleurs rien d’isolé. Aux États-Unis, 48 % des personnes âgées d’au moins 65 ans percevaient un revenu de retraite en 2022. Leur revenu annuel médian atteignait 17 160 dollars, soit environ 1 273 € par mois.
Ce repère en rappelle un autre, côté français : le seuil de 1 700 € pour « vivre décemment » que la pension moyenne touche à peine. Les montants diffèrent d’un pays à l’autre, l’inquiétude se ressemble.
Alors, quel est ce détail ? June n’a pas effectué les 30 années nécessaires dans la fonction publique pour obtenir une pension complète. Trente ans, c’est la marche qui lui a manqué. Résultat : environ 970 € par mois, là où une carrière de sept décennies laissait espérer bien davantage.
Et c’est précisément là que son histoire rejoint ce qui se prépare en France.
Dès le 1er janvier 2027, ce qui change pour ceux qui voudraient faire comme elle
June n’est pas la seule à jongler avec une pension serrée. Josiane, retraitée agricole à 567 €, avait confié qu’elle irait aux Restos du Cœur quand elle ne pourrait plus faire son potager.
Revenons au cumul. Dès le 1er janvier 2027, les règles vont changer pour les personnes ayant liquidé leurs droits. Avant 64 ans, les revenus professionnels seront déduits du montant de la retraite.
Si ces revenus dépassent la pension, celle-ci pourra même être suspendue. Travailler pourrait donc, dans certains cas, coûter sa pension à celui qui reprend une activité.
Entre 64 et 67 ans, le cumul restera possible, mais sous conditions. Les revenus devront rester sous 7 000 € bruts par an. Au-delà, la pension diminuera de la moitié du dépassement.
Le dispositif ne deviendra réellement avantageux qu’à partir de 67 ans. L’âge devient le vrai curseur : avant, l’intérêt financier de poursuivre une activité s’amenuise nettement.
Pour des retraités aux revenus modestes, la question se pose avec acuité. Certains pourraient vouloir compléter leur pension, et les nouvelles règles réduiront justement leur intérêt avant 67 ans.
June résume son état d’esprit avec une phrase qui dit tout : « Je n’ai jamais pensé à arrêter ou à prendre ma retraite quand je ne pouvais pas me le permettre. » Voilà ce que le cas de cette Américaine de 90 ans met en lumière : quand la pension ne suffit pas, s’arrêter n’est tout simplement pas une option.
Reste à savoir qui a voulu cette mesure, et combien elle doit rapporter.
1,9 milliard d’euros attendus : l’économie que beaucoup jugent contre-productive
Le gouvernement espère économiser 1,9 milliard d’euros d’ici 2030 grâce à cette réforme. Plusieurs acteurs économiques contestent pourtant cette stratégie.
Astrid Panosyan-Bouvet et Virginie Calmels dénonçaient une « idée totalement contreproductive ». Six directeurs des ressources humaines de grands groupes parlaient d’une « erreur économique majeure pour la France ».
L’enjeu n’a rien de théorique : il y a trois ans, 606 000 retraités français cumulaient déjà pension et activité professionnelle. Pour eux, savoir quel montant minimum les Français nés avant 1964 doivent toucher en 2026 devient un repère précieux avant de décider de continuer ou non.
Et ceux qui travaillent au-delà de l’âge légal sont nombreux. Les métiers les plus exercés par les seniors actifs racontent à leur manière ce que représente cette seconde vie professionnelle.
June, de son côté, garde confiance. Si elle ne peut plus travailler, elle compte sur ses enfants. Un filet familial que tous les retraités n’ont pas forcément.
À surveiller maintenant : la mise en œuvre au 1er janvier 2027, et la manière dont les retraités concernés réagiront en voyant leur pension réduite ou suspendue avant 67 ans.
À 90 ans, June rappelle une évidence : les factures, elles, ne prennent jamais leur retraite. Et si vivre ailleurs changeait l’équation ? Cette retraitée qui a passé 680 jours au Maroc avec sa pension a vu la facture tomber au retour : 32 857 € à rembourser. À l’inverse, ces retraités installés au bord de l’Atlantique qui disent doubler leur pouvoir d’achat jurent qu’on y vit mieux qu’en France.