



Retraite complémentaire : pourquoi votre virement ne correspond jamais à votre relevé
Vous ouvrez votre relevé de retraite complémentaire, vous repérez un chiffre. Puis vous regardez votre compte bancaire, et là, surprise : la somme reçue est plus basse.
Pas de panique, personne ne vous a oublié une partie de votre pension. Entre le montant « brut » écrit en gros et l’argent qui tombe vraiment, il y a des prélèvements bien précis. Et ils ne sont pas tous du même type.
Voici comment les repérer un par un, sans jargon et sans calculette.
Brut, net, net à payer : trois chiffres, trois réalités
Sur votre relevé, plusieurs montants cohabitent. Le plus gros, c’est le brut : la pension calculée à partir de vos points. C’est celui qui fait le plus plaisir. C’est aussi celui que vous ne toucherez jamais en entier.
Vient ensuite un montant « net » après prélèvements sociaux. Puis, pour ceux qui y sont soumis, un dernier chiffre après l’impôt à la source. C’est ce dernier qui correspond au virement.
Autrement dit, entre le haut et le bas du relevé, votre pension passe par plusieurs filtres. Et le premier est souvent le plus discret.
CSG, CRDS, Casa : le trio qui grignote en silence
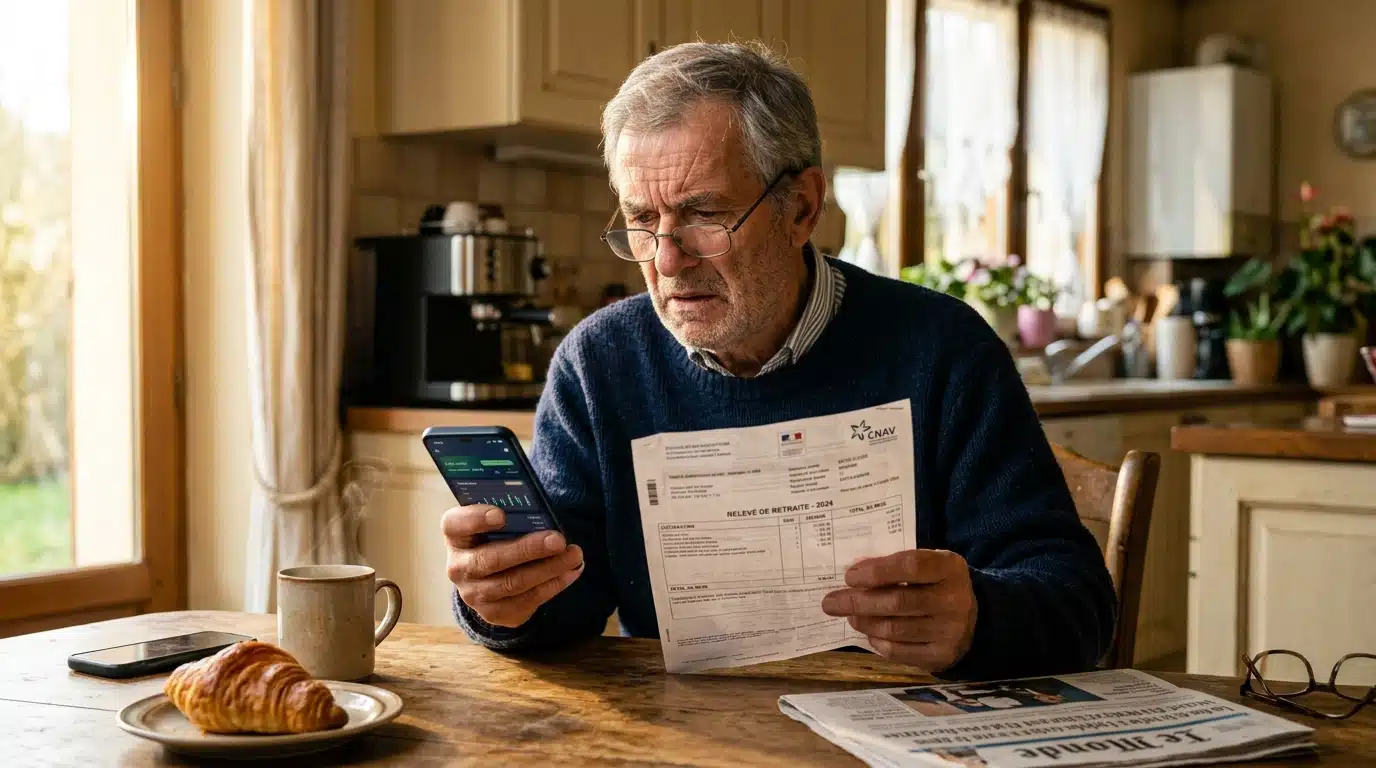
Premier filtre : les prélèvements sociaux. La CSG et la CRDS existent pour financer la Sécurité sociale et rembourser la dette sociale. Elles sont prélevées directement à la source sur votre pension, avant même le virement.
Pour mieux comprendre ce que ça représente concrètement, notre article sur cette ligne discrète du relevé détaille comment elle peut peser lourd chaque mois.
Vient ensuite la Casa, la contribution de solidarité pour l’autonomie. Elle concerne uniquement certains retraités, selon leur situation fiscale. Résultat : deux voisins avec la même pension brute peuvent voir des montants différents sur leur compte.
Et ce n’est pas la seule raison qui explique ces écarts.
Le taux qui change tout : votre situation fiscale
Le point clé, c’est que le taux de CSG n’est pas le même pour tout le monde. Il dépend de votre revenu fiscal de référence, celui qui figure sur votre avis d’impôt.
Selon cette donnée, vous pouvez être soumis à un taux plein, à un taux réduit, à un taux médian ou même être exonéré. Le caisse de retraite applique le taux qu’elle reçoit de l’administration fiscale.
Conséquence directe : un changement de situation (déménagement, décès du conjoint, baisse de revenus) peut modifier ce taux d’une année sur l’autre. Votre virement bouge alors, sans que votre pension brute ait changé.
Il reste un dernier prélèvement, celui qui surprend le plus.
Le prélèvement à la source : la ligne qui varie sans prévenir
Si vous payez l’impôt sur le revenu, votre caisse prélève chaque mois une somme calculée avec un taux transmis par l’administration fiscale. Ce taux est mis à jour après votre déclaration annuelle.
Et c’est là que les écarts apparaissent. Un taux révisé à la hausse ou à la baisse suffit à modifier le virement, alors que le brut reste identique.
Si vous avez plusieurs pensions (régime de base, complémentaire, éventuellement privée), chaque caisse applique son propre taux. Le taux « de foyer » est le même, mais la répartition peut surprendre.
Pour savoir ce que l’impôt peut représenter selon votre niveau de pension, notre article sur une retraite de 1 750 € par mois donne un repère concret.
Un exemple type pour tout comprendre (sans chiffres inventés)
Imaginons un retraité, appelons-le Jean. Son relevé annonce une pension brute. La caisse retire d’abord la CSG et la CRDS, avec le taux correspondant à son revenu fiscal de référence. Il reste un net social.
Ensuite, comme Jean est imposable, elle applique le taux de prélèvement à la source communiqué par les impôts. Le montant restant est celui qui arrive sur son compte.
Maintenant, imaginons que l’année suivante, ses revenus baissent. Son taux de CSG peut passer à un palier inférieur, et son taux d’impôt aussi. Son virement augmente, alors que sa pension brute n’a pas bougé d’un euro.
L’inverse est vrai aussi : c’est pour cela que certains voient leur virement baisser malgré une revalorisation. Notre article sur ces retraités dont le virement baisse malgré la hausse explique ce mécanisme en détail.
Comment vérifier votre propre relevé en 3 minutes
Bonne nouvelle : vous n’avez pas besoin d’être expert. Voici la méthode.
Repérez d’abord le montant brut, puis chaque ligne de retenue : CSG, CRDS, Casa, prélèvement à la source. Additionnez-les mentalement : le total doit expliquer l’écart avec le virement.
Ensuite, comparez avec votre dernier avis d’imposition pour vérifier votre revenu fiscal de référence et votre taux de prélèvement. Si l’un ne correspond pas, c’est là qu’il faut creuser.
Pour aller plus loin, utilisez les simulateurs officiels : ceux de l’Agirc-Arrco sur agirc-arrco.fr, de l’Assurance retraite sur lassuranceretraite.fr, et le simulateur de taux sur impots.gouv.fr. Ils sont gratuits et sans engagement.
Mais attention : un virement peut aussi bouger pour une raison qui n’a rien à voir avec les prélèvements.
Date de virement, régularisation, gel du point : les autres suspects
Parfois, l’écart ne vient pas des taxes. Une régularisation après un recalcul, un rappel de points ou un changement de situation peut ajouter ou retirer une somme ponctuelle.
Il y a aussi la question du timing. Selon votre banque, l’argent n’arrive pas toujours le jour exact annoncé : notre guide sur la vraie date où l’argent tombe vous évitera de paniquer pour rien.
Enfin, le gel de la valeur du point peut expliquer pourquoi votre pension stagne. Pour comprendre cet effet, regardez la somme exacte qui manque sur votre compte.
FAQ : les questions que tout le monde se pose
Pourquoi mon virement est-il plus bas que mon relevé ? Parce que le relevé affiche le brut, alors que le virement est calculé après CSG, CRDS, éventuelle Casa et prélèvement à la source.
Peut-on être exonéré de CSG ? Oui, selon le revenu fiscal de référence. Le taux appliqué est celui que l’administration fiscale communique à votre caisse.
Mon taux d’impôt a changé, pourquoi ? Il est mis à jour après chaque déclaration de revenus. Un changement de situation familiale ou de revenus peut le faire varier.
Que faire si je ne comprends pas un écart ? Contactez votre caisse via votre espace personnel, ou vérifiez votre taux sur impots.gouv.fr. Les deux sources permettent de croiser les informations.
Puis-je modifier mon taux de prélèvement ? Oui, vous pouvez le moduler depuis votre espace particulier sur impots.gouv.fr, notamment en cas de baisse de revenus.
Si vous voulez aller plus loin sur les leviers d’économie, ces trois mécanismes méconnus pourraient bien vous intéresser.