


Tempête Charles : arbre tombé, toiture abîmée… la garantie tempête rembourse quoi, et sous quel délai ?
Le vent est tombé, le calme est revenu. Et vous, vous êtes dans le jardin, face à un arbre couché sur la clôture ou à des tuiles éparpillées sur la terrasse.
Premier réflexe : respirer. Deuxième : savoir ce que votre contrat va vraiment prendre en charge, et surtout ne pas laisser filer le délai. Car oui, il y en a un, et il est court.
Les 5 jours qui comptent vraiment
Pour un sinistre classique comme celui d’une tempête, le Code des assurances fixe un délai de 5 jours ouvrés pour déclarer les dégâts à votre assureur. Ce délai court à partir du moment où vous avez connaissance du sinistre, pas forcément du jour où le vent a soufflé.
Retenez surtout ceci : plus vous êtes rapide, plus le dossier avance vite. Un simple appel, un mail ou un message depuis l’application de votre assureur suffit pour ouvrir le dossier. Mais gardez une trace écrite, c’est votre filet de sécurité.
Et si vous ratez la date ? Tout n’est pas perdu, mais l’assureur peut invoquer un préjudice si ce retard a aggravé les dégâts. Autant ne pas lui offrir cet argument. Reste à savoir ce qui est couvert, et la réponse est plus nuancée qu’on ne le croit.
Ce que la garantie tempête rembourse (et ce qu’elle laisse de côté)
Bonne nouvelle : la garantie tempête est incluse dans la grande majorité des contrats d’assurance habitation. Elle couvre les dommages causés par le vent, mais à une condition précise : l’intensité doit être exceptionnelle. Les assureurs retiennent généralement des rafales d’au moins 100 km/h, ou des dégâts constatés sur plusieurs bâtiments voisins.
Concrètement, sont pris en charge : la toiture abîmée, les tuiles arrachées, les cheminées renversées, les vitres brisées ou encore les dommages causés par un arbre qui tombe sur votre maison. Les infiltrations d’eau qui en résultent sont aussi couvertes.
En revanche, tout ce qui est extérieur n’est pas automatiquement indemnisé. Clôtures, portails, mobilier de jardin, abris légers : c’est souvent exclu ou plafonné, selon votre contrat. Pour en savoir plus sur ce point précis, ces dégâts du jardin presque toujours refusés méritent un coup d’œil avant de remplir votre déclaration.
Et un arbre abattu par le vent dans votre propre jardin, sans toucher aucun bâtiment ? Là, c’est beaucoup plus incertain. On y revient juste après.
Les photos à faire avant de toucher à quoi que ce soit
C’est la règle d’or : ne ramassez rien, ne bougez rien, avant d’avoir photographié. Les images sont votre preuve, et l’expert de l’assurance les regardera de près.
Faites des plans larges pour situer le sinistre, puis des gros plans sur chaque dégât. Ajoutez la date si possible, et filmez une courte vidéo pour montrer l’ensemble. Si l’eau est entrée, c’est le même principe que pour une inondation, comme l’explique ce guide sur les photos à prendre avant de nettoyer.
Gardez aussi vos factures et justificatifs d’achat pour les objets abîmés, et conservez les débris endommagés jusqu’au passage de l’expert. Si une réparation d’urgence s’impose (bâche sur le toit, par exemple), faites-la et gardez les tickets : ces mesures conservatoires sont généralement remboursées.
Maintenant, la question qui fâche vraiment les voisins.
L’arbre du voisin est chez vous : qui paie ?
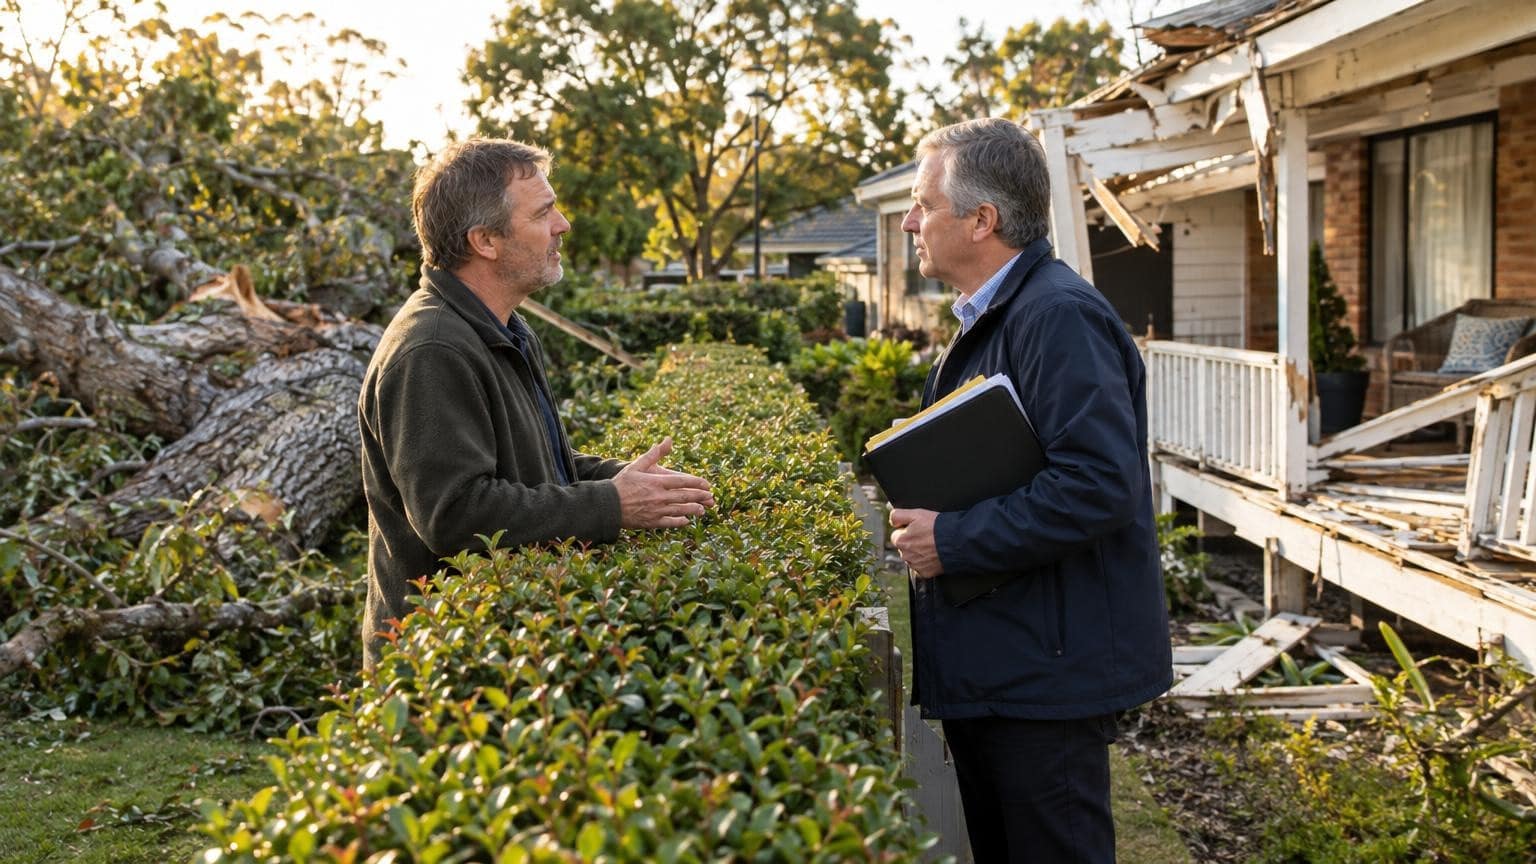
Ça arrive tout le temps : le chêne de la maison d’à côté s’effondre sur votre véranda. Réflexe naturel, on cherche un coupable. Mais en cas de tempête exceptionnelle, le vent est considéré comme un cas de force majeure, ce qui dégage souvent le propriétaire de l’arbre de sa responsabilité.
Dans la pratique, c’est donc votre assurance habitation qui prend en charge les dégâts sur votre maison, au titre de la garantie tempête. Elle pourra ensuite, si elle l’estime utile, se retourner contre le voisin.
Le cas change si l’arbre était mort, malade ou mal entretenu. Là, la responsabilité du voisin peut être engagée. Le détail complet se trouve dans cet article sur l’arbre du voisin tombé chez vous, et dans celui consacré à la branche qui atterrit côté jardin.
Et le plus piégeux reste à venir : la franchise.
La franchise : la ligne que personne ne lit
Même quand tout est couvert, une partie reste à votre charge : la franchise. Elle est indiquée dans vos conditions particulières, et son montant varie d’un contrat à l’autre. Pour une tempête, elle est souvent de quelques centaines d’euros.
Attention à ne pas confondre avec une catastrophe naturelle. Si l’état de catastrophe naturelle est reconnu par arrêté, la franchise est fixée par la loi et le délai de déclaration passe à 30 jours après la publication de l’arrêté. Cette différence entre les deux régimes est expliquée dans ce papier sur catastrophe naturelle ou tempête.
Autre point : si vos dégâts sont inférieurs à la franchise, déclarer ne sert à rien. Faites le calcul avant d’appeler, surtout si vous craignez une hausse de cotisation.
Votre check-list pour ne rien rater
Voici l’ordre des opérations, dans la vraie vie :
D’abord, sécurisez les lieux et photographiez tout. Ensuite, prévenez votre assureur dans les 5 jours ouvrés, de préférence par écrit. Puis protégez ce qui peut l’être (bâche, planches) sans jeter les preuves. Enfin, attendez l’expert avant d’engager des gros travaux, sauf urgence.
Gardez aussi en tête que la voiture peut avoir souffert, elle aussi : les règles sont différentes, et ce guide sur les réflexes assurance côté auto vous évitera bien des erreurs.
Si le prochain coup de vent vous inquiète déjà, jetez un œil aux gestes à faire avant l’arrivée d’une tempête. Prévenir, c’est encore la meilleure façon de ne jamais avoir à déclarer.