
Vide-maison après un décès : vous trouvez un vase ou un tableau de valeur, à qui appartient-il ?
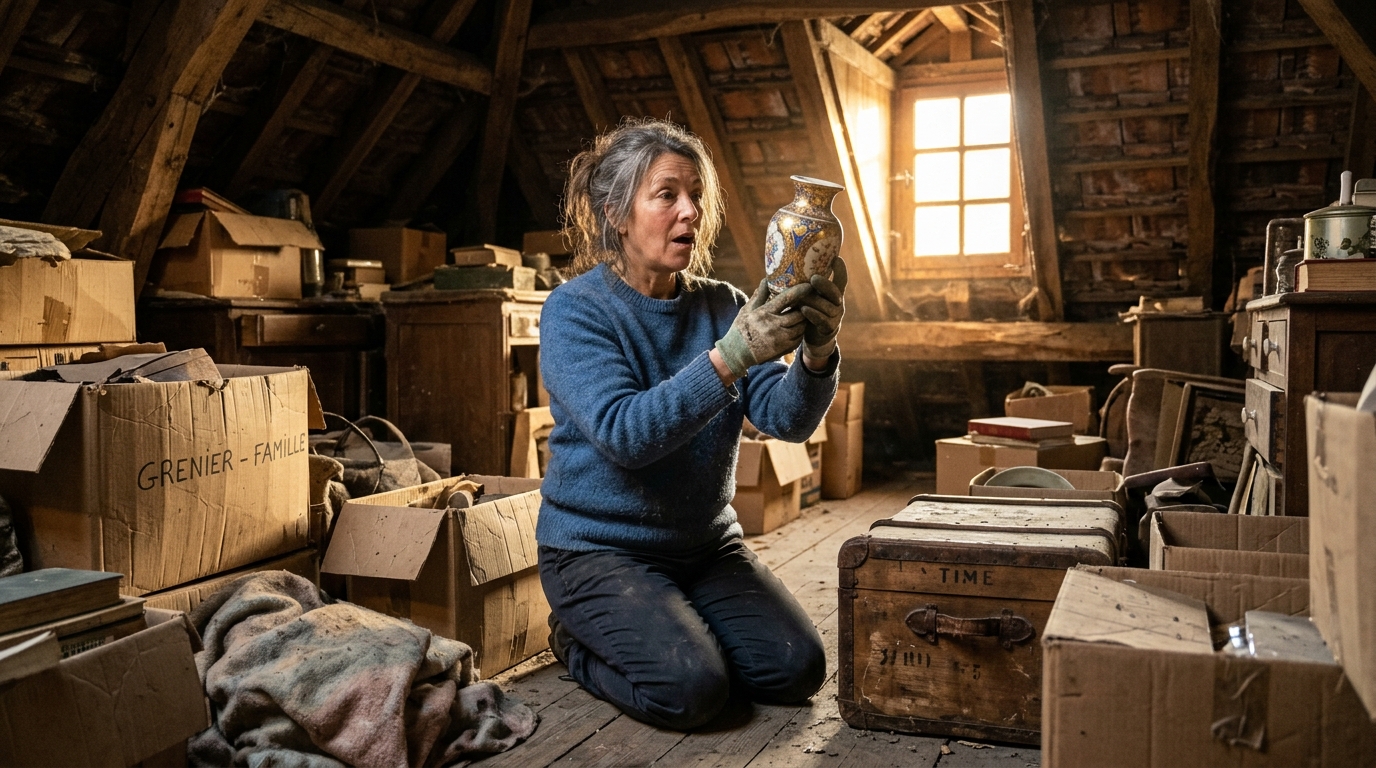
Vous videz la maison d’un grand-parent ou d’un oncle. Au fond d’un placard, un vase qui n’a l’air de rien. Au-dessus du buffet, un tableau que personne ne regardait. Dans une boîte à chaussures, un bijou ancien. Et si ça valait gros ?
Avant de crier victoire, une question se pose : à qui ça appartient, vraiment ? La réponse ne dépend ni de celui qui l’a trouvé, ni de celui qui a la clé. Elle suit des règles précises. Et certaines peuvent coûter cher à ceux qui les ignorent.
Qui possède l’objet que vous venez de dénicher ?
Réponse courte : pas celui qui l’a trouvé. Dès le décès, tout ce que possédait la personne (maison, meubles, bijoux, tableaux) entre dans la succession. L’objet appartient donc à l’ensemble des héritiers, ensemble, tant que le partage n’est pas fait.
Cette situation s’appelle l’indivision. Concrètement, personne ne peut s’approprier l’objet ni le vendre seul. Même si vous avez passé trois week-ends à vider la maison, la trouvaille reste commune.
Et si un testament existe ? Il peut attribuer l’objet à quelqu’un en particulier, par exemple un « legs de la montre » à un petit-fils. Dans ce cas, l’objet revient au bénéficiaire, dans la limite de ce que la loi réserve aux enfants. Sans testament, la loi fixe elle-même qui hérite et dans quelles proportions.
Mais ce n’est pas le plus piégeux. Le vrai risque commence quand on fait sortir l’objet de la maison avant d’avoir prévenu les autres.
Le piège de l’objet qu’on garde « juste au cas où »
Emporter un bijou ou un tableau sans rien dire, c’est ce qu’on appelle le recel successoral. Le Code civil est clair : l’héritier qui dissimule un bien de la succession peut perdre ses droits sur ce bien. Il est alors privé de toute part dessus, alors que les autres héritiers se la partagent.
Autrement dit, la petite entorse peut coûter bien plus que ce qu’on espérait gagner. Et les litiges de ce genre ne sont pas rares dans les familles.
Le bon réflexe tient en une phrase : tout ce qui est découvert se signale aux autres héritiers, avec une photo à l’appui. Un message dans le groupe familial suffit pour commencer.
Reste une question que beaucoup se posent : comment savoir si l’objet vaut quelque chose ?
Combien ça vaut ? L’estimation avant toute décision
Un vase ébréché peut valoir 20 euros. Ou 20 000. Impossible de le deviner à l’œil nu. Avant de vendre, de jeter ou de se disputer, mieux vaut faire estimer l’objet.
Plusieurs options existent : un commissaire-priseur, une maison de ventes aux enchères, un expert agréé selon le type d’objet (tableaux, bijoux, céramiques). Beaucoup de maisons de ventes proposent des estimations gratuites sur photos. Le notaire peut aussi s’appuyer sur un inventaire du mobilier, voire sur une prisée officielle réalisée par un commissaire-priseur.
Si une estimation sérieuse montre une grosse valeur, elle sera utile à deux endroits : dans la déclaration de succession et dans le partage. Les deux sont liés.
La déclaration de succession : ce qu’il faut y mettre
La déclaration de succession liste tout ce que laissait le défunt. Elle doit être déposée dans les six mois suivant le décès, si celui-ci a eu lieu en France. Passé ce délai, des pénalités et des intérêts de retard peuvent s’appliquer.
Pour les meubles et objets, la loi autorise une évaluation forfaitaire : 5 % de l’actif brut successoral, sauf si un inventaire ou une estimation prouve une autre valeur. Mais attention : un objet de grande valeur découvert peut changer la donne. Si l’on sait qu’un tableau vaut 40 000 euros, le laisser dans le forfait revient à minorer la succession.
La conséquence est directe : l’administration fiscale peut redresser, avec intérêts et majorations. Mieux vaut déclarer la vraie valeur, quitte à payer un peu plus de droits. Pour mieux comprendre les droits en jeu, l’exemple de ce neveu qui découvre que l’État prend la moitié montre à quel point le lien de parenté pèse lourd.
Et si vous découvrez l’objet après le dépôt de la déclaration ? Il faut alors déposer une déclaration complémentaire. Mieux vaut en parler au notaire sans attendre.
Notaire ou pas : qui peut faire quoi ?
Le notaire n’est pas toujours obligatoire. Il l’est quand la succession comprend un bien immobilier, ou quand il y a un testament ou une donation entre époux. Sinon, les héritiers peuvent déposer eux-mêmes la déclaration de succession en ligne.
Beaucoup le font pour économiser des frais. Une piste existe d’ailleurs : cette astuce légale qui peut faire économiser 2 000 euros aux héritiers. Mais dès qu’un objet d’art de forte valeur apparaît, l’avis d’un notaire devient très précieux.
Pourquoi ? Parce qu’il sécurise l’estimation, l’inscription dans l’acte et le partage. Et parce qu’il joue les arbitres quand l’ambiance familiale se tend.
Le partage : quand tout le monde veut le tableau
Deuxième étape, souvent la plus délicate : le partage. Plusieurs solutions existent, à choisir ensemble.
La première : vendre l’objet et se répartir le prix selon les parts de chacun. C’est la plus simple quand personne ne tient à le garder. La seconde : l’attribuer à un héritier, qui compense les autres en leur versant leur part en argent, la fameuse « soulte ». La troisième : tirer au sort ou procéder par lots, quand il y a plusieurs objets de valeur voisine.
Tout le monde doit être d’accord. Un seul héritier qui refuse peut bloquer l’opération. Dans ce cas, le recours passe par le tribunal judiciaire, qui peut ordonner le partage ou la vente. Le procès se règle rarement vite, ni à bon compte.
Et le mariage, les enfants, les beaux-enfants ? La répartition dépend de la situation familiale. Un conjoint survivant, par exemple, a des droits particuliers sur le mobilier du foyer. Raison de plus pour ne rien décider seul. Un autre cas, d’ailleurs, montre comment une donation ancienne peut rebattre les cartes entre frères : cette histoire de 48 000 euros à rembourser.
La vente et les impôts : ce qui reste dans votre poche
Vous vendez l’objet. Et là, le fisc regarde aussi. Bonne nouvelle : en pratique, la fiscalité n’est pas toujours aussi lourde qu’on le craint.
Pour les objets d’art, de collection ou d’antiquité, les ventes sont soumises à la taxe forfaitaire sur les objets précieux. Son taux est de 6,5 % du prix de vente, dont 0,5 % de CRDS. Elle s’applique à la vente de bijoux, d’œuvres d’art, d’objets de collection et d’antiquités. Mais une exonération existe pour les ventes inférieures à 5 000 euros.
Et ce n’est pas tout : après 22 ans de détention, l’objet est exonéré. Le point de départ se compte à partir de la date de l’acquisition par le défunt, pas de la vôtre, à condition de pouvoir la prouver. D’où l’intérêt de garder factures, certificats et anciens papiers.
Alternative : si vous ne pouvez pas justifier de la date d’acquisition, vous pouvez opter pour le régime des plus-values sur biens meubles, avec un taux de 36,2 % (19 % d’impôt plus 17,2 % de prélèvements sociaux), réduit d’un abattement de 5 % par an au-delà de la deuxième année de détention. Le régime le plus avantageux dépend de chaque cas. Le notaire ou un conseiller fiscal peut chiffrer les deux.
Dernier point, souvent oublié : les droits de succession se calculent sur la valeur déclarée, pas sur le prix de vente. Vendre plus cher que prévu ne change donc rien à ces droits, mais un objet sous-évalué à la déclaration peut vite devenir un problème. Pour les familles qui anticipent, ce geste fiscal avant 80 ans peut éviter des milliers d’euros aux enfants.
Les bons réflexes pour ne pas gâcher un trésor
Voici ce qu’il faut retenir, concrètement, quand on vide la maison d’un proche.
Ne rien jeter, ne rien vendre, ne rien emporter avant d’avoir fait le tour avec les autres héritiers. Photographier chaque objet qui pourrait avoir de la valeur. Faire estimer les pièces douteuses. Conserver tous les papiers qui accompagnent un objet : factures, certificats, courriers d’assurance.
Ensuite, prévenir le notaire s’il y en a un, ou intégrer l’objet à la déclaration de succession. Et ne vendre qu’une fois le partage acté, avec l’accord de tous. Cette discipline évite les brouilles, et les redressements.
Un autre dossier que beaucoup d’héritiers découvrent trop tard : celui des comptes. Savoir quelle somme de 5 000 euros peut être retirée d’un compte bloqué aide à financer les premiers frais, funérailles comprises, sans attendre la fin de la succession.
Au fond, un trésor dans une maison de famille reste d’abord une affaire de famille. Le droit fixe le cadre, mais ce sont la transparence et le dialogue qui évitent les mauvaises surprises. Et vous, avez-vous déjà vidé une maison en vous demandant ce que valait chaque objet ?