


Voiture noyée après l’orage : les photos à prendre avant que l’eau parte, et le délai à respecter
Vous sortez après l’orage et votre voiture a les roues dans l’eau. Ou pire : elle a flotté, puis s’est reposée trois rues plus loin. Premier réflexe : paniquer. Deuxième : ne surtout pas tourner la clé.
Car ce que vous faites dans les premières heures peut décider de votre indemnisation. Photos, déclaration, garantie : voici la marche à suivre, pas à pas, sans jargon.
Avant de toucher à quoi que ce soit : ne démarrez pas
C’est la règle n°1, et la plus violée. Un moteur qui a aspiré de l’eau peut se détruire en quelques secondes. Le « coup de démarreur pour voir » transforme parfois une réparation en épave.
Si la voiture est dans l’eau, ne montez pas dedans. Si elle est simplement mouillée, débranchez la batterie si vous savez le faire. Sinon, laissez-la tranquille.
Votre propre sécurité passe avant tout. Ne vous aventurez jamais dans une zone encore inondée pour « sauver » le véhicule : le courant et les bouches d’égout ouvertes ne pardonnent pas.
Et maintenant, le point que beaucoup découvrent trop tard : l’eau baisse vite, et avec elle vos preuves.
Les photos qui font gagner un dossier
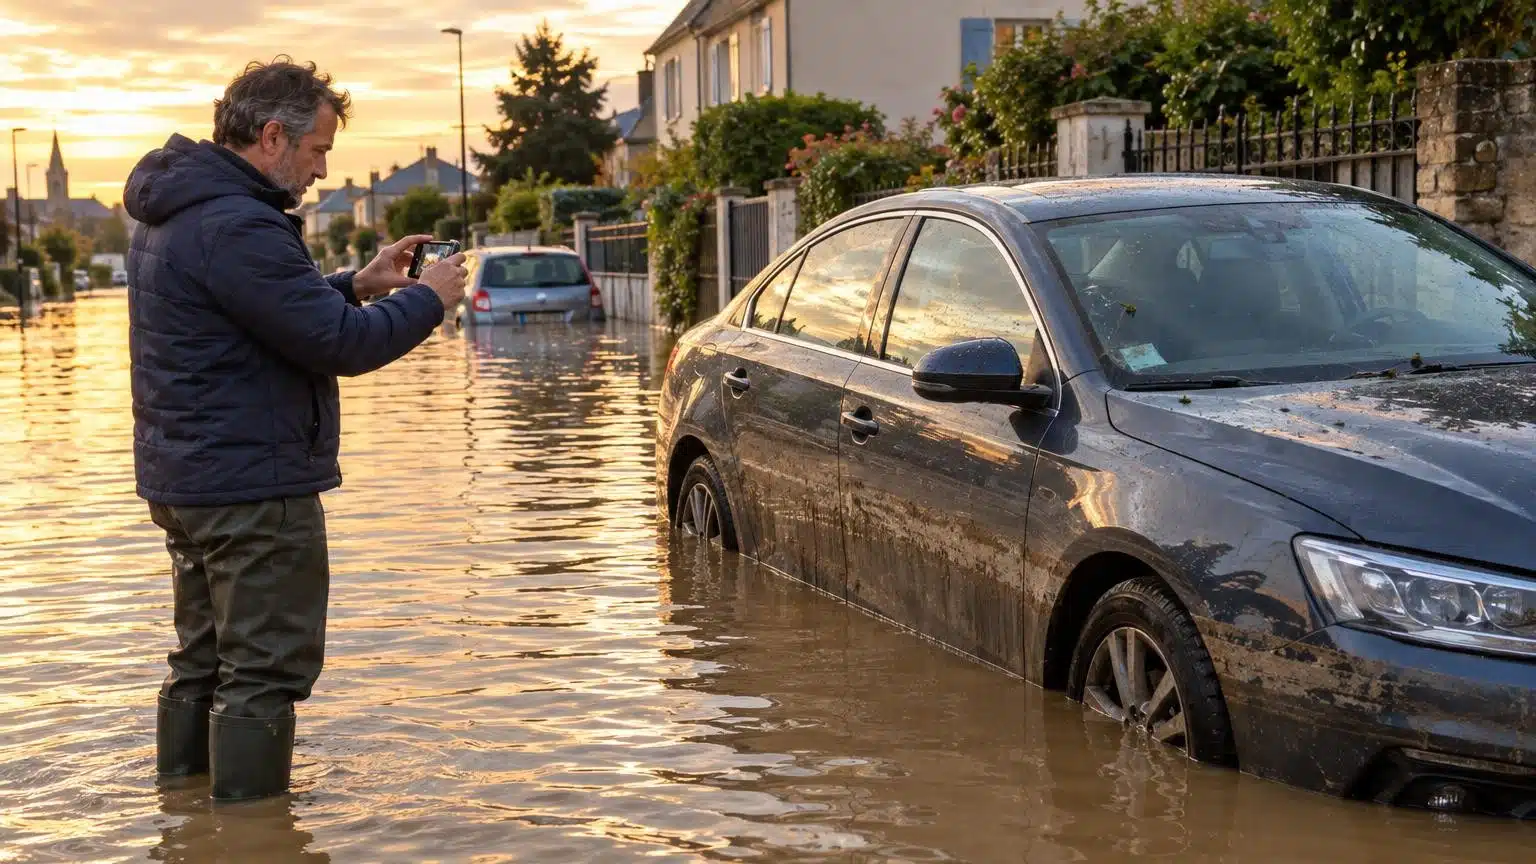
L’eau va se retirer, la boue va sécher. Votre meilleure preuve, c’est ce que vous photographiez tout de suite. Une trentaine de clichés valent mieux que trois photos floues.
Commencez par des plans larges : la voiture dans son environnement, avec la rue, les repères visibles et le niveau de l’eau. Ça prouve le lieu et l’ampleur de l’événement.
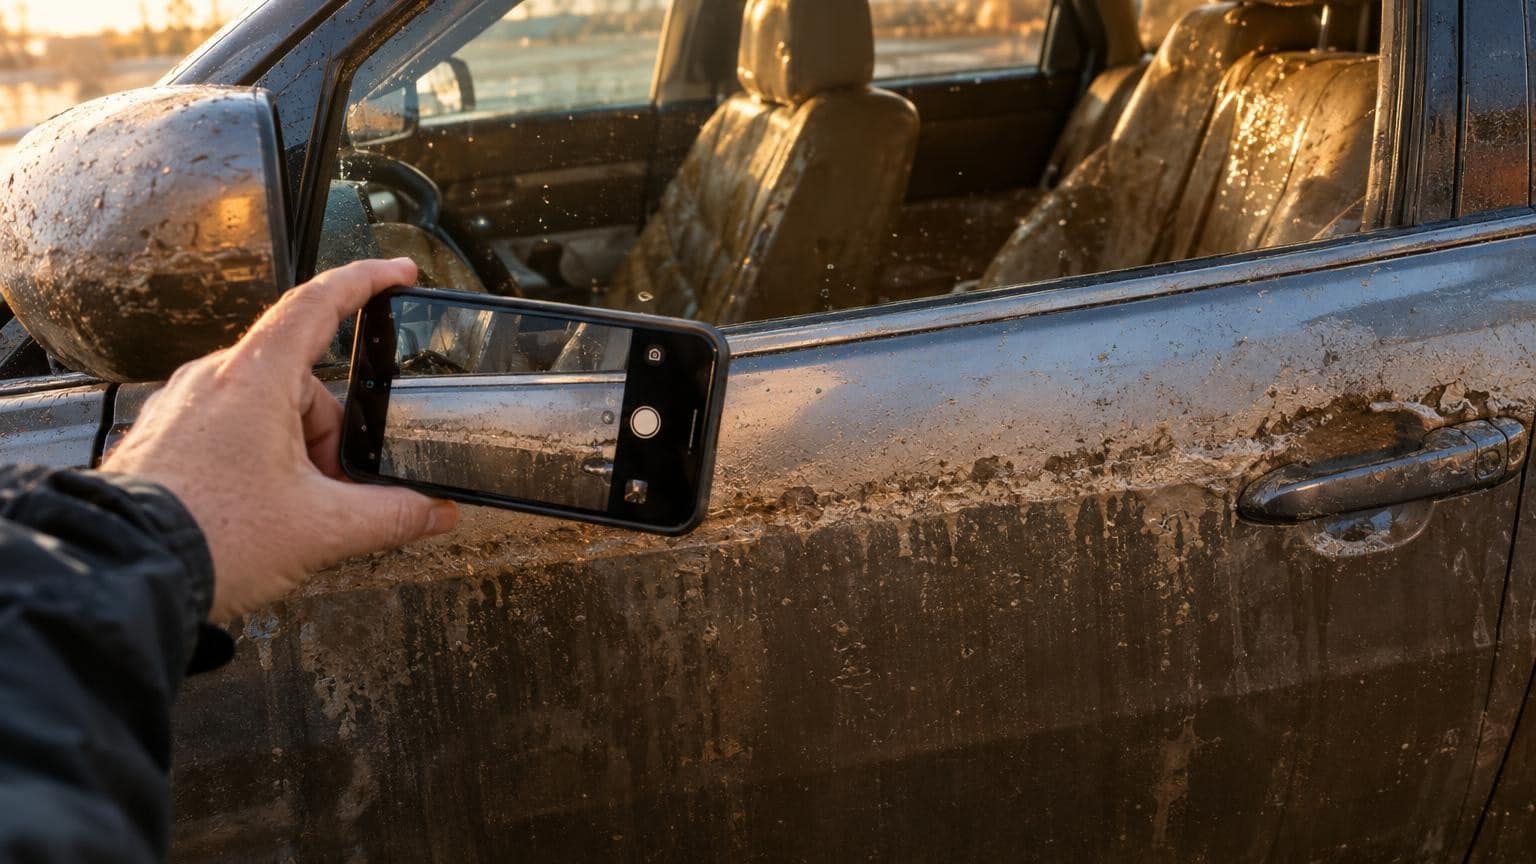
Ensuite, rapprochez-vous. La ligne de crue sur la carrosserie, les traces de boue sur les portières, l’eau à hauteur des roues ou du seuil. Si possible, posez un objet de référence à côté (un mètre, une chaussure) pour donner l’échelle.
Si vous pouvez ouvrir sans danger, photographiez aussi l’intérieur : sièges détrempés, tapis gorgés d’eau, tableau de bord, boue dans l’habitacle. Pensez à la plaque d’immatriculation et au compteur kilométrique, pour que le dossier soit complet.
Faites aussi quelques vidéos courtes, en tournant autour du véhicule. Et gardez l’horodatage activé sur votre téléphone : la date et l’heure comptent.
Le délai qui peut tout faire basculer
Voilà le point qui coince le plus souvent. Pour un événement classé catastrophe naturelle, vous avez en général 30 jours pour déclarer le sinistre à votre assureur. Ce délai court à partir de la publication de l’arrêté au Journal officiel, pas du jour de l’orage.
Pour les autres cas, comme un orage localisé qui n’est pas reconnu en catastrophe naturelle, le délai de déclaration est souvent plus court : 5 jours ouvrés dans la plupart des contrats. Relisez vos conditions générales, car la durée peut varier.
Notre conseil : ne cherchez pas à attendre l’arrêté pour agir. Prévenez votre assureur dès que possible, par téléphone, puis confirmez par écrit (mail ou lettre recommandée). Une déclaration rapide ne coûte rien, une déclaration tardive peut coûter cher.
Mais quelle garantie va réellement payer ? C’est là que les contrats se distinguent.
Tous risques ou catastrophe naturelle : qui paie quoi ?
C’est le grand malentendu. Beaucoup pensent que « tous risques » couvre tout. Pas forcément pour l’eau.
La garantie dommages tous accidents (le fameux « tous risques ») protège contre les accidents et certains aléas, mais l’inondation relève souvent d’une garantie à part. Selon les contrats, elle peut être incluse dans les « événements climatiques » ou nécessiter une extension.
La garantie catastrophe naturelle, elle, est différente : elle est obligatoire dans les contrats qui couvrent les dommages au véhicule, mais elle ne se déclenche que si l’État publie un arrêté de catastrophe naturelle pour votre commune.
Autrement dit : un orage violent, même spectaculaire, ne donne pas automatiquement droit à cette garantie. Tant que l’arrêté n’est pas paru, c’est votre garantie « événements climatiques » ou « tempête, grêle, neige » qui peut prendre le relais, si vous l’avez.
Et si votre contrat ne couvre que la responsabilité civile (le « au tiers ») ? Alors vos dégâts ne sont en principe pas indemnisés. Mieux vaut le savoir avant d’espérer.
L’arrêté de catastrophe naturelle : comment le suivre
Cet arrêté interministériel est publié au Journal officiel, commune par commune. Il peut arriver plusieurs semaines après l’événement, parfois davantage. C’est la mairie qui monte la demande de reconnaissance auprès de la préfecture.
Vous pouvez donc faire deux choses. Signaler votre sinistre en mairie, pour que votre dossier compte dans la demande. Et surveiller la publication, sur le site Légifrance ou auprès de votre commune.
Si l’arrêté est favorable, votre assureur applique la garantie. Si la commune est refusée, ce n’est pas forcément la fin : vous pouvez vous retourner vers vos garanties climatiques, et l’arrêté peut parfois être contesté.
Un détail qui compte : une franchise légale s’applique en cas de catastrophe naturelle, fixée par la loi. Elle est en principe la même pour tous les contrats, et pèse sur l’indemnité finale.
On vous a vu venir : et si l’expert passe et conteste ? Voici comment préparer ce moment.
Expertise, épave, indemnité : à quoi s’attendre
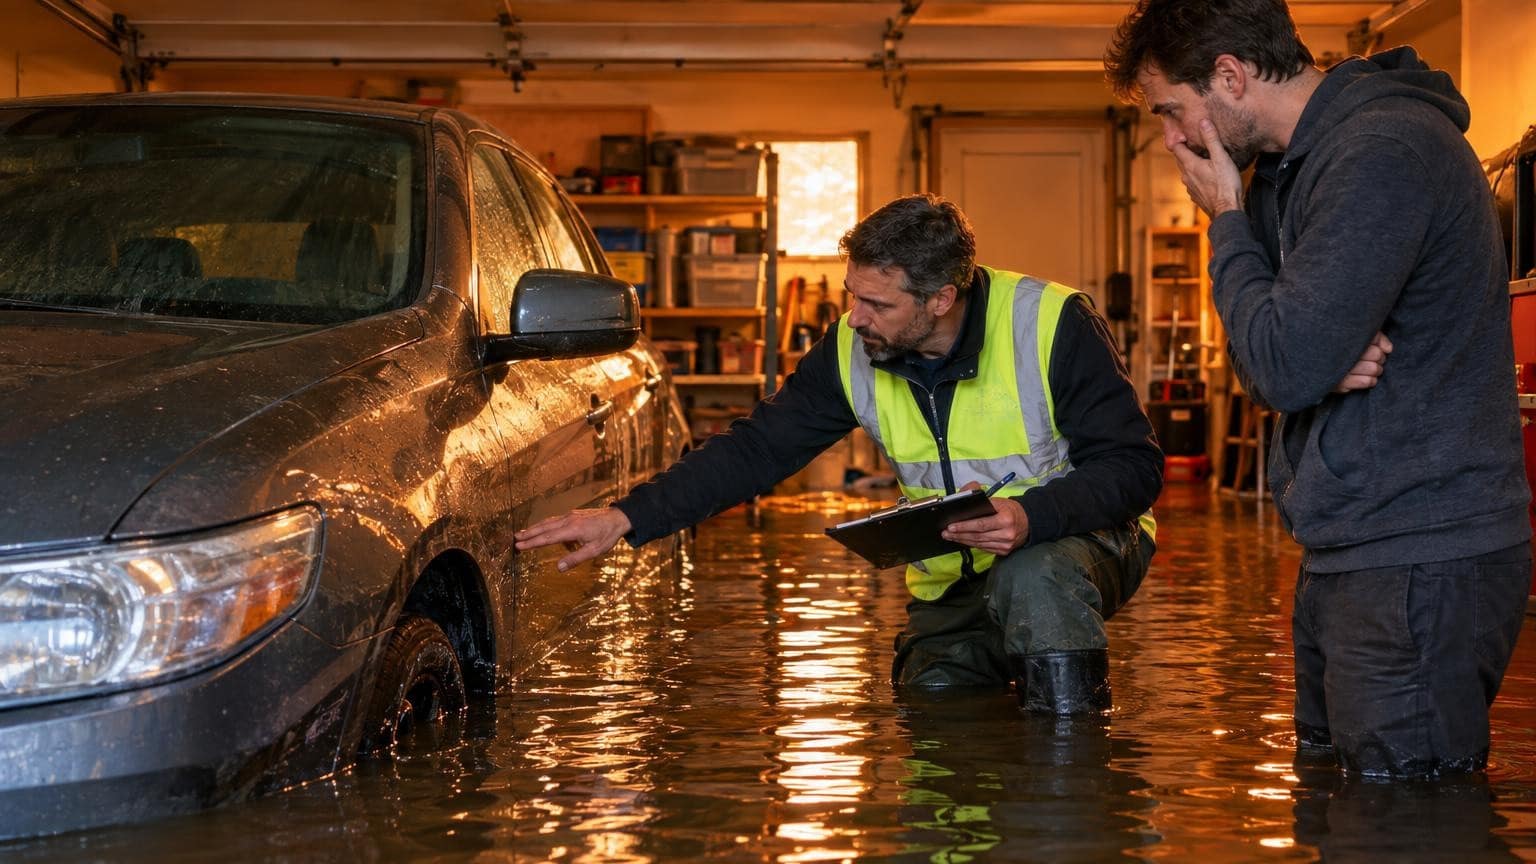
Après votre déclaration, l’assureur mandate un expert. Il examine le véhicule, évalue les dégâts et décide si la réparation est économiquement raisonnable.
Une voiture noyée est souvent jugée économiquement irréparable : l’électronique, les faisceaux et le moteur peuvent être touchés, parfois des semaines plus tard. Dans ce cas, vous êtes indemnisé sur la valeur du véhicule avant sinistre, pas au prix du neuf.
Gardez vos factures d’entretien, votre carte grise et vos photos d’avant l’orage si vous en avez. Elles pèsent dans l’évaluation de la valeur. Ne faites aucune réparation avant le passage de l’expert, sauf mesures d’urgence justifiées.
Si vous n’êtes pas d’accord avec l’estimation, vous avez le droit de demander une contre-expertise, à vos frais ou selon les clauses de votre contrat. Posez la question par écrit.
La check-list express à garder en poche
Pour ne rien oublier au moment où le stress monte, voici l’essentiel à retenir. Dans l’ordre :
1. Ne démarrez pas. 2. Photographiez et filmez tout, tout de suite. 3. Prévenez l’assureur sans attendre, puis confirmez par écrit. 4. Notez la date et le lieu exacts. 5. Vérifiez votre garantie (tous risques, événements climatiques, catastrophe naturelle). 6. Surveillez l’arrêté. 7. Attendez l’expert avant toute réparation.
Et si l’orage vous a aussi laissé des dégâts à la maison, notre guide sur les garanties catastrophe naturelle ou tempête vous aidera à savoir laquelle paie. Pour aller plus loin sur les délais, découvrez aussi ce que l’assurance rembourse vraiment après une voiture noyée.
Vous voulez anticiper la prochaine alerte ? Ces 5 réflexes avant la vigilance orange peuvent éviter bien des galères.