


Voiture noyée après les pluies : ce que l’assurance rembourse, et le délai de 30 jours à ne pas rater
Les pluies s’arrêtent, l’eau se retire, et vous retrouvez votre voiture avec de la boue sur les sièges et un niveau d’eau gravé sur la carrosserie. Premier réflexe : tourner la clé pour voir si elle démarre. C’est précisément ce qu’il ne faut pas faire.
Entre la garantie qui s’applique ou non, un arrêté qui conditionne tout et un délai court pour déclarer le sinistre, le parcours d’indemnisation réserve quelques pièges. On les passe en revue, dans l’ordre où vous allez les rencontrer.
Le geste qui peut transformer une panne en épave
Une voiture qui a pris l’eau n’est pas forcément détruite. Elle peut le devenir en quelques secondes si vous la redémarrez. Si de l’eau a pénétré dans le moteur ou dans l’admission d’air, le démarrage provoque ce que les mécaniciens appellent un coup d’eau : les pièces se tordent, la casse devient irréparable.
La consigne est donc simple. Ne mettez pas le contact, même pour « juste vérifier ». Si possible, débranchez la batterie pour éviter les courts-circuits dans l’électronique, aujourd’hui omniprésente dans un véhicule.
Il y a une autre raison de rester prudent, et elle concerne votre portefeuille. Un moteur que vous avez vous-même endommagé en le relançant donne à l’assureur un argument pour discuter l’indemnisation. Mais ce n’est pas le seul point sur lequel tout se joue.
La garantie dont tout dépend (et que tout le monde n’a pas)
Ce n’est pas la garantie « inondation » classique qui paie dans ce cas. Pour une voiture, c’est la garantie catastrophe naturelle, et elle n’est pas toujours incluse dans votre contrat auto. Elle s’ajoute aux garanties dites « dommages » : tous risques, ou parfois une formule intermédiaire.
Si vous n’avez que l’assurance au tiers, la voiture noyée n’est en principe pas couverte, puisque ce contrat ne protège pas votre propre véhicule. Relisez vos conditions générales ou appelez votre assureur : c’est la toute première vérification à faire.
Et même avec la bonne garantie, vous ne touchez rien sans une condition préalable. Elle ne dépend ni de vous ni de votre assureur.
L’arrêté qui ouvre (ou ferme) la porte du remboursement
La garantie catastrophe naturelle ne se déclenche qu’après la publication d’un arrêté interministériel au Journal officiel. Ce texte reconnaît officiellement l’état de catastrophe naturelle pour une commune et un événement précis. Sans lui, pas d’indemnisation à ce titre, même si votre rue était sous l’eau.
Il arrive que l’arrêté soit publié plusieurs semaines après l’épisode. Vous pouvez donc déclarer votre sinistre à votre assureur sans l’attendre : la mairie dépose la demande de reconnaissance, et votre déclaration préserve vos droits en attendant.
Pour mieux comprendre la frontière entre catastrophe naturelle et tempête, notre décryptage sur le Gard et l’Hérault détaille ce qui change réellement pour votre indemnisation. Reste la question qui fait perdre de l’argent à beaucoup de sinistrés : le temps.
Le compte à rebours qui commence plus tôt qu’on ne croit
Une fois l’arrêté publié, vous disposez de 30 jours pour déclarer le sinistre à votre assureur. Ce délai court à partir de la publication au Journal officiel, pas à partir du jour de l’inondation. C’est la même mécanique que celle expliquée dans notre article sur l’arrêté qui ouvre vos droits.
Concrètement, ne vous reposez pas sur ce délai : déclarez dès que possible, par courrier recommandé ou via l’espace client, et gardez une trace datée. Un dossier déclaré tôt est un dossier qui avance vite.
Pendant ce temps, un détail pratique pèse lourd sur la suite : ce que vous faites de la voiture avant la visite de l’expert.
Photos, constat, expert : le dossier qui fait la différence
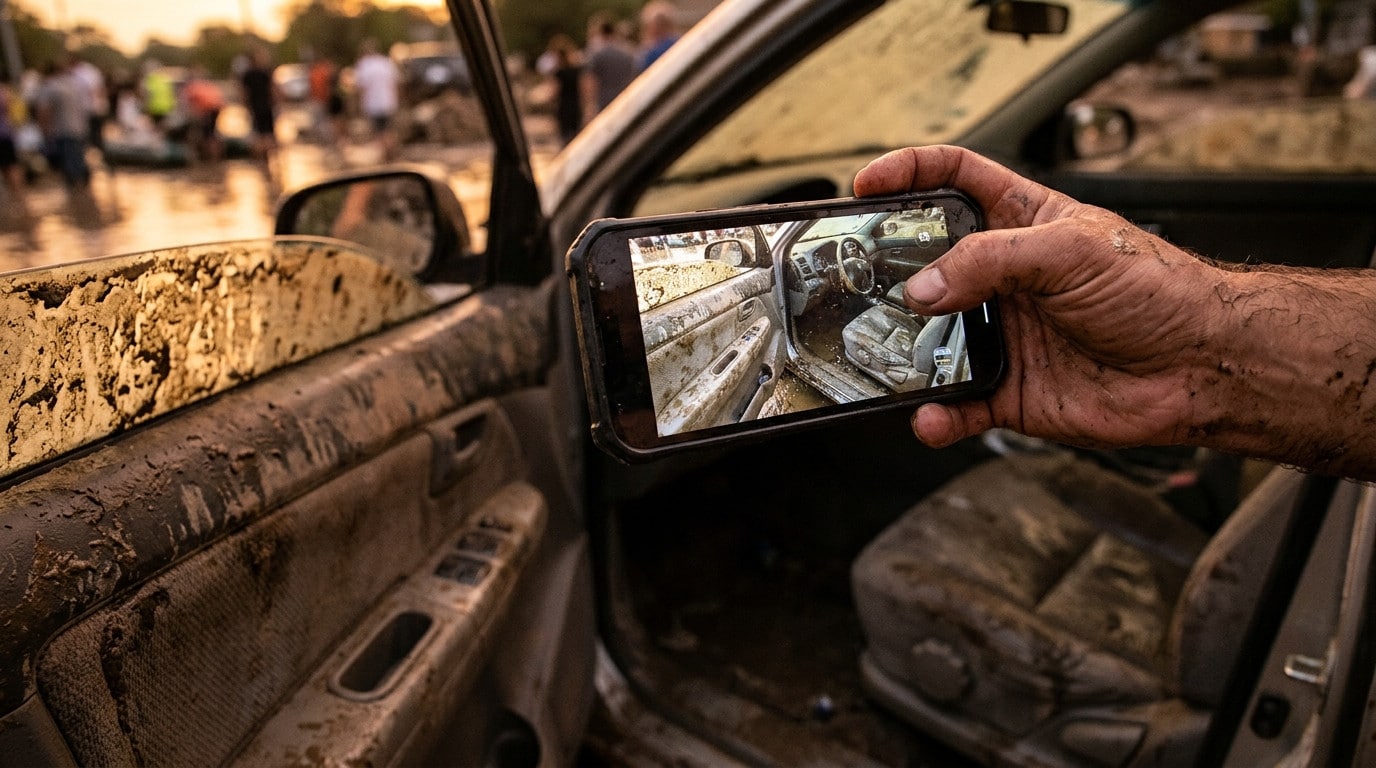
Avant de toucher à quoi que ce soit, photographiez tout : la hauteur de la laisse d’eau sur la carrosserie, l’intérieur, le plancher, le tableau de bord, le compteur. Ces images prouvent l’ampleur des dégâts. La méthode complète figure dans notre guide sur les photos à prendre avant de nettoyer.
Si le véhicule peut être déplacé sans le faire démarrer, faites-le remorquer chez un garagiste plutôt que de le laisser baigner. Conservez la facture du dépannage : elle fait partie des frais que l’assureur peut prendre en charge.
Un expert mandaté par votre assureur évaluera ensuite le véhicule. Sa conclusion détermine la suite, et c’est là que se joue la vraie différence entre réparation et indemnisation.
Réparée ou déclarée épave : qui décide, et combien vous touchez
Deux scénarios se présentent. Si la réparation coûte moins cher que la valeur du véhicule, l’assureur finance les travaux. Sinon, la voiture est déclarée économiquement irréparable, et vous êtes indemnisé sur la base de sa valeur à dire d’expert, juste avant le sinistre.
Cette valeur n’est pas le prix d’achat. Elle tient compte de l’âge, du kilométrage et de l’état du véhicule. D’où l’intérêt de retrouver votre carte grise, vos factures d’entretien et tout justificatif d’équipements récents.
Dernier point à anticiper : la franchise. En catastrophe naturelle, elle est fixée par la loi et reste à votre charge, quel que soit votre contrat. Autant le savoir avant d’ouvrir l’enveloppe de l’assureur.
Les erreurs qui coûtent cher, et le réflexe pour la prochaine fois
Résumons ce qui fait perdre de l’argent : redémarrer le moteur, faire réparer avant le passage de l’expert, jeter des pièces ou des tapis sans les photographier, et laisser filer le délai de déclaration. Aucune de ces erreurs n’est irréversible si vous réagissez vite, mais chacune complique le dossier.
Pour la prochaine alerte, mieux vaut prévenir que réparer. Notre article sur les réflexes pour que votre voiture ne finisse pas sous l’eau donne les gestes à faire avant la montée des eaux. Et si votre maison a aussi trinqué, jetez un œil à ce que rembourse vraiment l’assurance après un orage.