


Inondations dans l’Aude : l’arrêté qui ouvre vos droits, et le délai de 30 jours à ne pas rater
Les pluies record ont fait déborder les rivières autour de Narbonne. Maintenant que l’eau se retire, une question revient dans toutes les bouches : ma commune est-elle reconnue « en catastrophe naturelle » ? Derrière ces trois mots se cache un document officiel qui change tout pour votre indemnisation.
Voici comment le trouver, quoi faire et dans quels délais. Sans jargon, sans détour.
Cet arrêté qui décide de ce que votre assurance va payer
Une inondation, aussi violente soit-elle, n’ouvre pas automatiquement droit à l’indemnisation « catastrophe naturelle ». Il faut qu’un arrêté interministériel reconnaisse officiellement l’état de catastrophe naturelle pour votre commune et pour l’événement concerné.
Ce texte précise la zone touchée, la nature du phénomène (inondations et coulées de boue, par exemple) et les dates exactes. Si votre sinistre ne correspond pas à ces dates ou à ce type d’événement, il n’est pas couvert par ce régime.
Point rassurant : la garantie catastrophes naturelles est incluse d’office dans tous les contrats d’assurance habitation et auto qui couvrent les dommages aux biens. Vous n’avez rien eu à souscrire en plus.
Mais comment la commune obtient-elle ce fameux arrêté ? C’est là que les choses se jouent.
Comment votre commune obtient (ou pas) la reconnaissance
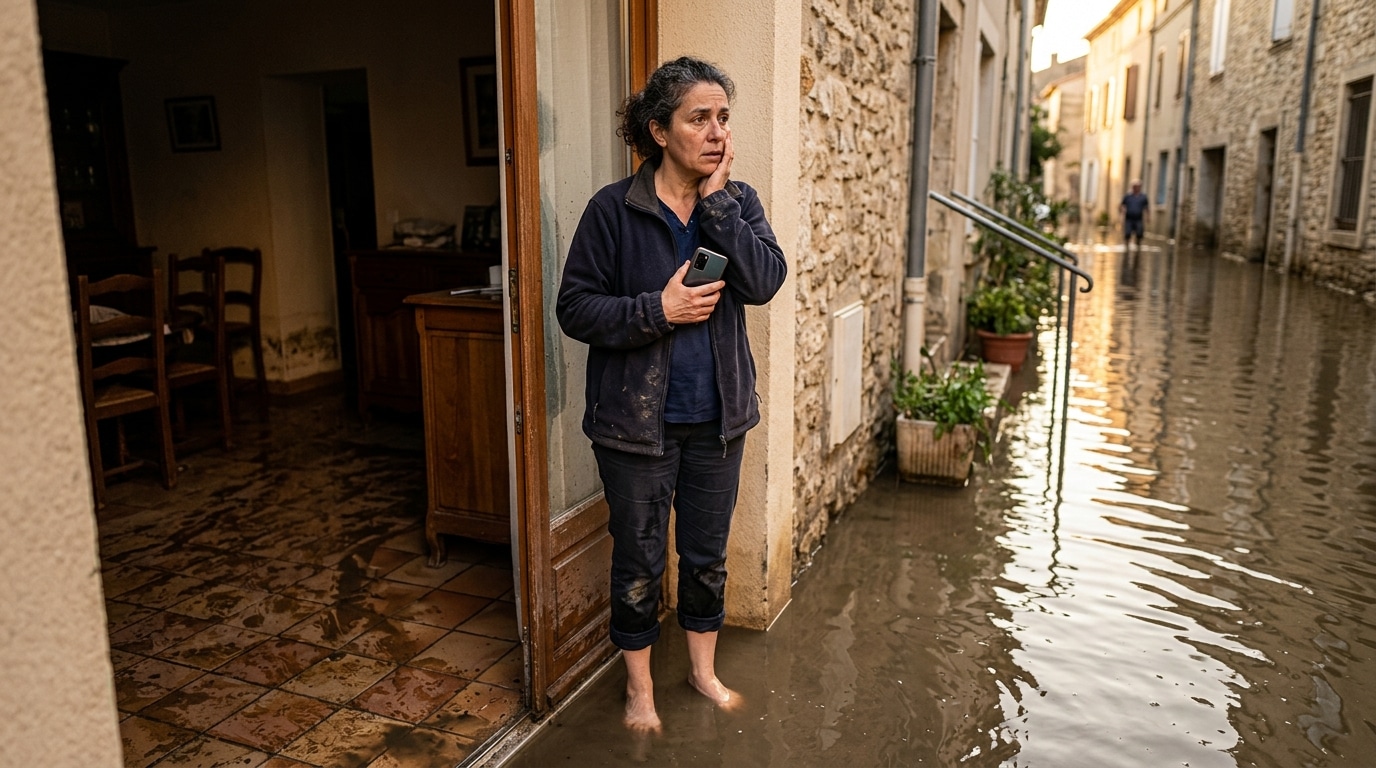
Tout démarre en mairie. Le maire constitue un dossier de demande et l’envoie à la préfecture, qui le transmet au ministère de l’Intérieur. Une commission interministérielle l’examine ensuite, en s’appuyant notamment sur des données météorologiques et hydrologiques.
Vous ne pouvez pas déposer cette demande vous-même. En revanche, rien ne vous empêche de signaler vos dégâts à la mairie, de façon à ce qu’ils soient bien pris en compte dans le dossier communal.
Le délai d’instruction n’est pas immédiat. Il se compte généralement en semaines, parfois plus quand les communes touchées sont nombreuses. Pendant ce temps, la patience est de mise, mais l’inaction, elle, peut coûter cher.
Car un autre compte à rebours est déjà lancé, et il ne dépend pas de l’État.
Où consulter l’arrêté, concrètement
Les arrêtés sont publiés au Journal officiel de la République française. Le site Légifrance permet de les retrouver en quelques clics, en cherchant le nom de votre commune et la période de l’événement.
Autre option plus simple : le site officiel georisques.gouv.fr recense les arrêtés de reconnaissance par commune. Vous tapez le nom de votre ville, et la liste apparaît avec les dates et le type de sinistre.
Vous pouvez aussi appeler la mairie ou la préfecture de l’Aude, qui savent où en est le dossier. Et votre assureur est souvent prévenu rapidement dès la publication au Journal officiel.
Dernier conseil de bon sens : vérifiez toujours que les dates de l’arrêté couvrent bien le jour où l’eau est entrée chez vous. Un décalage, même d’un jour, peut compliquer les choses.
Le délai qui ne pardonne pas
C’est le point que beaucoup de sinistrés découvrent trop tard. Vous devez déclarer le sinistre à votre assureur dans les 30 jours suivant la survenue des dégâts, sans attendre l’arrêté.
Si vous attendez la parution du texte, ce délai peut être dépassé. La loi prévoit alors une protection : lorsque l’événement n’est pas encore reconnu, vous disposez de 10 jours après la publication de l’arrêté au Journal officiel pour déclarer, à condition de ne pas avoir dépassé les 30 jours initiaux sans raison.
La règle d’or est simple : déclarez vite, par courrier recommandé ou via l’espace en ligne de votre assureur, et conservez une trace de l’envoi. Une déclaration faite trop tôt ne coûte rien. Une déclaration tardive peut tout compliquer.
Pour constituer votre dossier, les preuves comptent énormément. Nous avons d’ailleurs détaillé les preuves à garder avant de nettoyer, un réflexe qui peut faire la différence au moment de l’expertise.
Reste une question qui fâche : combien allez-vous réellement toucher ?
La franchise : ce que vous devrez sortir de votre poche
Même en cas de reconnaissance de catastrophe naturelle, l’indemnisation n’est pas intégrale. Une franchise légale reste à votre charge, fixée par la loi et non négociable avec l’assureur.
Pour un logement, elle s’élève en général à 380 euros pour les biens à usage d’habitation. Pour les véhicules terrestres à moteur, elle est de 380 euros également, et peut être différente pour les biens à usage professionnel.
Il existe un mécanisme de modulation quand la commune a subi plusieurs arrêtés successifs pour le même risque sans plan de prévention approuvé : la franchise peut alors être multipliée. Un détail à vérifier dans votre contrat et auprès de votre assureur.
Et pour l’auto ? Si votre voiture a pris l’eau, la garantie dépend de votre contrat. Un tour d’horizon utile est à lire dans nos réflexes pour protéger sa voiture, notamment pour savoir ce qui est couvert.
Après la déclaration : ce que vous êtes en droit d’attendre
Une fois l’arrêté publié, l’assureur dispose d’un délai pour vous proposer une indemnisation. Il est de trois mois à compter de la remise de l’état estimatif de vos pertes, ou de la date de publication de l’arrêté si elle est postérieure.
L’indemnisation intervient ensuite dans un délai de trois mois maximum après cette échéance. Si ce n’est pas respecté, des intérêts de retard courent en votre faveur.
Une avance peut aussi être demandée, notamment pour les frais urgents de relogement ou de remise en état. N’hésitez pas à la réclamer par écrit : elle n’est pas toujours proposée spontanément.
Autre piste souvent oubliée : certains employeurs accordent des facilités aux victimes de catastrophes. Un sujet que nous avons exploré dans ces jours de congés pour les sinistrés.
Et si votre commune n’est finalement pas reconnue ? Un refus n’est pas forcément définitif : vous pouvez contester auprès de l’assureur et, selon les cas, de la préfecture. Reste à savoir ce que couvre votre contrat en dehors de ce régime, un point que décortique notre dossier sur ce que rembourse vraiment l’assurance après un orage.