
Ils incendient leur maison impossible à vendre pour l’assurance : la justice leur réserve une sale surprise
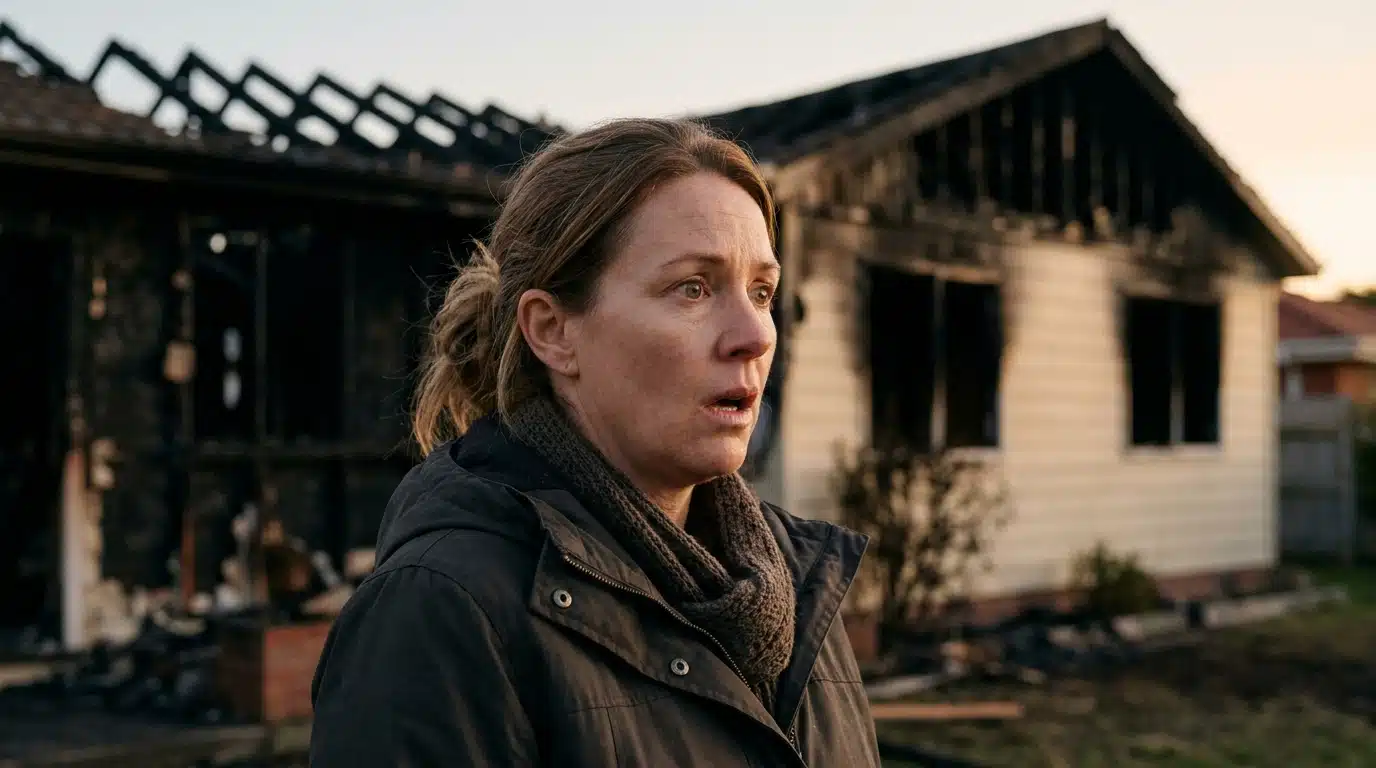
Un pavillon dans la Sarthe, un crédit impossible à rembourser, une maison qui ne se vend pas. Puis, onze jours après une condamnation par un tribunal, un incendie. Les propriétaires y voient l’œuvre de cambrioleurs. L’assureur et la justice ont vu autre chose, et la facture finale dépasse largement ce que le couple espérait éviter.
Une maison à 360 000 euros que personne ne veut acheter
Tout commence par une impasse financière. Monsieur et Madame Tourbillon (nom modifié) ont fait construire leur pavillon dans la Sarthe, assuré depuis 2008. Quelques années plus tard, ils n’arrivent plus à rembourser leur prêt immobilier.
En 2013, ils tentent de vendre. Ils signent un mandat avec une agence à 360 000 euros net vendeur, alors que, selon l’agence, le bien valait 180 000 euros au maximum. Ils publient aussi une annonce sur Leboncoin à 350 000 euros. Personne ne mord.
Le prix demandé est donc le double de l’estimation. Un écart qui pèsera lourd plus tard, quand il faudra comprendre ce qui s’est passé. Ce genre de décalage entre rêve et réalité a déjà coûté cher à d’autres, comme cet homme du Tarn dont la maison a fini rasée.
Faute de vente, la banque prononce la déchéance du terme : elle exige le remboursement immédiat de tout le capital restant dû. Le 4 février 2014, le tribunal de grande instance du Mans condamne les époux à lui verser 151 172,71 euros, prêt et intérêts compris.
Onze jours plus tard, le feu prend. Et c’est là que l’histoire bascule.
Deux départs de feu, une porte démontée et 1 500 euros introuvables
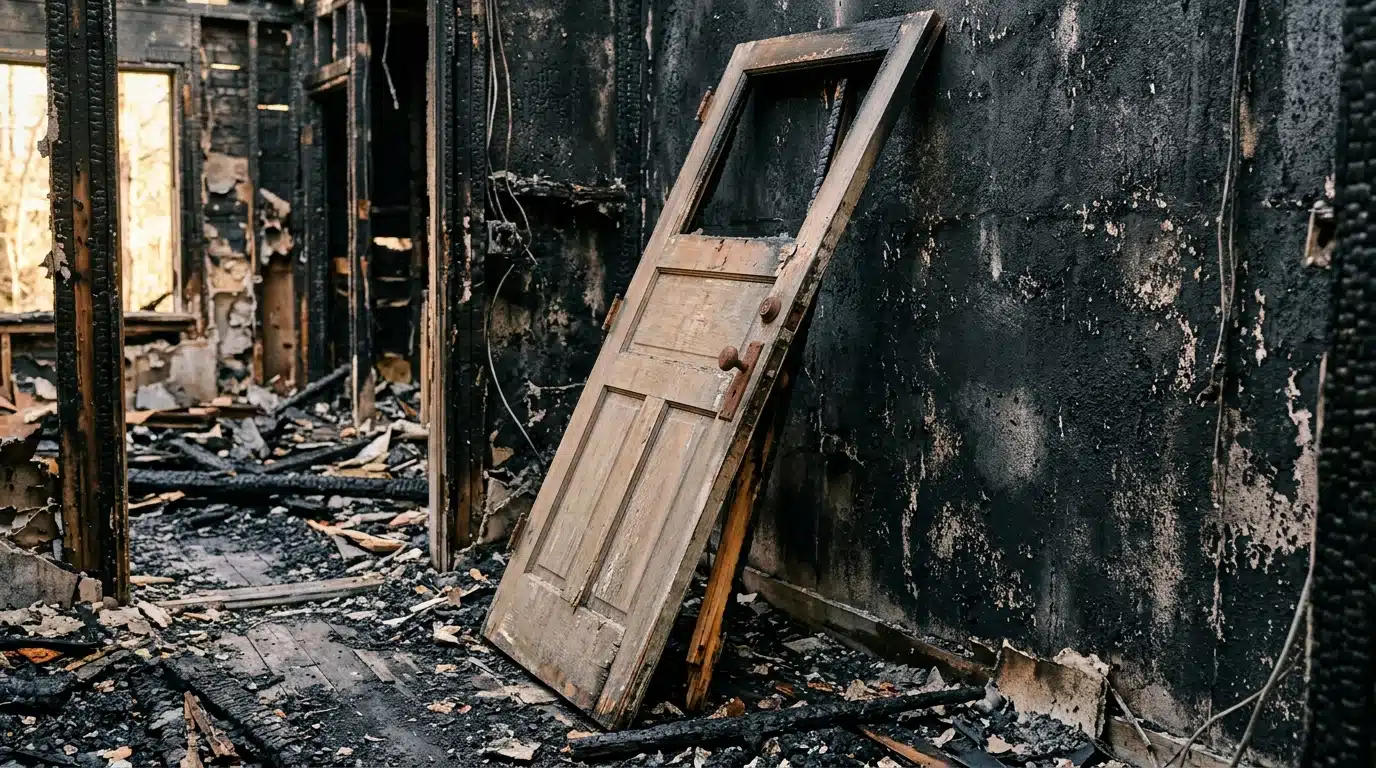
Les époux ne sont pas sur place quand la maison s’embrase. Dès le lendemain, les gendarmes enquêtent. Ils constatent non pas un, mais deux départs de feu distincts. Pour eux, l’origine volontaire du sinistre ne fait aucun doute.
Le 17 février 2014, les Tourbillon déposent plainte. Leur version : des cambrioleurs auraient forcé la porte arrière, fouillé la maison et volé une petite caisse en plastique contenant 1 500 euros en liquide. Pour effacer leurs traces, ils auraient ensuite incendié les lieux.
L’assureur ne se contente pas de cette explication. « Dès qu’un sinistre peut donner lieu à une indemnisation, l’assurance va chercher une raison de ne pas payer », explique Maître Hélène Gilliot, avocate au barreau de Paris. Elle peut demander une expertise pour trouver une clause d’exclusion. Un détective privé est donc mandaté, un peu comme dans l’affaire de cette véranda où l’expert a sorti son mètre.
Selon l’enquêteur privé, plusieurs éléments suggèrent un incendie provoqué. L’expert judiciaire relève que la porte arrière a été démontée de l’intérieur pour simuler une effraction. Il note aussi l’absence de toute trace des 1 500 euros et des caisses déclarées brûlées.
Ces constats accréditent l’hypothèse d’une personne disposant des clés, qui aurait allumé deux feux avant de repartir en refermant à clé. Reste à savoir ce que le contrat d’assurance permettait de faire de ces éléments.
La clause du contrat qui a tout fait basculer
Ce qui se joue ensuite, c’est une ligne du contrat. Il exclut formellement les dommages résultant d’actes intentionnels de l’assuré ou commis avec sa complicité. Lire les clauses d’un contrat peut éviter des surprises, mais ici le mal était fait.
Plusieurs éléments jouent contre le couple, à commencer par sa situation financière. Les propriétaires doivent 151 172,71 euros à leur banque, qui a fait pratiquer une saisie-attribution. Une indemnisation de l’assurance pourrait donc servir à rembourser cette dette. L’assureur refuse de payer.
Madame Tourbillon, seule titulaire du contrat, l’assigne en justice. Elle réclame plus de 260 000 euros pour les dégâts à la maison, les biens endommagés et les préjudices qu’elle estime avoir subis.
Dans son arrêt du 30 juin 2026, la cour d’appel d’Angers donne raison à l’assureur. Elle retient le caractère intentionnel de l’incendie et l’implication des époux. La clause d’exclusion s’applique, et l’épouse est déboutée de toutes ses demandes.
Mais la décision ne s’arrête pas là. Le plus douloureux, c’est l’addition.
12 090 euros : le détail d’une addition qui ne s’arrête pas là
La cour condamne l’assurée à rembourser l’avance de 3 000 euros que l’assureur lui avait versée au début de la procédure, avant que les circonstances du sinistre soient établies. Un geste de bonne foi qui lui revient en pleine figure.
Elle doit aussi prendre en charge la moitié des frais du détective privé et des experts, soit 2 590 euros. Et elle verse 3 000 euros à l’assureur au titre de ses frais de justice.
À cela s’ajoutent les 3 500 euros de frais de justice déjà infligés en première instance. Total : 12 090 euros, auxquels s’ajoutent les intérêts et les dépens. Sans oublier la dette bancaire de départ, toujours là. Pour un cas où l’argent change la donne avec un tiers, voyez ce couple qui rembourse un prêt tout en achetant ailleurs.
Ce dossier rappelle une mécanique simple : un assureur n’est pas obligé de payer s’il établit que le sinistre est intentionnel. Les juges se fondent sur un faisceau d’indices, comme la situation financière, l’absence de traces du vol et la mise en scène. Selon le dossier, c’est cet ensemble qui a pesé. L’affaire a été analysée par Maître Gilliot, avocate en droit immobilier.
Enfin, un contrat d’assurance se lit aussi en creux, et les oublis, même ceux d’un notaire, peuvent coûter cher.
Une maison qu’on ne peut pas vendre n’est pas une maison qu’on peut brûler : l’assurance a cherché, a trouvé, et la cour a tranché. Reste une question, celle de ce que l’on risque quand on pense pouvoir tromper tout le monde.
Et si un simple mail intercepté pouvait vider 96 400 euros en quelques heures ? Quant à ceux qui croient qu’un héritage se règle d’un trait de plume, ce que la loi interdit vraiment va vous surprendre.