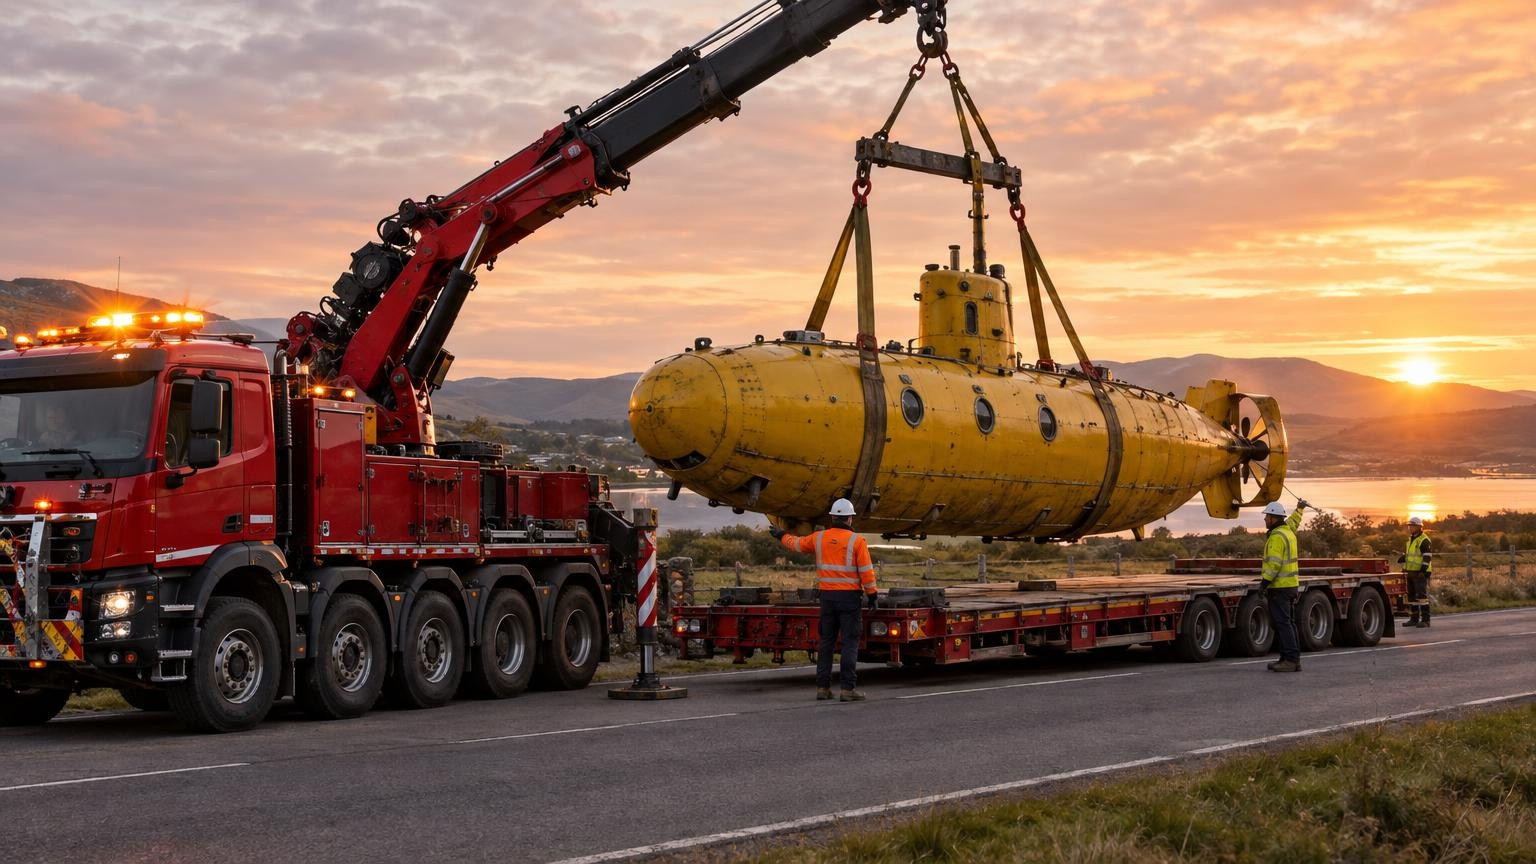
Son sous-marin de 4 tonnes volé enfin retrouvé dans un camp de l’Ain : pour le récupérer, il doit sortir 1 500 €
Vous vous souvenez du sous-marin jaune de 4 tonnes envolé devant un club de plongée de l’Ain ? Bonne nouvelle : il est retrouvé. Mauvaise nouvelle : son propriétaire n’a pas fini de payer. Car dans cette histoire, retrouver son bien ne veut pas dire le récupérer gratuitement.
Et l’addition est salée.
Un sous-marin, une annonce à 100 € et une enquête express
Petit rappel des faits. Des voleurs repartent avec un sous-marin jaune de 4 tonnes, garé devant un magasin de plongée de l’Ain. Pas franchement un objet qu’on glisse dans sa poche.
Quelques jours plus tard, une annonce apparaît sur Leboncoin : le sous-marin est proposé à 100 €. Un prix qui a de quoi faire tiquer, et qui a surtout mis la puce à l’oreille des enquêteurs. Ça, c’est le début de l’histoire. La suite est nettement plus tordue.
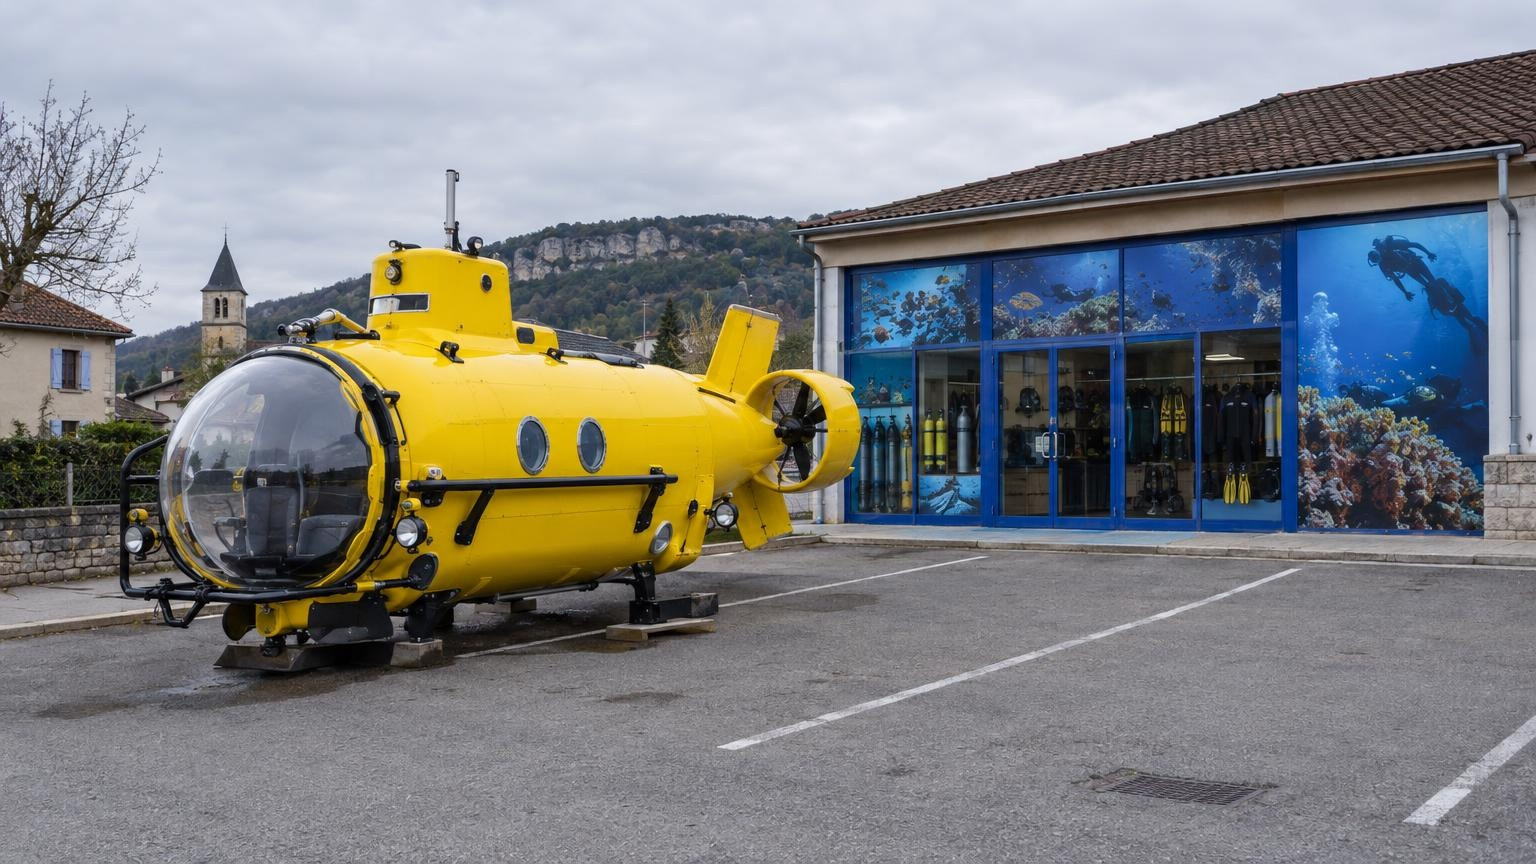
Retrouvé dans un camp… mais pas encore rentré à la maison
Le sous-marin a donc été localisé dans un camp de l’Ain. Soulagement pour son propriétaire ? Oui, pendant quelques minutes.
Car un engin de 4 tonnes ne revient pas tout seul. Il faut un camion, une grue, du personnel et une logistique digne d’un déménagement de monument historique. Résultat : la facture du rapatriement grimpe à 1 500 €.
Autrement dit, la victime du vol doit sortir de sa poche de quoi récupérer ce qu’on lui a pris. Elle n’a même pas eu le temps de savourer sa chance. Le plus fou, c’est que personne n’a vraiment fait quelque chose d’illégal en lui présentant la note.
Pourquoi c’est (presque) toujours à la victime de payer
On pourrait croire que le voleur règle la facture. En théorie, oui. En pratique, il faut d’abord qu’il soit identifié, jugé, condamné, puis qu’il ait de quoi payer. Autant dire que ça peut prendre des mois, voire des années.
En attendant, le sous-marin ne peut pas rester indéfiniment là où il a été retrouvé. Quelqu’un doit avancer les frais, et c’est le propriétaire qui se retrouve en première ligne.
Ça ressemble à une blague. C’est pourtant une situation que beaucoup de victimes de vol connaissent, à une échelle moins spectaculaire. Et si vous pensez que votre assurance règle tout, accrochez-vous.
Ce que votre assurance couvre (ou pas) après un vol
Premier réflexe : appeler son assureur. Bon réflexe. Mais les contrats ne se ressemblent pas, et les frais de rapatriement d’un bien retrouvé font partie des zones grises.
Voici les points à vérifier avant d’avoir un problème.
- Le vol lui-même : il faut que votre contrat prévoie la garantie vol pour ce type de bien, avec ses conditions (lieu de stockage, antivol, etc.).
- Le bien retrouvé : certains contrats prévoient la prise en charge des frais pour le récupérer, d’autres non. Lisez la ligne exacte.
- Les franchises : même quand l’assurance paie, une partie reste souvent à votre charge.
- Le dépôt de plainte : sans lui, aucune indemnisation. Pensez à le faire vite, et gardez le récépissé.
- Les biens atypiques : un engin hors norme est parfois exclu ou soumis à un contrat spécifique. Mieux vaut le savoir avant.
Le bon réflexe ? Appeler son assureur dès la découverte du bien, avant d’engager le moindre frais. Demander noir sur blanc ce qui sera remboursé, et conserver chaque facture.
Un feuilleton qui n’est sans doute pas terminé
Reste une question : qui, au final, règlera ces 1 500 € ? Le propriétaire espère sûrement être remboursé un jour, soit par son assurance, soit par les responsables du vol s’ils sont identifiés.
En attendant, son sous-marin jaune a fait plus de chemin que bien des vacanciers cet été, entre l’Ain, une annonce en ligne et un camp qu’il n’avait jamais prévu de visiter. Si vous voulez revivre le début de l’affaire, on vous raconte comment l’annonce à 100 € a trahi les voleurs.
Et si vous aimez les histoires de vols aussi improbables qu’une RTX 5090 repérée sur une petite annonce, filez lire cette carte graphique volée à 6 000 €. Autre style, même réflexe des voleurs : tout vendre en ligne, comme si de rien n’était.