



Conteneur maritime posé sur cales au fond du jardin : 2 ans plus tard, la mairie ne regarde pas les fondations
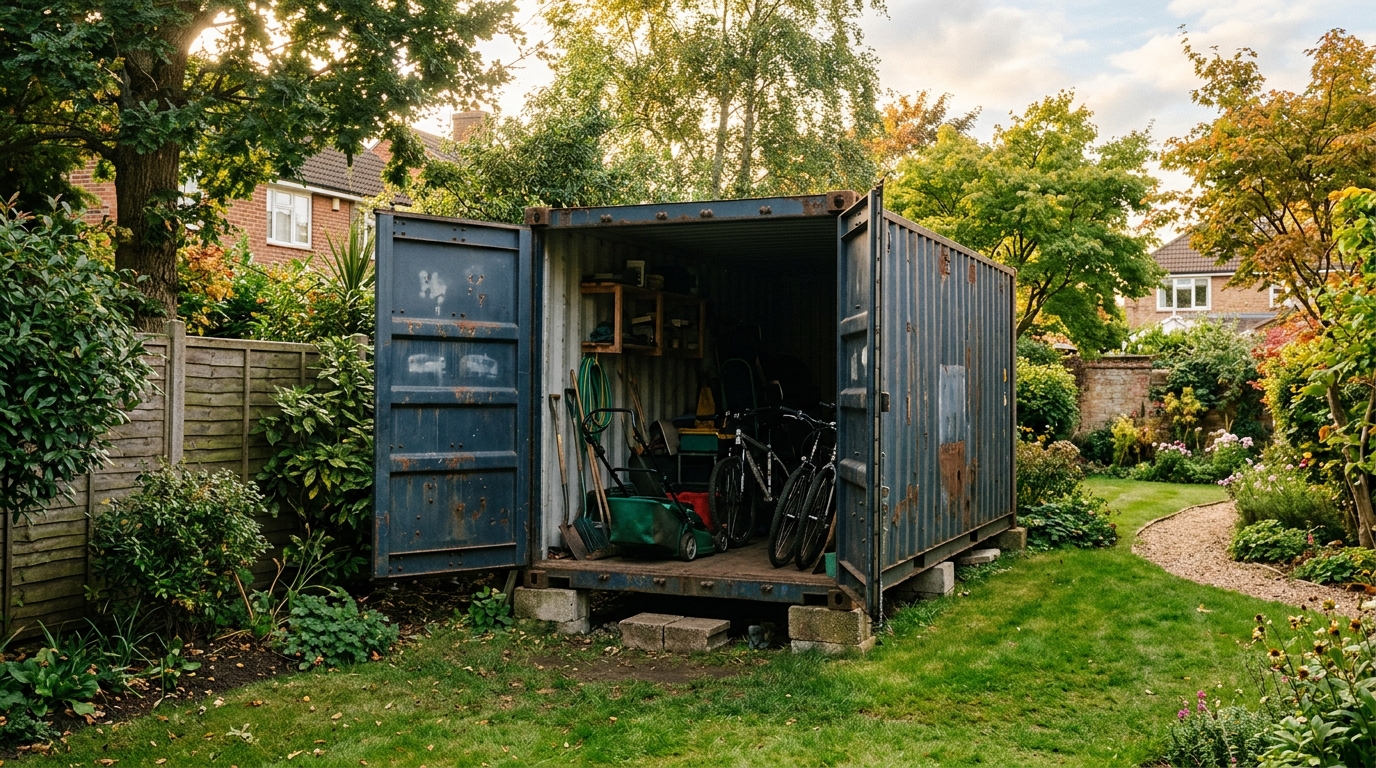
Un conteneur d’occasion, posé un matin de printemps au fond du jardin. Dedans, la tondeuse, les vélos, trois cartons. Deux ans plus tard, un courrier de la mairie atterrit sur la table de la cuisine. Et ce que l’administration regarde n’a rien à voir avec les cales sur lesquelles la caisse repose : deux critères suffisent, et ils pèsent lourd.
Pourquoi un « grand placard » devient une construction aux yeux de la loi
Pour le propriétaire, c’est simple : une grande boîte en acier pour ranger le matériel. Pour le code de l’urbanisme, c’est une construction. Et la mairie ne se demande pas comment la caisse est posée, mais depuis quand elle est là et combien de mètres carrés elle occupe.
Premier repère : l’article R*421-5 dispense de toute formalité les constructions implantées pour une durée n’excédant pas 3 mois. Selon une réponse ministérielle publiée au Journal officiel du Sénat le 13 octobre 2022, ce délai court dès le premier jour d’implantation. Pas à partir du moment où l’on s’en sert vraiment.
En site classé, secteur sauvegardé ou périmètre protégé délibéré, la tolérance tombe à 15 jours (article R*421-7). Après deux ans, notre conteneur est donc très loin de cette limite. Autant dire que l’histoire des cales ne pèse rien dans la balance.
Reste la question de la surface, et elle est plus serrée qu’on ne l’imagine. C’est d’ailleurs là que les propriétaires se trompent le plus souvent, comme pour d’autres travaux de jardin qu’on croit anodins. Combien de mètres carrés fait réellement un conteneur ?
Du 20 pieds au 40 pieds : le calcul qui change de formulaire
Le code fixe deux seuils pour une construction nouvelle indépendante. Jusqu’à 5 m², aucune formalité, hors secteur protégé. Entre 5 et 20 m² (hauteur de 12 m maximum), il faut une déclaration préalable, article R*421-9. Au-delà de 20 m², c’est un permis de construire.
Il suffit alors de convertir. Un 20 pieds mesure 6,06 m sur 2,44 m, soit 14,8 m² au sol. Un 40 pieds mesure 12,19 m sur 2,44 m, soit 29,7 m².
Le contrôle ne passe plus forcément par un agent qui longe la haie. Selon la source, la DGFiP compare les photos aériennes de l’IGN aux bases fiscales grâce à l’intelligence artificielle, dans le cadre du projet « Foncier innovant », généralisé pour les piscines. Rien n’établit que les conteneurs soient une cible particulière, mais une logique comparable à celle des piscines hors-sol s’applique : ce que l’administration voit du ciel est confronté à ce qui est déclaré.
La mairie peut aussi transmettre des signalements. Et une photo aérienne ne distingue pas des cales d’une dalle coulée : elle repère une emprise rectangulaire absente des déclarations.
Voilà pourquoi la qualité des fondations n’intéresse personne. Le verdict est net : un 20 pieds relève de la déclaration préalable (Cerfa 13703, instruction en 1 mois), un 40 pieds du permis de construire (Cerfa 13406, instruction en 2 mois). Le fait que la caisse repose sur des cales plutôt que sur une dalle ne change pas la grille de lecture. Mais le courrier de la mairie n’est pas la seule facture qui arrive.
Taxe d’aménagement, déclaration foncière : la facture qu’on n’a pas vue venir
Comme pour les murets et terrasses qui finissent au tribunal, la déclaration préalable déclenche une taxe. Dès qu’elle est requise, la taxe d’aménagement entre en jeu, sur les surfaces closes et couvertes de plus de 1,80 m sous plafond, mesurées à l’intérieur.
Pour un 20 pieds, l’intérieur fait environ 13,9 m² (5,90 m sur 2,35 m), pour une hauteur d’environ 2,39 m. Ces dimensions varient selon les modèles. En 2026, la valeur forfaitaire s’établit à 892 € par m² hors Île-de-France et 1 011 € en Île-de-France, contre 930 € et 1 054 € en 2025. La base d’imposition tourne donc autour de 12 400 € hors Île-de-France.
Le montant final dépend des taux votés localement : 1 à 5 % pour la commune, 2,5 % maximum pour le département. Avec 1 % + 1 %, la facture avoisine 250 €. Avec 3 % + 2 %, environ 620 €. Avec 5 % + 2,5 %, environ 930 €. L’abattement de 50 % ne s’applique pas à une annexe.
Une redevance d’archéologie préventive de 0,4 % peut s’ajouter. Certaines communes exonèrent les abris de jardin jusqu’à 20 m², mais rien ne dit qu’un conteneur soit traité comme un abri : cela se vérifie en mairie.
Côté fiscalité, la déclaration foncière est obligatoire pour toute construction nouvelle, abris de jardin compris, dans les 90 jours suivant l’achèvement. Elle se fait en ligne via « Gérer mes biens immobiliers ». Quant à la taxe foncière, elle dépend du caractère durablement fixé au sol, apprécié au cas par cas : un simple calage ne tranche pas. Mais que risque-t-on si rien n’a été déclaré ?
Ce que risque vraiment celui qui ne déclare rien
L’article L480-4 prévoit une amende pénale de 1 200 à 6 000 € par m² construit, plafonnée à 300 000 €. Sur 14,8 m², cela fait en théorie entre 17 760 € et 88 800 €. Attention : ce sont des bornes légales, pas des montants systématiquement prononcés. Le juge garde la main.
L’article L480-7 permet d’ordonner la mise en conformité ou la démolition sous astreinte, jusqu’à 500 € par jour. Trente jours de retard peuvent ainsi représenter jusqu’à 15 000 €. Une amende administrative communale, pouvant atteindre 30 000 €, existe aussi.
Des sources secondaires évoquent une action civile en démolition ouverte pendant 10 ans, ce qui prolongerait l’exposition bien au-delà de la prescription pénale. Ce point reste à confirmer.
Le plus sûr tient en une ligne : déposer une déclaration préalable en mairie avant la pose, avec une instruction de 1 mois pour un 20 pieds. Pour un conteneur qui ne reste que quelques semaines, rien à faire sous les 3 mois.
Ce qu’il faut vérifier avant de poser sa caisse
Première étape : la mairie. Le PLU et le périmètre de protection de votre rue décident du délai applicable, 3 mois ou 15 jours. C’est un coup de fil, pas un chantier. Un propriétaire voisin de l’erreur de placement du four à pizza sait ce que coûte l’oubli de cette vérification.
Deuxième étape : mesurer. Entre 14,8 m² au sol et 13,9 m² taxables, l’écart est mince mais il compte pour la taxe. Les dimensions intérieures varient d’un modèle à l’autre.
Troisième étape : anticiper la déclaration foncière dans les 90 jours. Beaucoup de propriétaires l’apprennent trop tard, y compris sur la redevance d’archéologie préventive.
Reste la question du voisinage. Un volume métallique rectangulaire au fond du jardin se remarque, et ce que le voisin peut exiger mérite aussi un coup d’œil avant de poser quoi que ce soit.
Les sources citées (adopte-un-conteneur.fr, compagnie-francaise-du-conteneur.fr et une question écrite à l’Assemblée nationale) convergent sur l’essentiel : surface et durée dictent tout, les cales n’y changent rien.
Les cales ne sauvent rien : seuls comptent les mètres carrés et le calendrier. Et si votre jardin cache d’autres surprises, ce petit poêle à bois installé dans un abri de jardin a fini par attirer l’œil de l’assureur trois ans plus tard. Et personne n’imagine le détail qui a valu un courrier de la mairie à une caravane restée trois étés.