



Agirc-Arrco du 1er novembre : les 4 lignes de votre relevé à contrôler dès réception
Le virement est tombé. Votre relevé Agirc-Arrco aussi. Et là, deux options : vous le rangez dans le tiroir sans le lire, ou vous prenez cinq minutes pour vérifier que tout est en ordre.
Spoiler : la deuxième option est la bonne. Une erreur de calcul, un oubli de revalorisation, un prélèvement mal appliqué, ça arrive. Et ça ne se corrige que si on s’en aperçoit.
Voici quatre points à passer en revue, dans l’ordre, avec ce qu’il faut faire si quelque chose cloche.
Brut, net : le premier réflexe que presque personne n’a
Premier contrôle : repérez sur votre relevé le montant brut de votre pension complémentaire, puis le montant net versé. Ce sont deux lignes distinctes, et c’est l’écart entre les deux qui raconte tout le reste.
Comparez le brut avec celui de votre relevé précédent. Si une revalorisation s’applique, il doit avoir bougé. S’il est strictement identique, gardez cette information en tête : on y revient dans quelques lignes.
Ensuite, regardez le net. C’est lui qui arrive réellement sur votre compte. Rapprochez-le du montant crédité par votre banque : les deux chiffres doivent correspondre au centime près.
Si ce n’est pas le cas, ne paniquez pas encore. Il existe plusieurs raisons légitimes à un décalage, et nous en avons détaillé certaines dans cet article sur les virements qui ne collent jamais au relevé. Mais la première étape, c’est de constater l’écart noir sur blanc.
La ligne qui change tout entre brut et net
Entre le brut et le net, il y a les prélèvements sociaux. Deuxième contrôle : repérez la ligne dédiée à la CSG et vérifiez qu’elle est cohérente avec votre situation.
Le taux appliqué dépend de votre revenu fiscal de référence, transmis par l’administration fiscale à votre caisse. Il peut donc être différent d’un retraité à l’autre, même à pension équivalente.
Ce qu’il faut regarder : le taux est-il le même que sur votre relevé précédent ? Si votre situation fiscale n’a pas changé, il ne devrait pas avoir bougé sans raison. Un taux qui saute d’une ligne à l’autre sans explication mérite une question.
Et ce n’est pas le point le plus piégeux. Le troisième contrôle est celui que beaucoup de retraités ratent, simplement parce qu’ils ne savent pas où chercher.
Revalorisation : où se cache la ligne qui vous concerne
C’est le cœur de l’exercice. Vous attendiez une hausse au 1er novembre : il faut la retrouver sur le relevé. Elle peut apparaître sous la forme d’une mention de revalorisation, ou se lire directement dans l’évolution du montant brut par rapport au mois précédent.
Si vous ne voyez rien, relisez calmement le document, en vous aidant de notre guide pour repérer votre revalorisation sur le relevé. La présentation varie selon les caisses et les supports, et la mention n’est pas toujours là où on l’attend.
Gardez aussi en tête un piège classique : une hausse du brut ne garantit pas une hausse du net. Certains retraités voient leur virement baisser malgré la revalorisation, comme nous l’expliquions dans cet autre décryptage. Le contrôle doit donc porter sur le brut d’abord, puis sur ce qui le sépare du net.
Reste un dernier point, plus discret, mais qui sert de preuve en cas de litige.
La date de valeur : le détail qui sert de preuve
Quatrième vérification : la date de valeur mentionnée sur le relevé. C’est la date à laquelle la pension est censée être mise à disposition, et c’est elle qui fait foi si vous devez un jour contester un retard ou une erreur.
Comparez-la avec la date à laquelle l’argent apparaît réellement sur votre compte. Entre les deux, le délai bancaire peut varier d’un établissement à l’autre. C’est un autre sujet, et il a sa propre explication dans notre article sur la vraie date où l’argent tombe selon votre banque.
Ce qui compte ici, c’est de noter cette date et de conserver le relevé. Sans ce document, vous n’avez rien à opposer à votre caisse si la discussion s’engage.
Un écart sur votre relevé : la marche à suivre, dans l’ordre
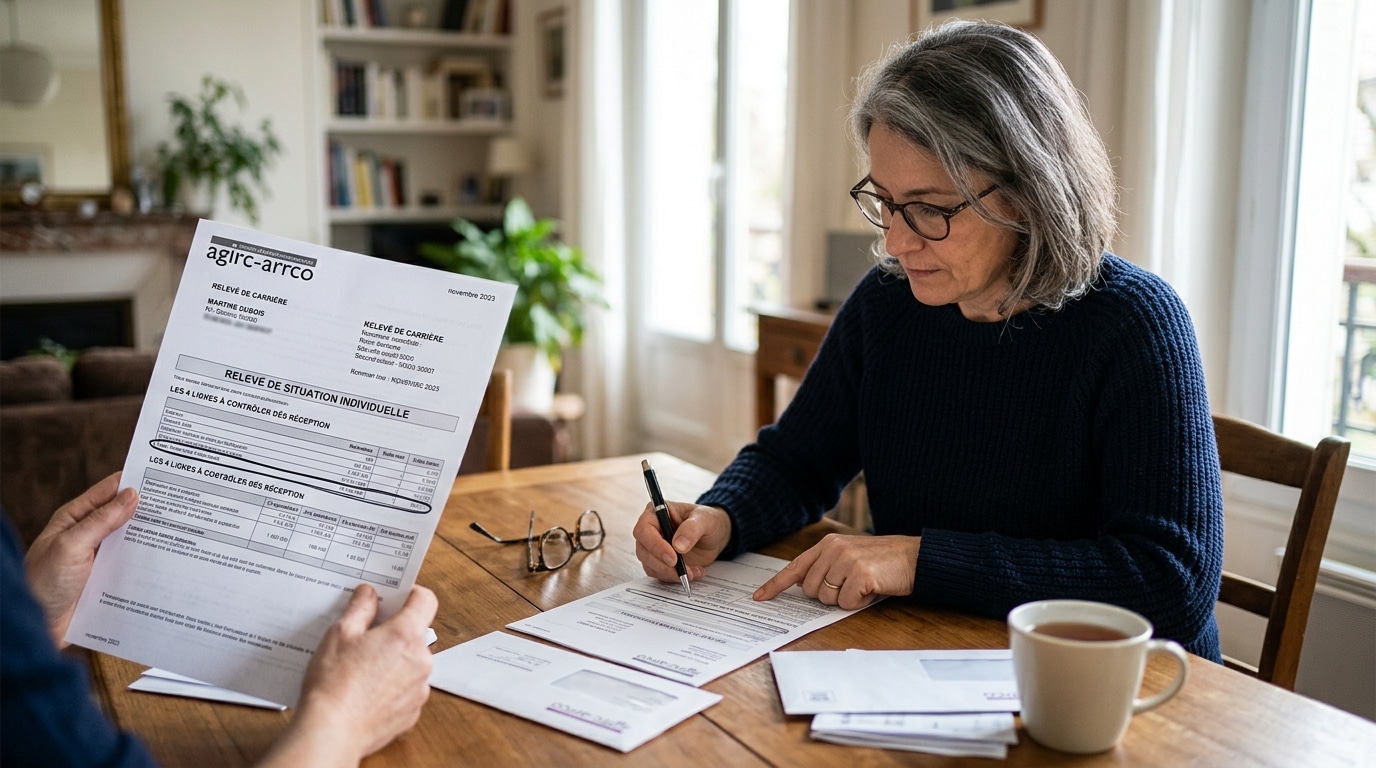
Vous avez coché les quatre cases et une ligne ne colle pas ? Voici comment procéder, sans vous précipiter.
D’abord, relisez le relevé en entier, y compris les mentions en bas de page. Un ajustement, une régularisation ou un rappel de période antérieure s’y cache parfois et explique un montant inhabituel.
Ensuite, rassemblez vos preuves. Gardez le relevé concerné, celui du mois précédent pour comparer, et un justificatif du montant réellement crédité par votre banque. Un écart se discute sur pièces, pas de mémoire.
Puis contactez votre caisse de retraite complémentaire. Passez par votre espace personnel en ligne si vous en avez un, ou par un courrier : une demande écrite laisse une trace, ce qui vous protège si le dossier traîne. Décrivez précisément la ligne qui pose problème, avec les deux montants à l’appui.
Si la réponse tarde ou ne vous satisfait pas, vous pouvez relancer par écrit en rappelant votre première demande. Précisez à chaque fois la date de votre premier contact : c’est ce qui permet de suivre l’historique.
Et si le relevé est conforme ? Alors tant mieux, vous venez de gagner une certitude. Pour comparer votre cas à d’autres situations, jetez un œil à ce que la hausse change sur le virement d’un couple de retraités : un bon moyen de remettre vos chiffres en perspective.