


Dans les comptes de Roxane, ingénieure en agroalimentaire à Quimper, à 2 640 € nets par mois
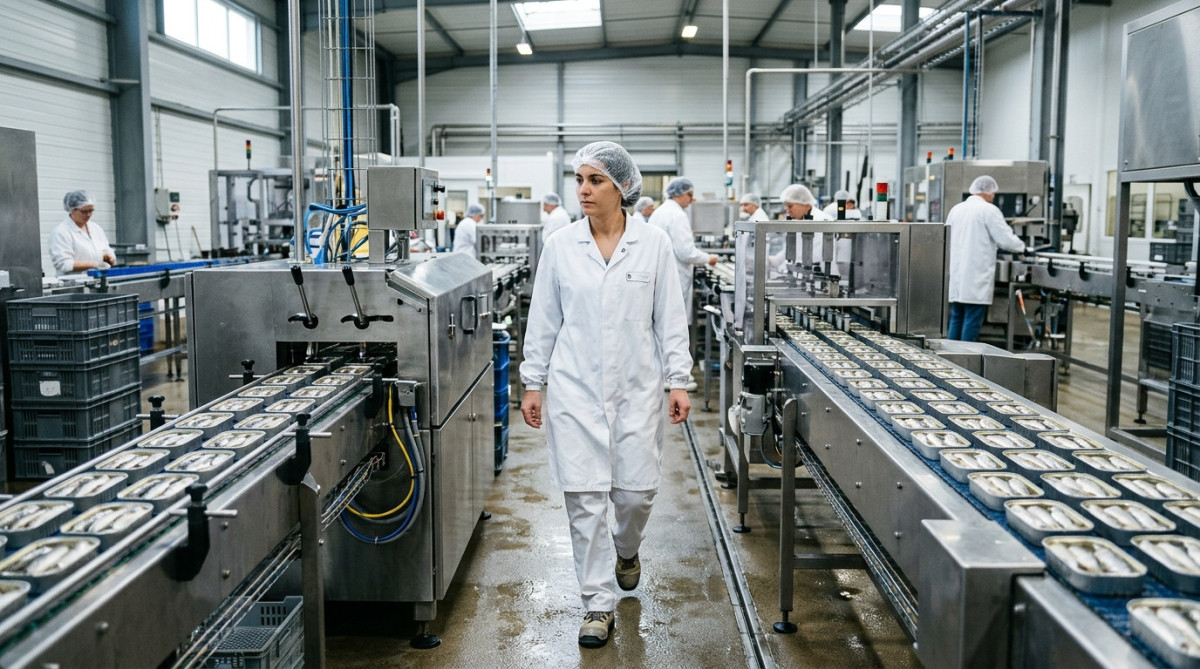
Roxane, 31 ans, ingénieure qualité dans une conserverie de poisson près de Quimper, gagne 2 640 € nets par mois. Célibataire, propriétaire depuis deux ans, elle fait partie de ces salariés qui « s’en sortent bien » sur le papier.
Pourtant, certains postes de son budget l’ont surprise elle-même quand elle a tout posé à plat. Voici comment elle répartit chaque euro, ligne par ligne, et où se cache la fuite qu’elle n’avait pas vue venir.
Ce qui tombe vraiment sur son compte chaque mois
Son salaire de base atteint 2 380 € nets, après dix ans de carrière dans l’agroalimentaire breton. S’y ajoutent une prime d’intéressement de 140 € lissée sur douze mois et 120 € de tickets restaurant, soit 2 640 € de revenus mensuels équivalents.
Elle n’a aucun complément extérieur : pas de freelance, pas d’APL, pas de location. « Je n’ai jamais voulu cumuler. Mon travail me prend déjà beaucoup d’énergie, surtout en haute saison. »
Cette haute saison, justement, apporte parfois des heures supplémentaires. Elles ne sont pas comptées ici, car Roxane préfère les récupérer en jours de congé. Mais un autre poste, lui, grignote bien plus qu’elle ne l’imaginait.
Notons un détail qui compte : l’intéressement et les tickets restaurant ne sont pas du salaire au sens strict. Les inclure dans ses revenus mensuels lui donne une image réaliste de ce dont elle dispose, mais cela signifie aussi qu’une mauvaise année pour l’entreprise ferait baisser son budget sans prévenir.
Les dépenses fixes : le poste qui pèse le plus lourd
Roxane a acheté un trois-pièces de 62 m² à Quimper en 2023. Son crédit immobilier s’élève à 905 € par mois, sur 25 ans, avec un taux de 3,6 %. L’assurance emprunteur ajoute 28 €.
Viennent ensuite la taxe foncière lissée (68 €), les charges de copropriété (95 €), l’électricité et le chauffage (82 €), ainsi que l’eau (24 €). Le logement dévore donc à lui seul 1 202 € mensuels, soit 45 % de ses revenus.
Ce pourcentage mérite d’être souligné. On considère souvent qu’un taux d’effort de 35 % est un plafond raisonnable pour un emprunt. Ici, la mensualité seule reste sous ce seuil, mais l’ensemble des charges liées au bien le fait grimper nettement.
Côté transports, elle roule en Clio d’occasion pour rejoindre son usine, à 22 kilomètres. L’essence lui coûte 135 €, l’assurance auto 58 € et l’entretien lissé 40 €. Total : 233 € par mois.
Restent les abonnements : forfait mobile et fibre à 49 €, mutuelle à 46 €, Netflix et Spotify à 24 €, salle de sport à 29 €. Ce bloc pèse 148 €. Les fixes totalisent ainsi 1 583 € chaque mois.
Ces abonnements semblent anodins pris un à un. Cumulés, ils représentent pourtant près de 1 800 € par an, une somme que beaucoup de ménages ne perçoivent pas tant qu’ils ne les additionnent pas.
Là où le budget devient plus flou
Pour les courses, Roxane dépense 260 € par mois, entre le supermarché et le marché du samedi. Elle cuisine presque tous les soirs et prépare ses déjeuners le dimanche. « Les plats préparés, je les connais trop bien de l’intérieur pour en acheter. »
Les sorties, elles, représentent 130 € : restaurant avec des amies, cinéma, un concert de temps en temps. Elle ajoute 70 € de vêtements lissés, 45 € de cosmétiques et coiffeur, et 35 € de cadeaux ou petites dépenses imprévues.
Le poste qui l’a le plus étonnée ? Les vacances. En additionnant ses deux voyages annuels et ses week-ends, elle a découvert qu’elle y consacrait 190 € par mois, soit davantage que ses courses alimentaires, hors pique-nique.
C’est là que se situe la fuite dont elle parlait. Ces dépenses n’apparaissent jamais sur un relevé mensuel précis : elles tombent par à-coups, en une ou deux grosses factures, ce qui donne l’impression qu’elles sont exceptionnelles alors qu’elles sont récurrentes.
Les variables atteignent donc 730 € mensuels. Mais le plus intéressant reste ce qu’il reste en fin de mois.
Ce qu’il reste en fin de mois, et ce qu’elle en fait
Une fois fixes et variables additionnés (2 313 €), il reste 327 € à Roxane. Elle en verse 250 € automatiquement sur un Livret A et un PEL, et garde environ 77 € de marge pour les mauvaises surprises.
Le virement automatique est son principal outil. En déplaçant l’épargne en début de mois, avant toute dépense, elle évite d’avoir à « décider » de mettre de côté ce qui reste, un réflexe qui réussit rarement quand les fins de mois sont serrées.
Son épargne totale atteint 14 800 €, dont 6 000 € de réserve de sécurité qu’elle considère comme intouchable. Elle n’a aucun crédit à la consommation, et cette règle est ferme : « Je préfère attendre un an que payer des intérêts. »
Son projet pour les cinq ans à venir ? Rembourser une partie anticipée de son prêt pour réduire la durée, plutôt que de placer en bourse. Elle l’admet : un conseiller financier lui dirait sans doute l’inverse, mais elle dort mieux ainsi.
Au fond, la tension vient moins de ses revenus que de sa situation : seule face à un crédit de 905 €, elle ne peut pas partager la charge. « Si je perdais mon emploi, je tiendrais huit mois, pas plus. »
Ce délai de huit mois illustre bien la fragilité relative d’un budget pourtant équilibré. Avec des dépenses de 2 313 €, sa réserve ne couvre en réalité que quelques mois sans revenus ; le reste de son épargne devrait donc être mobilisé pour tenir plus longtemps.
Et par rapport au reste des Français ?
Avec 2 640 € nets, Roxane dépasse nettement le salaire médian français, autour de 2 190 € nets. Elle se situe dans la tranche supérieure des salariés du secteur privé, sans pour autant se sentir à l’aise.
« Je ne me plains pas, mais je ne me sens pas riche. Je me sens surtout organisée, et c’est ce qui change tout. »
Son cas montre qu’un revenu confortable ne suffit pas à effacer la pression d’un crédit long et d’une vie en solo. L’organisation, le suivi des postes « invisibles » comme les vacances et l’épargne automatisée comptent souvent autant que le montant du salaire.
Si vous voulez comparer avec un métier plus manuel, découvrez comment Mélodie, couvreuse-zingueuse à Quimper, gère ses 2 160 € mensuels. Et pour voir un budget bien plus tendu, c’est dans les comptes de Inès, coiffeuse-barbière à Brest, que l’écart se creuse.