
Dans les comptes de Sabine, ouvrière verrière à Meisenthal à 1 890 € nets par mois
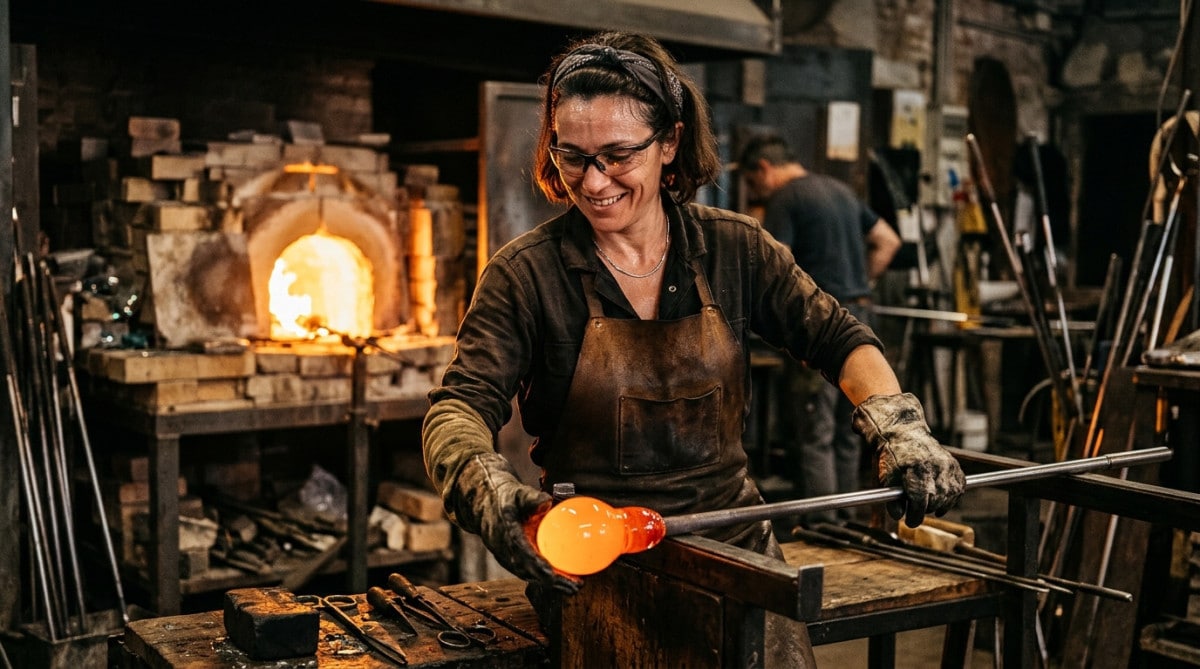
Sabine, 41 ans, est souffleuse de verre à Meisenthal, en Moselle, dans l’un des derniers ateliers français où l’on façonne encore des boules de Noël à la bouche. Elle gagne 1 890 € nets par mois et vit seule avec son fils de 9 ans. Voici comment elle répartit chaque euro, et pourquoi un poste en particulier lui pèse plus qu’elle ne l’imaginait.
Un salaire qui dépend du four
Sabine est salariée d’un atelier verrier avec un contrat de 35 heures. Son salaire de base net s’élève à 1 640 €, auquel s’ajoute une prime de pénibilité liée à la chaleur de 120 €. Elle touche aussi un 13e mois lissé, soit environ 130 € par mois.
« Quand le four tourne, on ne compte pas les heures, mais on ne les paie pas toujours non plus », confie-t-elle. Les saisons de pointe, d’octobre à décembre, lui rapportent parfois 200 € d’heures supplémentaires, qu’elle ne compte pas dans son budget moyen.
Elle perçoit également 148 € d’allocations familiales et 95 € d’allocation de soutien familial. Au total, son foyer dispose donc de 2 133 € par mois. Reste à savoir où part tout cet argent.
Les dépenses fixes : le poste qui ne dort jamais
Sabine loue une maison de village de trois pièces pour 560 € par mois, charges de copropriété comprises. En Moselle rurale, c’est un loyer raisonnable, mais le chauffage au fioul vient alourdir la note : 165 € par mois lissés sur l’année, car le bâtiment est mal isolé.
Viennent ensuite l’électricité (62 €), l’eau (34 €) et l’assurance habitation (19 €). Son forfait mobile et sa box internet lui coûtent 38 € au total, et un seul abonnement de streaming, à 8,99 €, complète le tableau numérique.
Le transport est incontournable. Meisenthal n’est desservie par aucun train, et la voiture est vitale. L’assurance auto coûte 74 € par mois, l’essence 150 € et l’entretien lissé 40 €. Cela fait 264 € chaque mois pour se rendre à l’atelier et conduire son fils à l’école.
« Mon vrai luxe, c’est d’avoir 8 kilomètres à faire et pas 40 », glisse-t-elle. Mais un autre poste, moins visible, vient s’ajouter à la facture.
La mutuelle, la cantine et ce que personne ne voit
Sabine paie une mutuelle familiale à 78 € par mois, car son employeur ne prend en charge qu’une partie de sa cotisation individuelle. La cantine de son fils lui coûte 55 € par mois, et le périscolaire 48 €.
Elle rembourse aussi un petit crédit à la consommation de 95 € par mois, contracté pour remplacer sa voiture il y a deux ans. Il lui reste encore 14 mensualités. Elle ne paie pas d’impôt sur le revenu, grâce à son quotient familial.
En additionnant le loyer, le chauffage, les charges, le transport, la mutuelle, l’école et le crédit, ses dépenses fixes atteignent 1 371 €. Il lui reste donc 762 € pour tout le reste. Et c’est là que le budget devient un exercice d’équilibriste.
Les dépenses variables : où elle rogne sans le dire
Les courses alimentaires constituent le premier poste variable : 340 € par mois pour deux personnes, avec beaucoup de produits de saison et un potager que sa mère lui prête. Elle fait ses achats dans un hard-discount à 12 kilomètres, une fois toutes les deux semaines.
Les vêtements de son fils absorbent 45 € par mois en moyenne, car il grandit vite. Les siens, elle les achète deux fois par an, pour un budget lissé de 25 €. Les sorties se limitent à un restaurant par mois (35 €) et à une activité pour son fils, le judo, à 22 €.
« Je ne me prive pas, mais je choisis », résume Sabine. Elle consacre aussi 30 € mensuels à ses loisirs, essentiellement des livres et de la laine, car elle tricote en hiver. Les vacances, elles, sont lissées à 60 € par mois, soit une semaine en gîte chez des cousins dans les Vosges.
Au total, ses dépenses variables s’élèvent à 557 €. La vraie question reste de savoir ce qui reste à la fin du mois.
Ce qu’il reste vraiment à la fin du mois
Sur ses 2 133 € de revenus, Sabine dépense 1 371 € en charges fixes et 557 € en dépenses variables, soit 1 928 € en tout. Il lui reste 205 € par mois, ce qui est plus que ce qu’elle croyait avant de tout noter.
Elle place 100 € sur un Livret A, destiné à financer le permis de conduire de son fils dans neuf ans. Les 105 € restants servent de matelas pour les imprévus : une panne de voiture, une facture de dentiste ou un pull d’hiver oublié.
Son épargne actuelle atteint 3 400 €, soit à peine deux mois de dépenses. « Je dors mieux quand je vois ce chiffre grimper, même lentement », explique-t-elle. Elle n’a ni assurance-vie ni plan d’épargne retraite, faute de marge pour l’instant.
Le salaire médian français tourne autour de 2 190 € nets par mois pour un temps plein. Sabine est donc légèrement en dessous, mais son loyer modéré compense en partie l’écart. Dans une grande ville, avec le même salaire, elle ne mettrait sans doute rien de côté.
« Je gagne peu, mais j’ai un métier que personne d’autre ne sait faire dans le coin, et ça, ça n’a pas de prix », conclut-elle. Pour comparer avec un autre métier d’artisanat, jetez un œil au budget d’une sellière-maroquinière à Cognac, ou découvrez comment un tailleur de pierre jongle avec 2 070 € par mois.
Autre profil qui parle de transmission et de gestes rares : le quotidien d’un tourneur-fraiseur à Thiers, celui d’un ostréiculteur au Cap-Ferret ou encore les comptes d’un boulanger-pâtissier à Dieppe.