


Abri de jardin : quelle taille maximale pour ne payer aucun impôt ?
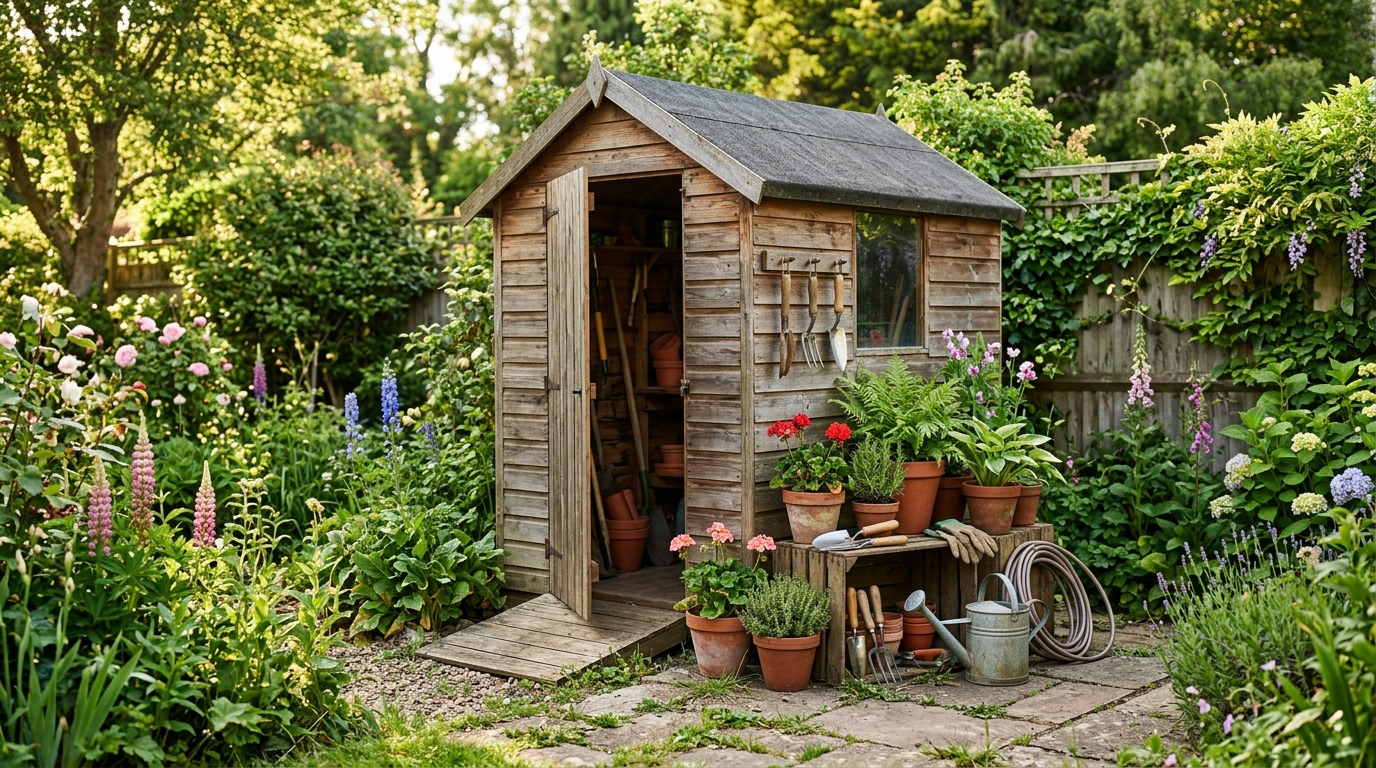
Une tondeuse au sec, des outils rangés, un coin bricolage à soi : l’abri de jardin fait rêver beaucoup de propriétaires. Pourtant, nombre d’entre eux reculent devant la paperasse et la facture fiscale qui pourrait suivre. Bonne nouvelle : il existe une limite de taille à ne pas franchir, et un détail de hauteur que presque personne ne connaît peut faire pencher la balance.
Un simple abri de jardin peut-il vraiment vous coûter un impôt ?
Oui, et c’est ce qui surprend le plus. En matière de fiscalité immobilière, la taxe d’aménagement est quasi incontournable. C’est un impôt local, perçu une seule fois, lors de la construction, de la reconstruction ou de l’agrandissement d’un bâtiment.
Son but ? Financer les équipements publics et les infrastructures de la commune. Et aux yeux de l’administration, un abri de jardin est bien un bâtiment, au même titre qu’une extension de maison.
Résultat : beaucoup de propriétaires imaginent une grosse facture avant même d’avoir sorti la première planche. Certains abandonnent leur projet, d’autres montent leur cabane sans rien déclarer. Dans les deux cas, ils passent à côté de la bonne information.
Car cette taxe n’est pas une fatalité. Pour comprendre comment la taxe d’aménagement s’applique, il faut d’abord connaître un seuil précis, valable pour un abri, un poulailler ou n’importe quelle structure bâtie.
Ce seuil tient en un chiffre. Mais derrière ce chiffre se cache une subtilité de mesure, et c’est elle qui fait toute la différence.
5 m² : le seuil magique et la hauteur que personne ne regarde
Voici la règle à connaître absolument : pour échapper à la taxe d’aménagement, la surface de l’abri ne doit pas dépasser 5 mètres carrés. Concrètement, aucun impôt ponctuel n’est alors exigé par les services fiscaux.
Attention toutefois à ce que l’on mesure. Il s’agit de la surface de plancher close et couverte, calculée à partir du nu intérieur des façades. Les murs eux-mêmes ne comptent donc pas dans le calcul.
Autre point à vérifier avant d’acheter son modèle : les abris sont aussi concernés par les démarches d’urbanisme, comme le rappelle la situation d’un poulailler oublié dans la déclaration de travaux. Mieux vaut s’y intéresser dès la conception que sous la menace d’une amende.
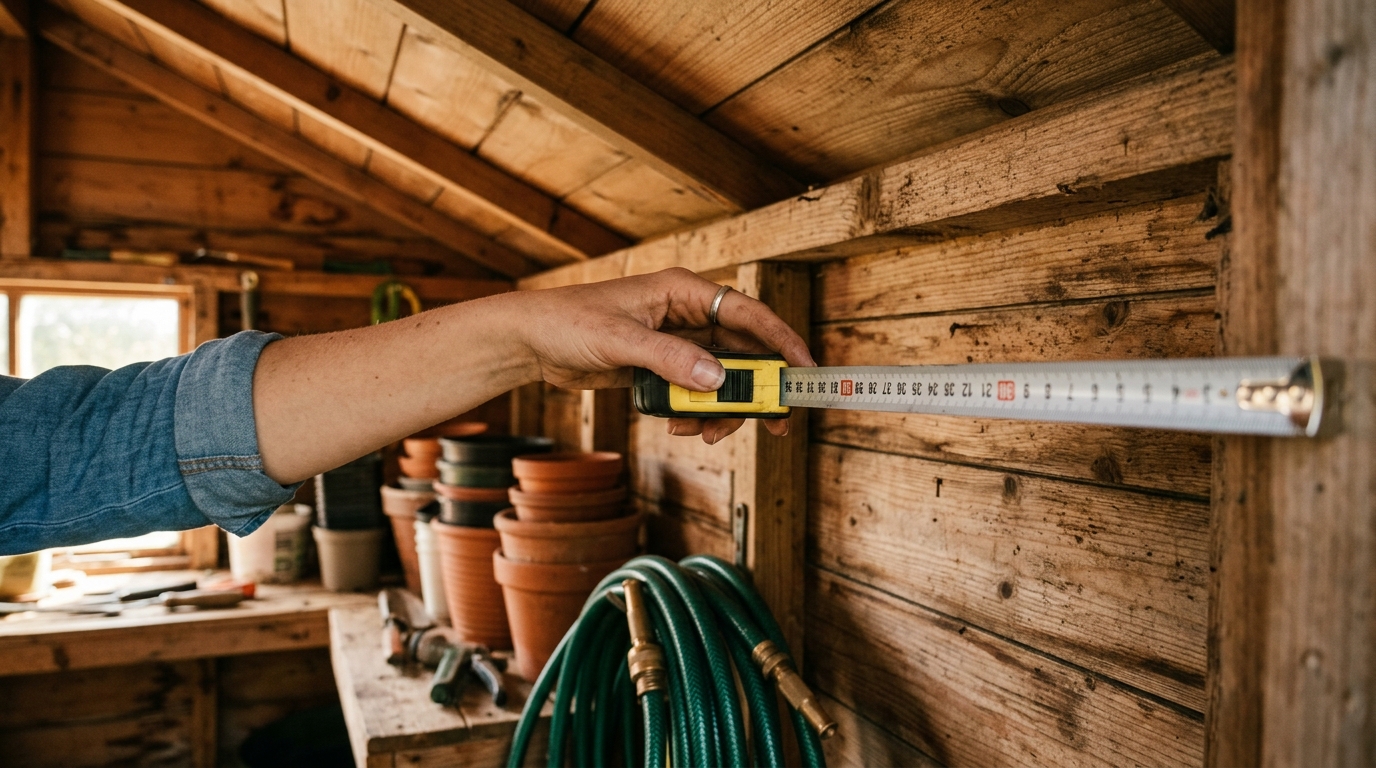
Reste le critère le plus discret. Pour qu’une partie de la structure entre dans le calcul de la surface taxable, sa hauteur sous plafond doit être supérieure à 1,80 mètre. En dessous, la zone est tout simplement ignorée.
Cela change tout pour qui choisit un modèle à toiture en pente. Seules les portions où la hauteur dépasse 1,80 m comptent. Les zones basses, parfaites pour caler des bacs, des pots de fleurs ou des tuyaux d’arrosage le long des parois inclinées, sont exclues.
Autrement dit, la vraie question n’est pas seulement la taille au sol. C’est la manière dont votre toit mange l’espace utile, et un exemple chiffré le montre mieux que n’importe quelle théorie.
L’exemple qui prouve qu’un abri de 7 m² peut échapper à la taxe
Avant le calcul, un détail utile pour la suite : l’abri touche aussi à la fiscalité annuelle. Si vous cherchez à alléger votre taxe foncière, gardez ce point en tête avant de planter le moindre poteau.
Imaginez maintenant un abri de 7 m² au sol. À cause de la pente du toit, 4 m² de cet abri ont une hauteur sous plafond inférieure à 1,80 m.
On soustrait : 7 m² – 4 m² = 3 m² de surface réellement taxable. Comme ce résultat est inférieur ou égal à 5 m², l’abri est totalement exonéré de taxe d’aménagement, même si son emprise au sol atteint 7 m². Toute l’astuce réside donc dans la hauteur.
Et si la surface taxable dépasse 5 m² ? Les choses changent : l’abri devient redevable. Le calcul multiplie la surface taxable par une valeur forfaitaire annuelle par mètre carré, puis y ajoute les taux communal et départemental votés localement.
Le piège ne s’arrête pas là. L’abri de plus de 5 m² modifie aussi la taxe foncière : toute construction fixe, fermée et couverte, ancrée au sol, entre dans le calcul de la valeur locative cadastrale de la propriété.
Même s’il ne peut pas être considéré comme une pièce d’habitation, sa surface s’ajoute au volume global du bien. L’avis reçu chaque automne grimpe alors, selon la surface de l’abri et les taux locaux.
À l’inverse, sous 5 m², l’avis de taxe foncière n’évolue pas : l’exonération est totale, de plein droit. Reste une question qui tente beaucoup de monde : et si l’on construisait deux petits abris ?
Deux abris de moins de 5 m² : la fausse bonne idée à manier avec prudence
Multiplier les petites structures sous le seuil peut sembler malin. Plusieurs coffres de jardin et un abri permettent, par exemple, d’organiser son matériel sans jamais payer la taxe d’aménagement.
Mais deux abris bâtis en même temps, c’est une autre histoire. L’administration fiscale peut les additionner, et vous dépasseriez alors le seuil des 5 m². La prudence s’impose donc.
Pour qu’on n’y voie pas une tentative de contourner la règle, la solution évoquée consiste à espacer les installations de plusieurs saisons. Et peut-être qu’entre-temps, vous vous apercevrez qu’un seul abri suffit.
Autre bon réflexe : pousser la porte du service urbanisme de sa mairie. De nombreuses communes exonèrent en effet partiellement ou totalement les abris soumis à la déclaration préalable de travaux.
Avant de sortir le marteau, il vaut aussi la peine de regarder du côté des voisins. Une cabane trop proche de la clôture peut créer des soucis, comme le détaille cet article sur la distance à respecter avec la clôture.
Le principe reste simple : mieux vaut poser ses questions avant qu’après. Les déconvenues administratives touchent souvent ceux qui découvrent la règle une fois le chantier terminé, ce que montre bien le cas d’une formalité oubliée autour d’une piscine.
Dernier conseil : dessinez votre abri avec la pente de toit en tête, et calculez la surface taxable avant de commander. Quelques centimètres de hauteur en moins peuvent peser plus lourd qu’un mètre carré de plancher.
Retenez la formule : 5 m² de surface taxable, et 1,80 m de hauteur pour la mesurer. Votre abri n’a pas besoin d’être minuscule, il doit simplement être bien pensé. Et si une simple pergola avec quelques panneaux pouvait, elle aussi, vous valoir une taxe à la clé ? Quant à votre vieux tilleul, êtes-vous sûr de pouvoir l’abattre sans l’accord de la mairie ?