


Dans les comptes de Clarisse, éducatrice de jeunes enfants à Saint-Quentin à 2 060 € nets par mois
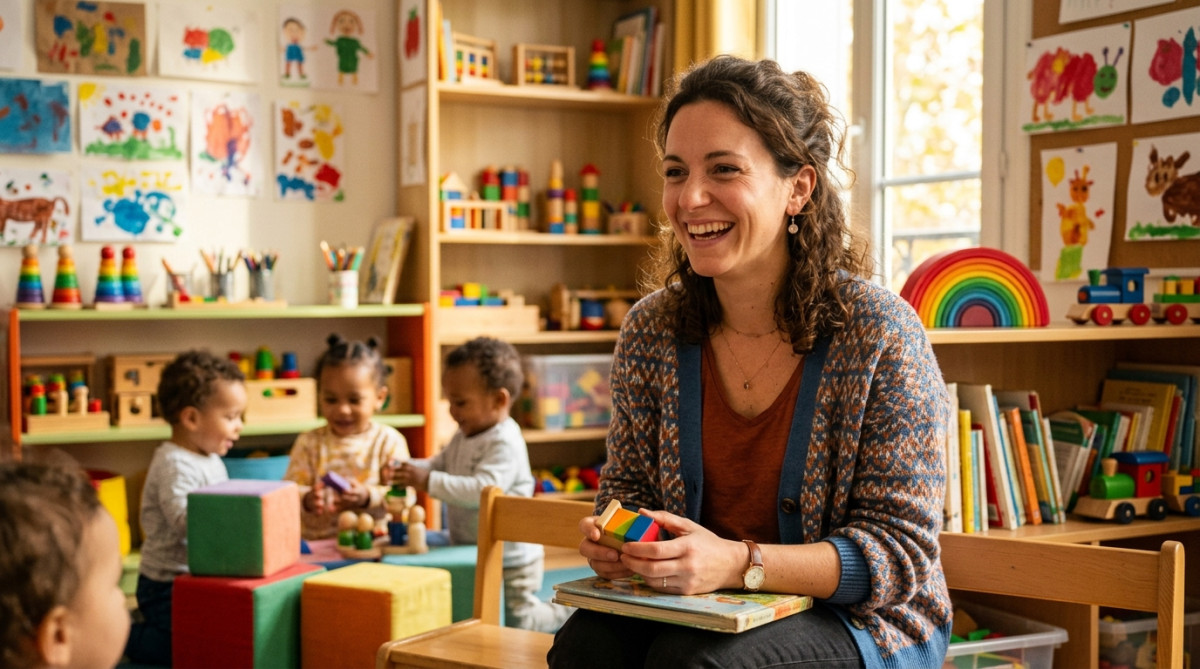
Clarisse a 31 ans, vit à Saint-Quentin avec son compagnon et leur fille de 3 ans, et travaille comme éducatrice de jeunes enfants dans une crèche municipale. Elle gagne 2 060 € nets par mois, un salaire qui paraît correct sur le papier.
Mais entre la garde de sa propre enfant, un crédit auto et un projet de maison, chaque euro a déjà une destination. Voici comment elle répartit son budget, ligne par ligne.
Un salaire qui ne dit pas tout
Clarisse est fonctionnaire territoriale, au 6e échelon de sa grille. Son traitement de base tourne autour de 1 880 € nets, auxquels s’ajoutent 140 € de primes régulières et 40 € de remboursement partiel de ses frais de transport. Soit 2 060 € qui tombent chaque fin de mois.
Son compagnon, technicien de maintenance, touche 2 190 € nets. Le foyer dispose donc de 4 250 € par mois, plus 148 € d’allocations familiales et de complément pour la petite. « On n’est pas à plaindre, mais on ne se sent pas riche non plus », résume Clarisse.
Elle a aussi un petit extra que peu de gens connaissent. Deux samedis par mois, elle anime des ateliers d’éveil dans une association pour 90 € nets. Cet argent ne passe jamais sur le compte courant : il file directement sur un livret.
Et c’est justement ce livret qui explique pourquoi leur fin de mois ressemble moins à celle de leurs voisins.
Là où l’argent part avant même d’arriver
Le couple est locataire d’une maison de 85 m² avec petit jardin, dans un quartier calme de Saint-Quentin. Loyer : 780 € par mois, charges comprises hors énergie. C’est le premier poste, et de loin le plus lourd.
Viennent ensuite l’électricité et le gaz, 135 € lissés sur l’année, puis l’eau pour 38 €. L’assurance habitation coûte 19 € par mois et la taxe d’ordures est incluse dans le loyer.
Côté transports, le couple possède deux voitures, indispensables dans cette région. Le crédit auto de Clarisse lui coûte 215 € par mois pendant encore 26 mois, plus 62 € d’assurance. Celle de son compagnon est payée, mais l’assurance reste à 58 €.
L’essence pèse 190 € pour les deux véhicules. « Je fais 18 km aller-retour, ça ne paraît rien, mais ça s’additionne », glisse-t-elle.
Reste la facture que Clarisse n’avait pas anticipée en devenant mère : la garde de sa fille. Une assistante maternelle, 410 € par mois après aides. Elle qui s’occupe de bébés toute la journée confie sa propre enfant à quelqu’un d’autre, et l’ironie ne lui a pas échappé.
Les petites lignes qui font déraper un budget
Téléphones et box internet : 62 € pour le forfait fibre, 24 € pour les deux mobiles. La mutuelle familiale ressort à 118 € par mois, partiellement prise en charge côté employeur. Les abonnements streaming, eux, s’arrêtent volontairement à un seul : 13 €.
Les courses alimentaires représentent 560 € mensuels pour trois personnes. Clarisse fait ses achats en drive le jeudi, avec une liste stricte, et cuisine en grande quantité le dimanche. Les restaurants se limitent à 70 € par mois, une sortie en famille, parfois deux.
Les vêtements, surtout pour la petite qui grandit vite, absorbent 60 € en moyenne. Les loisirs (piscine, cinéma, sorties) : 85 €. Les vacances sont lissées à 160 € par mois, soit près de 1 900 € par an pour deux semaines dans les Landes avec des amis.
« Mon poste fantôme, c’est la pharmacie, avoue-t-elle. Entre les rhumes de crèche et les sirops, je dépense facilement 35 € sans m’en rendre compte. » Un chiffre qu’elle n’avait jamais mesuré avant de tenir ce décompte.
Alors, que reste-t-il une fois tout cela payé ? La réponse a surpris Clarisse elle-même.
Ce qu’il reste en fin de mois (et pourquoi c’est plus serré qu’il n’y paraît)
Additionnons. Les dépenses fixes du foyer atteignent environ 2 480 €, les dépenses variables 1 140 €. Total : 3 620 € de sorties par mois, pour 4 398 € de rentrées. Il reste donc environ 780 € de marge.
Sur ces 780 €, le couple en met 450 € sur un livret dédié à l’apport d’une maison, qui contient déjà 14 200 €. Le reste, 330 €, sert de matelas pour les imprévus : la machine à laver, une dent cassée, la voiture au garage.
« Sans cette discipline, on ne mettrait rien de côté, reconnaît Clarisse. On a décidé que l’épargne est une dépense comme une autre, elle part le 2 du mois. » Leur objectif : acheter dans trois ans, avec un apport de 25 000 €.
Mais un seul accroc suffit à tout décaler. Quand le crédit auto se terminera dans 26 mois, 215 € seront libérés d’un coup. C’est le vrai déclencheur de leur projet immobilier.
Ce que ce budget raconte du quotidien de millions de foyers
Avec 2 060 € nets, Clarisse se situe légèrement au-dessus du salaire net médian français, autour de 2 000 € pour un temps plein. Le revenu du couple (4 250 €) les place dans une classe moyenne confortable, sans excès.
Leur histoire montre surtout qu’un budget équilibré tient moins au salaire qu’aux arbitrages. Pas de crédit conso, pas d’abonnements fantômes, peu de restaurants : chaque choix libère quelques dizaines d’euros.
« Je ne me prive de rien d’essentiel, conclut Clarisse. Mais je sais exactement où part chaque euro, et c’est ça qui change tout. » Un luxe que bien des foyers n’ont pas.
Envie de comparer avec des métiers du même secteur ? Découvrez le budget d’une ambulancière à Chalon-sur-Saône, où le crédit voiture pèse encore plus lourd. Autre profil, autre arbitrage : les comptes d’une agricultrice en Charente réservent bien des surprises.