


« Ma banque m’y autorise » : l’erreur sur le découvert qui fait perdre une fortune à des millions de Français
Des millions de Français regardent leur solde passer sous zéro sans trop s’inquiéter. La banque a validé un découvert autorisé, alors pourquoi paniquer ?
Pourtant, dès que le compte plonge dans le rouge, un mécanisme automatique se déclenche. Et il ponctionne des sommes bien réelles, chaque mois, sans prévenir vraiment.
Ce que cache vraiment le mot « autorisé »
Le terme prête à confusion depuis toujours. Beaucoup de clients pensent que ce découvert fait partie du fonctionnement normal du compte, presque un service inclus.
En réalité, il s’agit d’un crédit à court terme consenti par la banque, rien de plus. L’établissement ne fait aucun cadeau : il tolère simplement que vous dépensiez de l’argent qu’il vous avance.
Cette facilité reste soumise au bon vouloir du banquier. Elle n’est jamais un droit acquis, et l’enseigne peut la réviser à tout moment, sans préavis long.
D’ailleurs, ce genre de flou touche aussi d’autres aspects du compte courant, comme les frais bancaires en double que peu de clients pensent à contester.
Utiliser cette réserve entraîne une facturation immédiate. Rien à voir avec l’illusion d’une marge de manœuvre gratuite qu’on croise chaque fin de mois.
Mais à quel point ce découvert coûte-t-il réellement cher, une fois les calculs faits sur plusieurs semaines ?
Le vrai prix d’un compte dans le rouge
La sanction financière s’active dès le premier jour où le solde devient négatif. Aucun délai de grâce, aucune tolérance implicite : les agios tombent immédiatement.
Ces intérêts sont calculés de façon proportionnelle, selon les sommes utilisées et le temps passé en dessous de zéro. Plus le trou dure, plus la note grimpe.
Dans les agences physiques, les taux annuels s’envolent souvent entre 14 % et 20 %, frôlant dangereusement le taux d’usure fixé à 19 % en 2026. Les banques en ligne, elles, tournent plutôt autour de 6 % à 8 %.
Un profil qui laisse filer son compte en septembre découvre parfois que 80 € de découvert coûtent plus cher qu’un crédit bien plus important.
Certaines banques ajoutent même un minimum forfaitaire d’agios. Résultat : un trou de quelques euros, comblé en 48 heures, peut quand même générer des frais fixes désagréables.
Et ce n’est pas le plus lourd du mécanisme. Car dès que l’autorisation elle-même est dépassée, une autre pénalité, bien plus agressive, entre en scène.
La sanction que personne ne voit venir
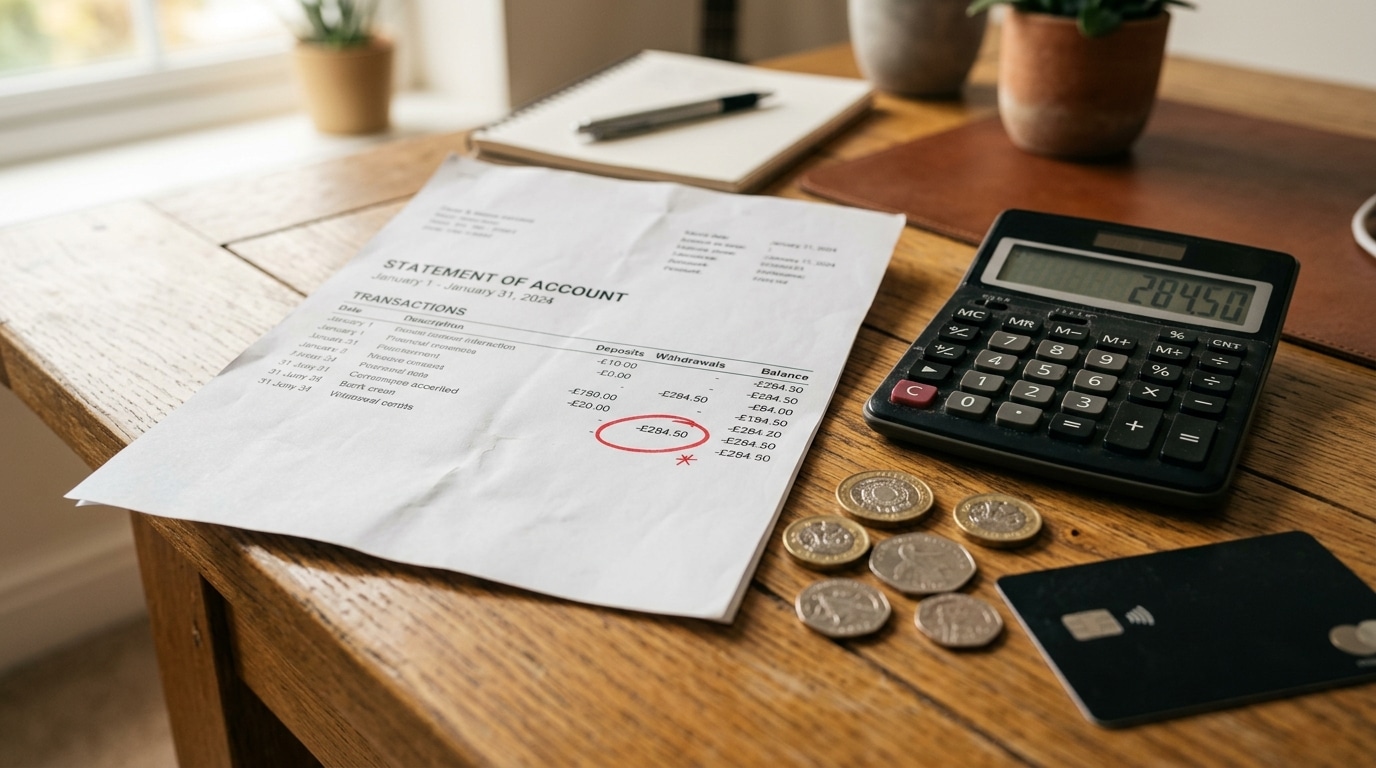
C’est là que le piège se referme vraiment. Comme le rappellent des dossiers récents sur les frais d’incident bancaire, les banques appliquent des commissions d’intervention dès qu’un client dépasse son plafond de découvert.
Concrètement, chaque opération refusée ou passée en dépassement peut coûter jusqu’à 8 €. Et ces commissions s’accumulent vite, opération après opération, dans la même semaine.
La loi plafonne toutefois ce mécanisme à 80 € par mois pour un profil standard. Un plafond qui protège, mais qui reste élevé pour un simple retard de virement ou une facture mal anticipée.
Emprunter via son découvert revient donc, au final, aussi cher qu’un crédit à la consommation classique. Sauf que personne ne le présente vraiment comme tel au guichet.
Réduire cette zone rouge supprime directement les agios et les commissions les plus lourdes. C’est simple à dire, mais encore faut-il connaître les bons réflexes pour ne pas y retomber chaque fin de mois.
Ce qui va changer d’ici la fin de l’année
La loi prévoit une protection supplémentaire pour les comptes chroniquement débiteurs. Dès qu’un solde négatif persiste plus de trois mois consécutifs, la banque doit requalifier cette facilité en offre de crédit à la consommation.
Le client reçoit alors une proposition écrite formelle, soumise aux règles classiques d’emprunt. Un filet de sécurité qui existe, mais que beaucoup découvrent trop tard.
Autre évolution notable : à partir du 20 novembre 2026, une nouvelle réglementation européenne imposera aux banques une évaluation claire de la solvabilité des clients, avec une transparence totale sur le coût réel du découvert.
En attendant, activer les alertes de solde sur smartphone reste le réflexe le plus efficace. Suivre ses prélèvements évite de basculer, sans s’en rendre compte, dans les frais d’incident.
Ce genre de vigilance rejoint d’ailleurs d’autres habitudes utiles côté budget, comme surveiller les postes qui grignotent le portefeuille sans qu’on y prête attention, ou repenser la gestion de son solde confortable face à l’inflation.
Le découvert autorisé n’a jamais été un cadeau, juste un crédit habilement déguisé en confort. Si les frais bancaires vous agacent déjà, ce plafond légal que votre banque ne respecte pas toujours mérite un coup d’œil urgent. Et si un inconnu a déjà eu accès à votre RIB, ce qu’il peut réellement en faire risque de vous inquiéter bien plus que quelques agios.