
Franchises médicales : le plafond passe de 100 à 140 € et ceux qui se soignent le plus paient plus
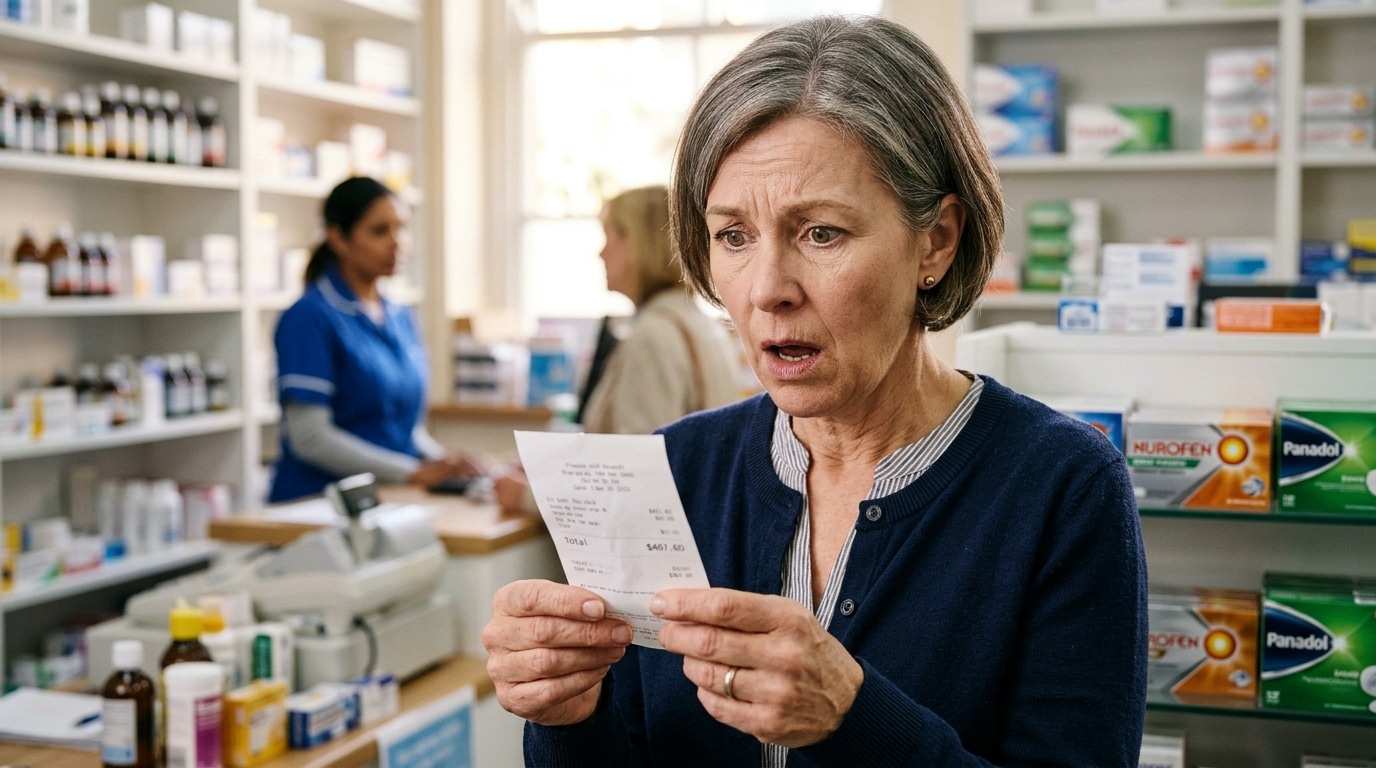
Votre relevé de remboursement n’a pas changé d’allure. Pourtant, depuis le 1er octobre 2026, une partie de vos soins vous coûte plus cher, sans bruit. La hausse ne touche pas les tarifs que vous connaissez par cœur, mais une limite que presque personne ne regarde. Et ce sont les assurés qui consultent le plus qui vont le sentir en premier.
Un décret passé presque inaperçu au Journal officiel
Tout part d’un texte discret : le décret n° 2026-858 du 11 septembre 2026, paru au Journal officiel le lendemain. Une seule phrase pour le résumer, mais des conséquences pour des millions de Français.
Chaque année, les franchises médicales et les participations forfaitaires s’additionnent sur votre compte. Une boîte de médicaments, une consultation, un transport sanitaire : ces petits montants s’accumulent jusqu’à un plafond annuel. Une fois ce plafond atteint, vous ne payez plus rien d’autre jusqu’à la fin de l’année.
Ce plafond, justement, vient de bouger. Et le gouvernement n’a pas commencé par la version la plus douce : selon la source, il avait d’abord envisagé de le doubler à 200 euros avant de se raviser.
Cette mécanique vous rappelle peut-être un autre dossier. Un rapport de la Cour des comptes sur les franchises médicales avait déjà fait grimper la tension autour du reste à charge. Mais que change vraiment ce décret, euro par euro ?
De 100 à 140 € : deux enveloppes de 70 euros et un seuil relevé
Le plafond global par assuré passe de 100 à 140 euros, soit une hausse de 40 %. Il se découpe désormais en deux enveloppes de 70 euros chacune, contre 50 auparavant.
La première couvre les consultations. La seconde réunit les boîtes de médicaments, les actes paramédicaux et les transports sanitaires. Le nombre maximal de participations forfaitaires prises en compte dans l’année monte aussi, de 25 à 35.
Côté chiffres, l’exécutif met en avant un point rassurant : les montants unitaires ne bougent pas. Une boîte de médicaments reste à 1 euro, une consultation à 2 euros. Ce qui change, c’est le moment où vous touchez le plafond, donc le nombre d’actes pour lesquels vous payez.
Ce détail est la clé de toute la réforme. Pour le comprendre, il suffit de regarder qui prend la hausse de plein fouet. Un autre texte sur le sujet, le plafond des franchises qui grimpe de 40 % dès octobre, a déjà posé le cadre. Reste à savoir qui est vraiment épargné.
Car tout le monde n’est pas logé à la même enseigne. Et une règle précise empêche d’amortir le choc, même avec une bonne mutuelle.
Les mutuelles n’ont pas le droit de rembourser cette hausse
Voilà le détail décisif. Les complémentaires santé dites « responsables », y compris celles proposées par l’employeur, n’ont pas le droit de rembourser ces franchises et participations forfaitaires.
Conséquence directe : toute la hausse reste à la charge de l’assuré, salarié ou non. Pas de filet de rattrapage, pas de ligne de remboursement cachée dans votre contrat.
Le gouvernement, lui, minimise. Selon les estimations du cabinet de la ministre, l’impact resterait limité à moins d’un euro par mois pour la majorité des assurés concernés. Pour les patients en affection longue durée, qui enchaînent rendez-vous et traitements, le surcoût serait évalué à deux euros par mois.
Autrement dit, plus vous vous soignez, plus vous approchez du nouveau plafond. C’est ce qui fait dire que la note s’alourdit surtout pour les patients chroniques et les familles qui consomment le plus de soins. Quelques euros par mois, certes, mais sur un budget serré, ça compte.
Seuls certains publics échappent à cette addition. Ils sont nombreux, et la liste mérite d’être connue.
Qui reste à l’abri, et ce que ça annonce
Près de 18 millions de personnes demeurent exonérées. Il s’agit notamment des mineurs, des bénéficiaires de la Complémentaire santé solidaire, des femmes enceintes, des mineures pour les actes liés à la contraception et des victimes d’actes de terrorisme.
Pour tous les autres, la hausse s’applique mécaniquement. Et l’argument du gouvernement tient en un mot : rattrapage. Interrogée par l’AFP, la ministre de la Santé Stéphanie Rist a rappelé que ces plafonds n’avaient pas bougé depuis leur création, il y a vingt ans.
Derrière cet ajustement, une volonté plus large se dessine : maîtriser les dépenses de l’Assurance maladie, alors que le vieillissement de la population et les maladies chroniques font grimper les besoins de soins. Les assurés qui voudraient comprendre comment leurs soins sont suivis peuvent aussi surveiller ces mails de l’Assurance maladie envoyés à 47 millions de Français.
La tendance de fond est assez claire : un système qui demande davantage de participation à ceux qui en ont le plus besoin, tout en protégeant les publics les plus fragiles. Reste à voir si d’autres leviers suivront. Le dossier des arrêts maladie, par exemple, bouge aussi : ces 13 000 Français qui multiplient les médecins devront rembourser dès cet automne.
La hausse est modeste sur le papier, mais elle s’applique sans négociation : 140 euros de plafond, zéro remboursement par la mutuelle. Surveillez votre relevé, il dira vite si vous êtes concerné.
Et si vous pensiez que les petites lignes ne coûtaient jamais très cher, ce petit clic sur une alerte bancaire qui prive de tout remboursement en cas de fraude va vous faire réfléchir. Autre sujet, autre piège : le remboursement santé qu’un député voudrait rayer d’un trait concerne 470 000 Français.