
Votre épargne retraite bloquée jusqu’à 80 ans pour payer l’Ehpad : l’idée d’une ancienne ministre
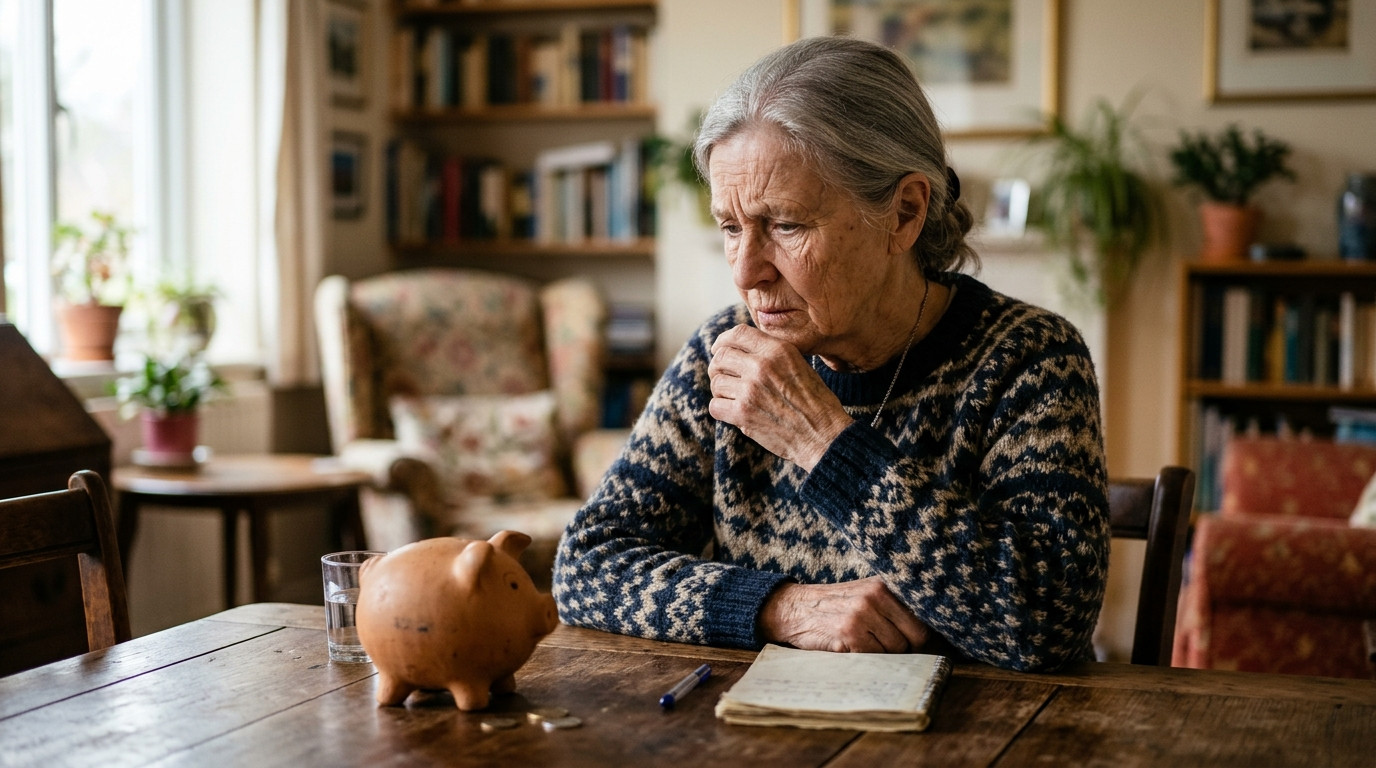
Payer l’Ehpad, c’est la grande angoisse de beaucoup de familles. Et si la solution passait par un nouveau placement, mais avec une condition qui fait réfléchir ? Une ancienne ministre propose en effet de laisser votre épargne retraite immobilisée bien plus longtemps que prévu. Combien de temps, avec quels avantages et quels risques ? Réponse pas à pas, sans rien enjoliver.
Ehpad : pourquoi l’épargne des retraités est dans le viseur
Le constat de départ est simple : héberger un proche en établissement spécialisé coûte de plus en plus cher. Les pensions de retraite ne suffisent pas toujours à couvrir les frais d’hébergement et l’accompagnement quotidien.
Résultat, certaines familles puisent dans leurs économies. D’autres vont jusqu’à mobiliser le patrimoine de leurs proches pour financer un séjour en Ehpad.
C’est dans ce contexte qu’Olivia Grégoire, ancienne ministre et députée de Paris, avance une idée. Elle l’a présentée dans un rapport consacré à la croissance et à la transmission des petites et moyennes entreprises. Son nom de code : le plan épargne dépendance, ou PED.
Le principe s’inspire du plan d’épargne retraite, le PER. Il s’agirait de prolonger l’effort d’épargne après le départ à la retraite, pour préparer les dépenses d’une éventuelle perte d’autonomie. Sur le sujet, la facture des résidents en Ehpad est déjà au cœur des débats.
Mais un détail change tout dans cette proposition, et il concerne la durée. Quelle durée, exactement ?
Dix à quinze ans de plus : le verrou au cœur du projet
Voici le mécanisme envisagé. Au moment de récupérer leur capital, les épargnants pourraient transférer tout ou partie de leurs sommes vers cette nouvelle enveloppe. Plutôt que de disposer immédiatement de tout l’argent accumulé.
En contrepartie, les fonds resteraient investis dix à quinze ans supplémentaires. C’est la particularité qui fait déjà réagir.
Le projet ne vise pas seulement la dépendance. Il entend aussi orienter l’épargne des retraités vers les entreprises, notamment les PME cotées en Bourse ou non cotées. Un double objectif, donc : financer l’avenir des épargnants et soutenir l’activité. Un thème qui rejoint les débats sur l’avenir des pensions.
Reste la question que tout le monde se pose : jusqu’à quel âge l’argent resterait-il verrouillé ? Selon Capital, pour une personne qui prend sa retraite autour de 65 ans, cela pourrait repousser l’accès aux fonds jusqu’à 75 ou 80 ans.
Autrement dit, c’est bien cette fameuse limite de 80 ans qui fait la une. Attention toutefois : il s’agit d’une proposition, pas d’un dispositif applicable aujourd’hui. Et les conditions exactes, notamment les retraits anticipés, restent à préciser.
Avantages fiscaux, risques et urgence : le vrai angle mort
Premier point : la question de l’argent disponible. À lire les conseils d’un expert sur l’épargne retraite, on comprend vite l’enjeu de la liquidité.
Immobiliser son argent dix à quinze ans pose une question brutale : que se passe-t-il si l’on a besoin de liquidités avant l’échéance ? Dépenses de santé, travaux dans le logement, aide à domicile : tout cela peut survenir sans prévenir.
Or, les conditions de déblocage anticipé du PED ne sont pas encore détaillées. Il serait donc imprudent d’y placer une épargne indispensable aux dépenses courantes ou aux urgences. Il faudrait distinguer clairement l’épargne de précaution, disponible vite, des sommes immobilisables à long terme.
Côté fiscalité, Olivia Grégoire souhaite des avantages similaires à ceux du PER. Aujourd’hui, les versements volontaires sur un PER peuvent, sous conditions, être déduits du revenu imposable. Mais cela ne signifie pas que les sommes seront exonérées d’impôt à la sortie.
Pour le futur PED, les modalités fiscales restent à définir, notamment pour la récupération du capital et les gains éventuels. Ne comptez donc pas sur une économie d’impôt acquise.
Enfin, le risque. Investir dans des entreprises, surtout non cotées, rend les titres plus difficiles à revendre. Le capital peut perdre de sa valeur et le rendement n’est jamais garanti. L’ancienne ministre souhaite que les épargnants soient clairement informés, et que les placements deviennent plus prudents à l’approche de l’échéance.
Même avec un PED, l’Ehpad ne serait pas réglé
Ce placement ne serait pas forcément une solution suffisante. Le montant nécessaire dépend de l’établissement, du tarif d’hébergement, du niveau de dépendance et des ressources du résident.
Des aides publiques existent déjà. L’allocation personnalisée d’autonomie (APA) en établissement contribue, sous conditions, au financement du tarif dépendance. Pour y voir clair sur les évolutions récentes, la perte d’une exonération pour les seniors de 70 à 79 ans montre que les règles bougent vite.
L’aide sociale à l’hébergement (ASH) peut aussi intervenir pour les personnes qui remplissent les critères, dans les établissements habilités. Le futur PED viendrait donc potentiellement compléter ces ressources, sans s’y substituer automatiquement.
Une piste détaillée par un conseiller est aussi consultable sur le sujet : la création d’un plan épargne dépendance y est décrite avec la rente et l’APA.
Ce qu’il faut surveiller ensuite ? Les précisions sur les retraits anticipés et sur la fiscalité à la sortie. Sans elles, difficile de juger si l’idée est séduisante ou piégeuse. Et la question d’une aide plus large reste ouverte, comme le seuil de 1 700 euros pour vivre décemment le rappelle.
En clair : bloquer son épargne jusqu’à 80 ans n’est, pour l’instant, qu’une idée sur le papier, avec beaucoup de zones d’ombre. Pour garder la main sur votre argent, le calcul qui a piégé Sharon à la retraite mérite d’être lu avant de placer quoi que ce soit. Et si vous cherchez un autre plan, ce retraité de 40 ans qui a défié son banquier réserve un verdict inattendu.