


Des usines à batteries à 100 milliards qui tournent à vide : les constructeurs les reconvertissent en secret
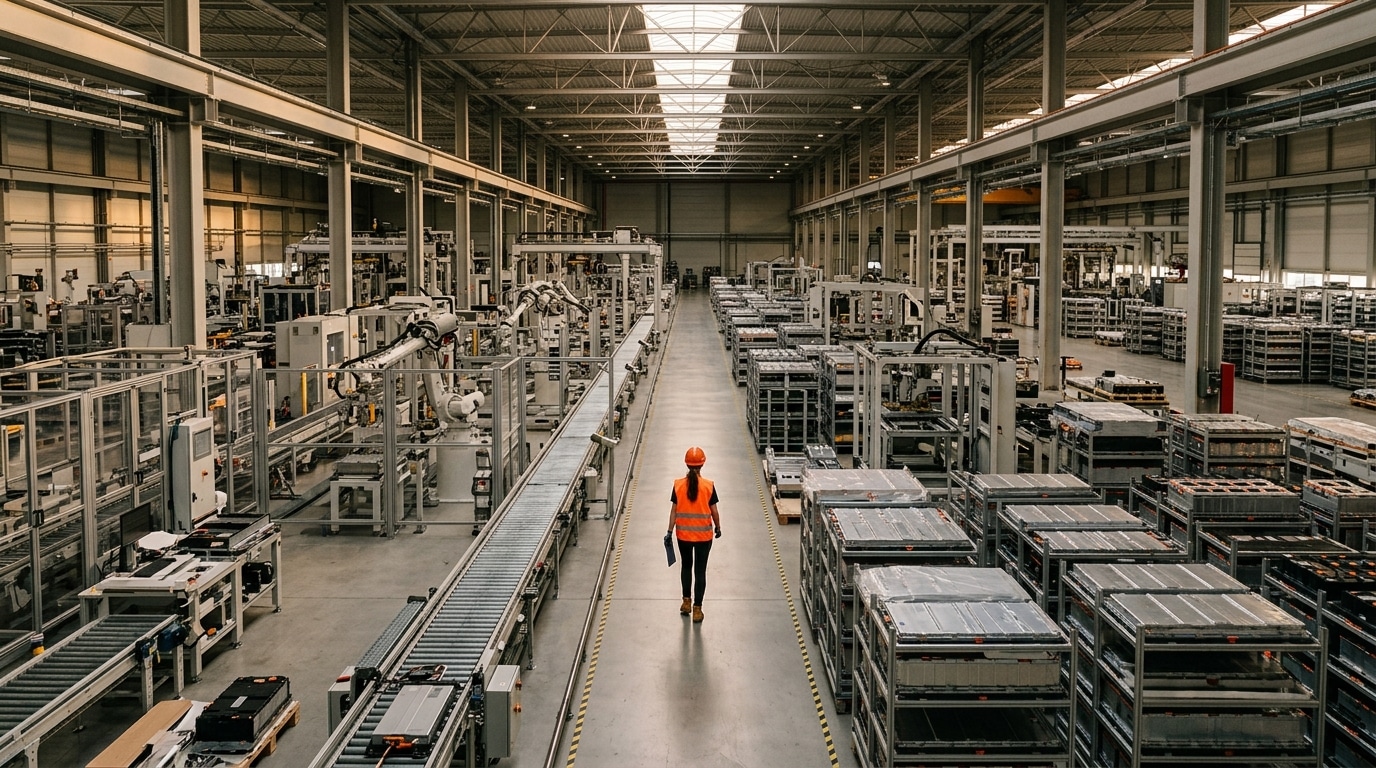
Dix ans d’efforts, plus de 100 milliards de dollars injectés, et des usines de batteries déjà sous-employées. Aux États-Unis, la voiture électrique n’avance pas aussi vite que les constructeurs l’espéraient. Alors les géants cherchent une seconde vie pour leurs chaînes de production, et elle ne roule même pas. Reste à comprendre ce que ça change pour l’Europe.
275 GWh de capacité pour 182 GWh de demande : le trou à 100 milliards
Les chiffres donnent le vertige. En dix ans, l’industrie automobile américaine a investi plus de 100 milliards de dollars dans des usines de batteries pour véhicules électriques. Et pourtant, ces sites tournent déjà au ralenti.
La capacité installée en Amérique du Nord atteint 275 GWh par an. La demande totale attendue pour 2026, elle, plafonne autour de 182 GWh. Résultat : une surcapacité industrielle inédite, selon L’Auto Journal.
Ford, General Motors et leurs partenaires coréens LG Energy Solution, Samsung SDI et Panasonic sont directement concernés. Personne n’est épargné dans la chaîne.
Un coup de frein a encore aggravé la situation. Le crédit d’impôt fédéral de 7 500 dollars pour les acheteurs de véhicules électriques a pris fin le 30 septembre 2026, d’après la source. Les immatriculations auraient chuté de plus de 25 % en six mois, ce qui pèse sur les marges et sur l’emploi industriel.
La question du vrai bilan écologique de ces voitures alimente déjà les débats. Mais les industriels, eux, ont un problème plus pressant : que faire de lignes de production qui coûtent une fortune ? Une piste se dessine.
Ford, LG, Tesla : la ruée discrète vers des batteries qui ne roulent pas
Les constructeurs ne l’affichent pas en grand, mais les chantiers de reconversion s’enchaînent. Ford investirait 2 milliards de dollars pour transformer son usine de Glendale, dans le Kentucky, avec un objectif de 20 GWh par an d’ici fin 2027. Six milliards y avaient déjà été engagés.
Une autre usine, dans le Tennessee, a été cédée à son partenaire SK On. Quant à la coentreprise Ultium Cells, avec LG, elle consacrerait 70 millions de dollars au réaménagement d’un site conçu pour des batteries de voitures.
LG Energy Solution convertit de son côté trois usines nord-américaines, soit environ un tiers de sa capacité régionale. Son patron Amérique du Nord, Bob Lee, reste prudent auprès de Reuters : « Comme pour tout autre secteur traversant une période difficile comme celle-ci, je ne pense pas que tout sera rose. »
Tesla a une longueur d’avance avec ses Powerwall et Megapack, développés depuis plus de dix ans. Son stockage dégagerait environ 30 % de marge brute, contre 15 % pour l’automobile hors crédits réglementaires. Les ventes de Megapack à la seule société xAI auraient rapporté 430 millions de dollars en 2025.
Le principe ressemble à ce que fait cet utilisateur qui alimente sa maison avec des batteries récupérées, mais à l’échelle d’un pays. Alors, vers quoi ces usines se tournent-elles exactement ?
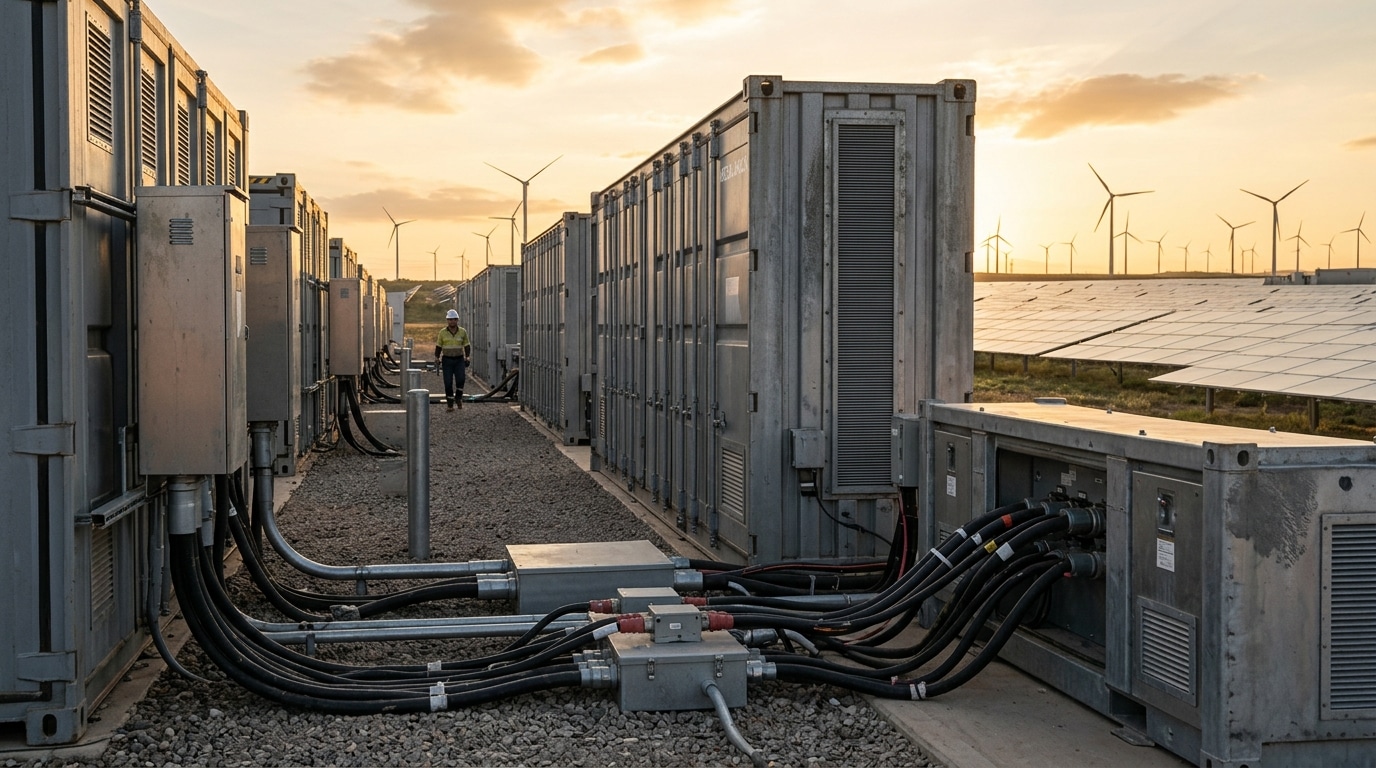
La réponse tient en trois lettres : BESS. Ces systèmes de stockage stationnaire sont destinés notamment aux centres de données d’intelligence artificielle. Ils emmagasinent l’énergie solaire ou éolienne, se rechargent quand l’électricité est bon marché et la restituent lors des pics de consommation.
Selon Benchmark Mineral Intelligence, le stockage absorbera 76 GWh en 2026 en Amérique du Nord, puis 125 GWh d’ici 2031. Mais même cela ne suffira pas à combler les 275 GWh de capacité.
Dix-huit mois et une chimie qui ne colle pas : le vrai frein de la reconversion
Avant d’aller plus loin, une question : si les citadines électriques à petit prix se multiplient, pourquoi les usines ne suivent-elles pas ? Parce que changer de vocation ne se fait pas d’un claquement de doigts.
La plupart des véhicules électriques américains utilisent des cellules nickel-manganèse-cobalt, optimisées pour la densité énergétique. Le stockage stationnaire privilégie, lui, le lithium fer phosphate, moins coûteux. Changer de chimie dans une même usine peut prendre jusqu’à dix-huit mois.
Chez General Motors, Kurt Kelty, responsable des batteries et ancien de Tesla, relativise. Convertir une usine de voitures en site de stockage, selon lui, « n’a vraiment pas d’importance ». Un avis que les chiffres n’unanimisent pas.
Et c’est là que l’Europe entre en scène. Les fournisseurs européens restent ancrés dans la chimie nickel-manganèse-cobalt, pendant que les Chinois CATL et BYD sont passés au lithium fer phosphate, moins cher et tout aussi performant.
Même avec des droits de douane d’environ 35 % sur les matériaux d’électrodes importés de Chine, les accumulateurs chinois restent moins chers. Voilà le détail qui change la donne : le retard européen est aussi chimique.
Proposée en mars 2026, la loi européenne sur l’accélération industrielle veut y répondre avec un label « Made in Europe ». Pour les incitations fiscales, moteur et batterie devraient être assemblés à au moins 70 % avec des composants de l’Union, cellules, électrolytes et matériaux d’électrodes compris.
Le texte prévoit une entrée en vigueur en 2027, avec trois composants européens exigés six mois après l’adoption, puis deux de plus trois ans après. Reste à savoir si l’industrie peut suivre.
Ce que ça change pour l’Europe : calendrier contesté et normes CO2 sous pression
L’ACEA, l’association des constructeurs européens, juge ce calendrier prématuré. Elle réclame trois ans, puis cinq ans, alors que les constructeurs demandaient ce type de protection depuis plusieurs mois. Le paradoxe n’a échappé à personne.
Sur le terrain, ça coince déjà. Chez Stellantis, plusieurs sites sont à l’arrêt : ACC, à Douvrin, n’arrive pas à livrer assez, et ses gigafactories sont gelées en Allemagne et en Italie. Chez Renault, Verkor voit aussi le début de sa production repoussé.
Côté Parlement, le rapporteur Massimiliano Salini propose d’assouplir les normes de CO2, au-delà même des demandes de l’industrie. Pour 2035, son texte vise 73 % de réduction des émissions par rapport à 2021, contre 100 % aujourd’hui. Ce virage pèserait aussi sur l’avenir du GPL et des moteurs thermiques.
Selon Transport & Environment, la part de l’électrique stagnerait à 22 % en 2030, au lieu de 47 % prévus. Les émissions supplémentaires atteindraient 2,8 gigatonnes de CO2 d’ici 2050, pour un coût estimé à 288 milliards d’euros.
Pourtant, les ventes électriques progressent : 1,64 million de véhicules à batterie vendus dans l’UE entre janvier et août 2026, soit 45 % de plus sur un an. En France, l’électrique pesait 38 % du marché en août, contre 32 % en Allemagne.
Autre facteur : la guerre en Iran a fait grimper le diesel de 38 %, soit 30 euros de plus pour un plein de 50 litres. Certains automobilistes se tournent vers le superéthanol pour payer moins à la pompe.
Au bout du compte, les batteries ont trouvé une planque, mais pas une solution. Les usines vides ne disparaîtront pas avec le stockage, et l’Europe joue sa course industrielle dans les prochains jours.
Et si l’on a toujours cru que l’ancien monde de l’électricité était dépassé, ce cadran que les moins de 40 ans n’ont jamais touché pourrait vous faire sourire. Quant aux coulisses d’une victoire gâchée, cette rupture téléphonique de Claude François avant l’Eurovision vaut le détour.