


Elle brûle sa voiture pour tromper son assurance et ressort relaxée : le détail juridique qui l’a sauvée
Une voiture qui tombe en panne à répétition, ça use les nerfs. Une habitante du Jura a cru tenir la solution : la faire disparaître dans les flammes et laisser son assurance régler la note. Le 17 novembre, elle est pourtant ressortie du tribunal sans aucune condamnation. Selon Le Progrès, tout s’est joué sur un seul mot du droit pénal.
Une voiture en panne, un portail forcé : le scénario monté à Oussières le 5 avril
Tout commence le 5 avril, à Oussières, petit village du Jura. Une femme de 43 ans ne supporte plus sa voiture, qui tombe trop souvent en panne.
Selon les éléments rapportés par Le Progrès, elle aurait alors pris une décision radicale. Ni réparation, ni revente : elle voudrait faire passer sa voiture pour la victime d’un cambriolage qui tourne mal.
Ce genre de calcul, les assureurs et les enquêteurs le connaissent bien. Les fraudes à l’assurance auto prennent des formes très variées, jusqu’aux accidents provoqués pour piéger les automobilistes. Le principe reste le même : un véhicule détruit, une version des faits bien huilée, et l’espoir d’une indemnisation qui règle le problème.
L’affaire a été jugée à Lons-le-Saunier, et elle ressemble au scénario d’un mauvais polar automobile. Une panne à répétition, un projet de fraude, un incendie : l’enchaînement est presque trop net.
Le dénouement, lui, surprend beaucoup plus. Car si les faits sont décrits avec précision, la décision de justice, elle, a pris à contre-pied bien des lecteurs.
Mais avant de savoir pourquoi, il faut regarder comment cette mise en scène aurait été montée, détail après détail. Et un point précis du dossier reste sans réponse.
Cambriolage fictif, chemin blanc et essence sur les sièges : ce que les enquêteurs ont reconstitué
D’après l’enquête, la quadragénaire aurait commencé par forcer elle-même le portail de sa propriété. L’idée : laisser croire à une intrusion.
Elle aurait ensuite laissé ouvert le coffre de son second véhicule, comme si des voleurs l’avaient fouillé avant de s’enfuir. Cette mise en scène devait orienter les gendarmes vers la thèse d’un vol qui dégénère.
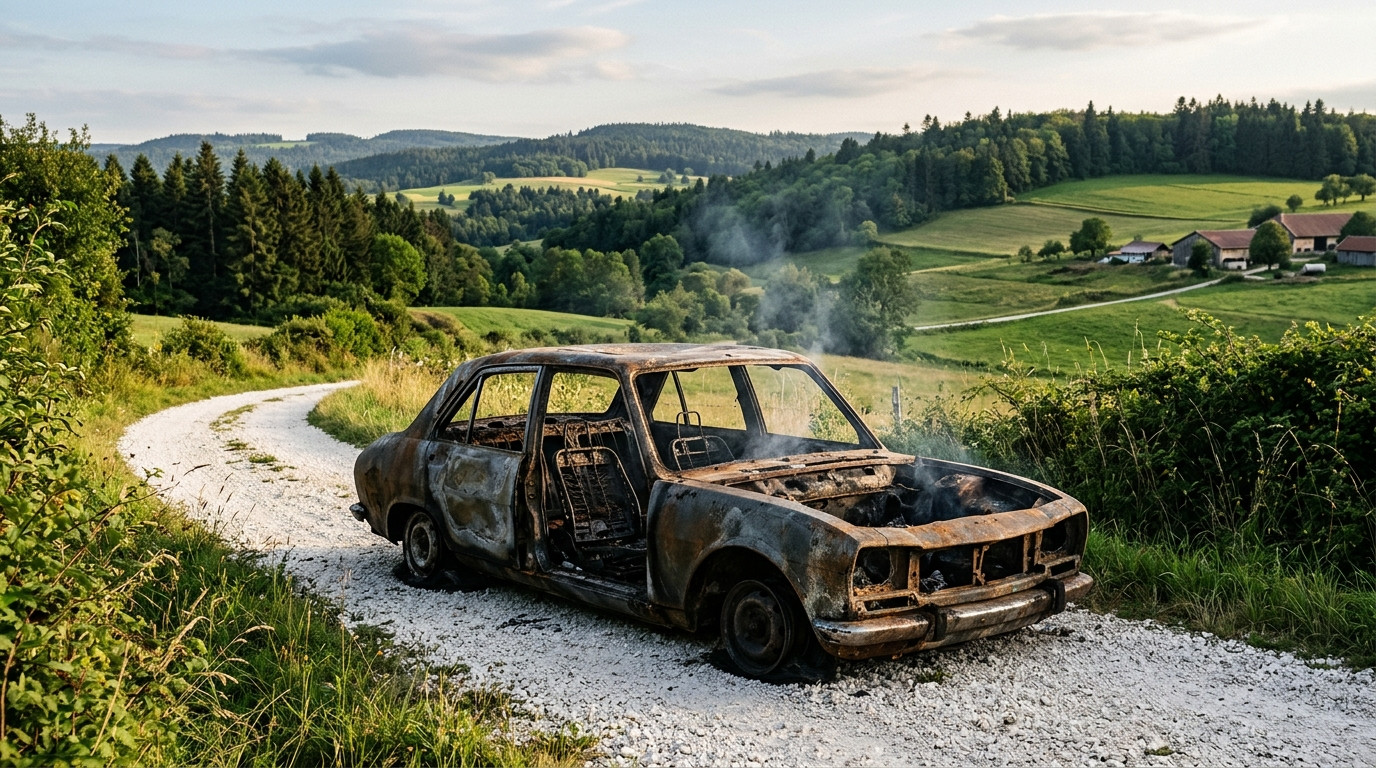
Dernière étape : elle conduit sa voiture sur un chemin blanc, à l’écart, toujours à Oussières. Elle y aurait répandu de l’essence sur les sièges avant de mettre le feu.
La gendarmerie rappelle régulièrement que les feux de véhicules sont parfois liés à une tentative de fraude à l’assurance. Et il arrive que ces histoires virent à l’absurde, comme celle de ces fraudeurs déguisés en ours pour saccager des voitures de luxe.
Dans ce dossier-ci, les enquêteurs ont aussi constaté que la prévenue n’était pas allée au bout de sa démarche. Le Progrès ne donne aucune précision à ce sujet, et c’est l’une des zones d’ombre de l’affaire.
Elle a ensuite été poursuivie devant le tribunal judiciaire de Lons-le-Saunier. Elle y était jugée en son absence, le 17 novembre.
Le parquet avait retenu la qualification de destruction du bien d’autrui par un moyen dangereux. C’est une infraction lourde, pour laquelle trois mois de prison avec sursis ont été requis.
Et c’est là que tout a basculé. Le tribunal a prononcé la relaxe en relevant un problème de qualification : la voiture incendiée n’était pas le bien d’un tiers, c’était celui de la prévenue. Le texte visé par le parquet suppose de détruire ce qui appartient à quelqu’un d’autre.
Reste à comprendre comment la défense a construit cet argument, et ce que la décision laisse entendre sur la suite.
« C’est son propre véhicule » : la plaidoirie qui a retourné le dossier
Qui est propriétaire de la voiture ? La question paraît toute bête, et pourtant elle peut réserver des surprises, comme pour ce propriétaire qui a vu l’amende tomber sur lui après une vente à la poignée de main. Ici, la défense en a fait son arme principale.
L’avocate, Me Juliette Sussot, a attaqué sur le terrain de la qualification pénale. Pour elle, on ne pouvait pas parler de bien d’autrui, puisque la voiture appartenait à sa cliente.
Sa phrase a été reprise par Le Progrès : « C’est son propre véhicule. Je comprends que son comportement puisse appeler une réponse pénale, pour déclaration fallacieuse ou autre tentative d’escroquerie, mais pas pour destruction du bien d’autrui. »
Le raisonnement est d’une logique redoutable. L’avocate ne conteste pas que le comportement de sa cliente mérite une réponse. Elle conteste uniquement l’étiquette choisie par le parquet.
Le tribunal a suivi cette analyse. En droit pénal, on juge les faits à travers la qualification précise que le parquet a retenue, et cette qualification doit coller exactement aux éléments du texte.
Voilà le détail qui a tout fait basculer : un seul mot, « autrui ». La relaxe ne dit donc pas que l’incendie était acceptable. Elle dit que ce texte-là ne s’appliquait pas.
Car d’autres qualifications existent, et elles sont, elles, bien plus dissuasives. C’est ce que rappelle la suite du dossier.
Relaxée, mais pas à l’abri : ce que risque vraiment celui qui brûle sa voiture
Que personne ne s’y trompe : brûler sa voiture pour tromper son assurance reste très risqué, sur le plan pénal comme sur le plan assurantiel. L’escroquerie à l’assurance peut être punie de cinq ans de prison et de 375 000 € d’amende.
Un incendie volontaire de véhicule peut aussi entraîner jusqu’à dix ans de prison et 150 000 € d’amende. Ces chiffres sont bien plus lourds que les trois mois avec sursis requis ici.
Côté assurance, la sanction est financière et immédiate. Les contrats d’assurance auto excluent en général l’incendie provoqué volontairement par l’assuré, qui n’est alors pas indemnisé. Autrement dit, même relaxée, l’automobiliste n’a aucune raison d’espérer un chèque.
L’avocate l’a d’ailleurs elle-même évoqué : déclaration fallacieuse, tentative d’escroquerie, ces pistes restaient ouvertes. La source ne précise pas si d’autres suites ont été données au dossier, et il vaut mieux ne pas extrapoler.
Ce qu’on retient surtout, c’est la fragilité des montages bricolés. Les fraudes touchent tous les secteurs de l’automobile, jusqu’à ce concessionnaire italien qui vendait une fausse « Ferrari » dont la carrosserie cachait une Toyota. Et les assureurs, comme les gendarmes, apprennent vite à lire ces scènes.
L’affaire rappelle aussi qu’en matière de voiture, le moindre papier compte. Un état des lieux signé trop vite peut coûter cher, comme à cette locataire qui n’avait jamais vu la rayure découverte au retour.
Enfin, cette décision relance les questions sur la fraude à l’assurance auto et sur les subtilités de la loi. Une relaxe n’est pas un permis de recommencer : elle tient à une qualification, pas à une absolution.
Brûler sa voiture n’a donc rien d’une martingale : ce n’est pas l’acte qui a sauvé cette Jurassienne, c’est le mot choisi pour le juger. Et ce genre de basculement de dernière minute n’est pas réservé aux tribunaux.
Si les histoires où un simple calcul faux transforme un avion de ligne en planeur vous font tenir les accoudoirs, vous apprécierez la suite. Et si vous croyez avoir tout vu en matière de bricolage mécanique, jetez un œil à ce carburant « maison » qui peut coûter plusieurs milliers d’euros d’amende.