


Dans les comptes de Clara, infirmière puéricultrice à Mulhouse, à 2 310 € nets par mois
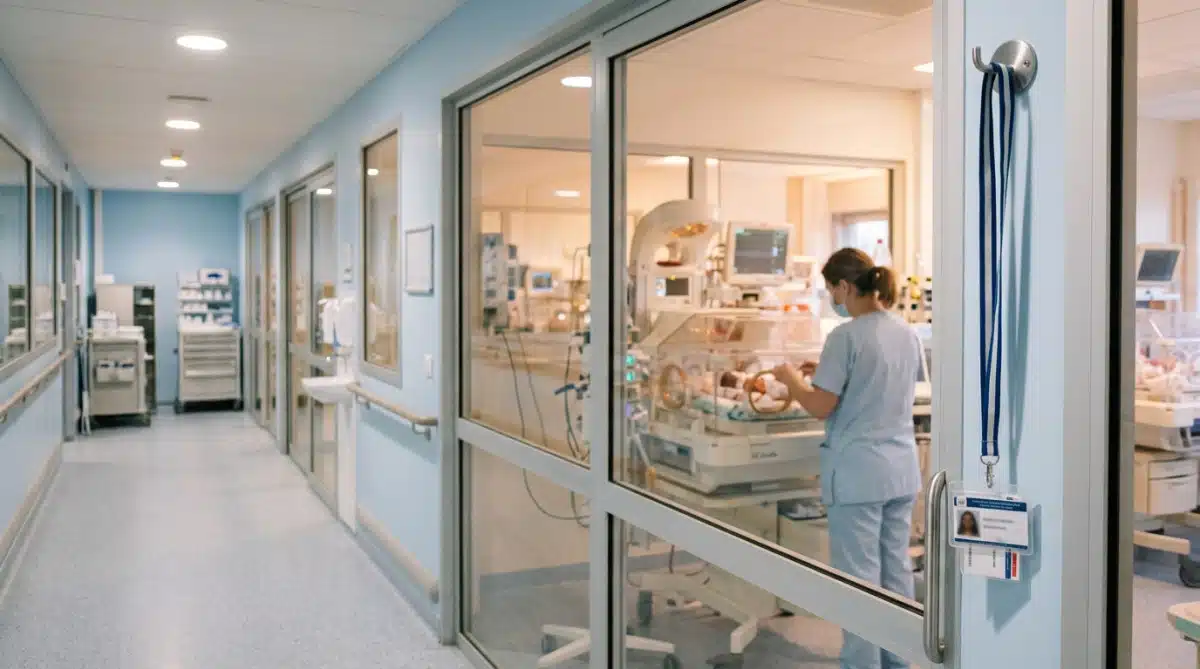
Clara a 34 ans, elle est infirmière puéricultrice dans le service de néonatologie d’un hôpital de Mulhouse, et elle touche 2 310 € nets par mois. Elle vit en couple, avec un petit garçon de 3 ans, dans un trois-pièces du quartier Rebberg.
Elle passe ses journées à veiller sur des bébés nés trop tôt, mais ses propres comptes lui demandent aussi de la vigilance. Voici comment elle répartit chaque euro, du salaire jusqu’à la dernière ligne du relevé.
Ce qui tombe vraiment sur le compte chaque mois
Le salaire de base de Clara s’élève à 1 970 € nets, après dix ans d’ancienneté dans le public. S’y ajoutent 190 € de primes de nuit et de week-end, car elle travaille en rotation de douze heures.
Elle perçoit aussi 150 € d’allocations familiales et de complément pour la garde de son fils. Son compagnon, technicien de maintenance, gagne 2 050 € nets, ce qui porte le revenu du foyer à environ 4 500 €.
« Mon salaire seul ne tiendrait pas, soit dit franchement », confie-t-elle. Dans les comptes de Clara, on isole donc sa part, à 2 310 € nets, qu’elle gère elle-même.
Les primes de nuit et de week-end ont une particularité : elles dépendent du planning. Un mois où Clara enchaîne davantage de gardes de nuit, la ligne gonfle ; un mois plus calme, elle se réduit. Cette variabilité oblige à raisonner sur une moyenne plutôt que sur le dernier virement reçu.
Reste à savoir ce que ce budget absorbe avant même qu’elle ait pu faire un seul achat plaisir.
Ces dépenses qui partent avant même la fin de la première semaine
Le loyer est le premier poste : 820 € par mois pour le trois-pièces, charges comprises. Le couple le partage à 55 % pour Clara, soit 451 €, et 45 % pour son conjoint.
Ce partage au prorata des revenus, plutôt qu’à parts égales, est une pratique courante dans les couples dont les salaires diffèrent. Il évite que celui qui gagne un peu moins se retrouve avec un reste à vivre beaucoup plus serré que l’autre.
La crèche municipale coûte 215 € par mois pour le petit Léo, un tarif calculé selon les revenus du foyer. Clara en prend 120 € à sa charge, le reste revient à son compagnon.
L’assurance habitation et la voiture pèsent 78 € par mois pour sa part. La mutuelle, souscrite via l’hôpital, lui coûte 52 €, et le forfait mobile avec internet 38 €.
Elle règle aussi 64 € d’abonnement de transport et de parking à l’hôpital, plus 29 € d’abonnements (streaming, application de yoga). Son impôt est prélevé à la source : 118 € chaque mois.
« Quand je fais la somme des charges fixes, je tombe sur 952 € rien que pour moi », raconte-t-elle. Et ce chiffre ne dit rien des dépenses qu’elle ne contrôle pas vraiment.
Ces charges fixes ont un avantage : elles sont prévisibles, donc faciles à anticiper. Leur poids réel se mesure surtout par rapport au salaire. Elles absorbent à elles seules plus de 40 % des 2 310 € de Clara, avant la moindre course ni le moindre plein d’essence.
Là où le budget devient imprévisible
Les courses alimentaires de la famille coûtent environ 520 € par mois. Clara en prend 250 € à sa charge, en privilégiant les marques de distributeur et un marché le samedi matin pour les légumes.
L’essence représente 85 € pour elle, car elle fait vingt-deux minutes de route aller-retour entre son domicile et l’hôpital. Les sorties au restaurant ne dépassent pas 60 € mensuels, souvent un brunch en famille.
Le poste « Léo » est plus piégeux : vêtements, jouets, couches, pédiatre. Clara y consacre 110 € par mois en moyenne, davantage en septembre avec la rentrée.
Un enfant de 3 ans grandit vite : les vêtements et les chaussures se renouvellent plusieurs fois par an, et les dépenses de santé arrivent sans prévenir. C’est typiquement le genre de poste qui déborde sans qu’on s’en aperçoive, parce qu’il se compose de dizaines de petits achats.
Elle s’accorde 45 € de loisirs personnels (un cours de natation, un livre) et 70 € de vêtements ou cosmétiques. Les vacances, lissées sur l’année, pèsent 150 € par mois : une semaine en Bretagne et un séjour chez les beaux-parents.
Lisser les vacances sur douze mois est une astuce simple : au lieu de subir une grosse dépense en été, Clara met de côté une somme régulière. Le budget reste ainsi stable d’un mois à l’autre, sans mauvaise surprise au moment de réserver.
« Les petites fuites sont celles qui font le plus mal, je ne m’en rends compte qu’en fin de mois », avoue Clara. Le vrai verdict arrive pourtant au moment de refermer l’application bancaire.
Ce qu’il reste en fin de mois, et ce qu’elle en fait
Après toutes ces lignes, Clara conserve environ 345 € chaque mois. Elle en place 200 € sur un Livret A, et 100 € sur un plan d’épargne retraite que son hôpital propose avec un abondement.
Les 45 € restants servent de coussin pour les imprévus : une machine à laver en panne, un dentiste, un cadeau d’anniversaire. Elle ne rembourse aucun crédit à la consommation, mais son couple a un prêt immobilier en projet.
Leur objectif : acheter un appartement avec jardin dans les trois ans, avec un apport de 25 000 €. À ce rythme, le couple n’y arrivera qu’à condition de ne pas avoir de gros coup dur.
Concrètement, un apport de cette taille se construit lentement. Les 200 € mensuels de Clara sur le Livret A représentent 2 400 € par an, auxquels s’ajoute l’épargne de son compagnon. Mais tout imprévu sérieux, comme une grosse réparation de voiture, peut grignoter ces économies et repousser l’échéance.
« Je sais que j’aurais pu épargner plus, mais je ne veux pas vivre en comptant chaque café », explique-t-elle. Le salaire médian français tourne autour de 2 100 € nets : Clara le dépasse légèrement, sans que cela change radicalement sa marge de manœuvre.
Elle résume son rapport à l’argent d’une phrase : « Je ne cherche pas à être riche, juste à ne jamais avoir peur du 20 du mois. » Et pour comparer, on peut aller lire le budget d’une fromagère affineuse à Aurillac, qui vit avec quatre cents euros de moins.
Autre profil qui permet de mesurer l’écart : les comptes d’un conducteur de travaux à Rennes, dont le salaire grimpe bien plus haut, mais dont les charges aussi.