


8 000 € prêtés à son fils sans un mot : l’oubli qui peut coûter cher à toute la fratrie, selon le Code civil
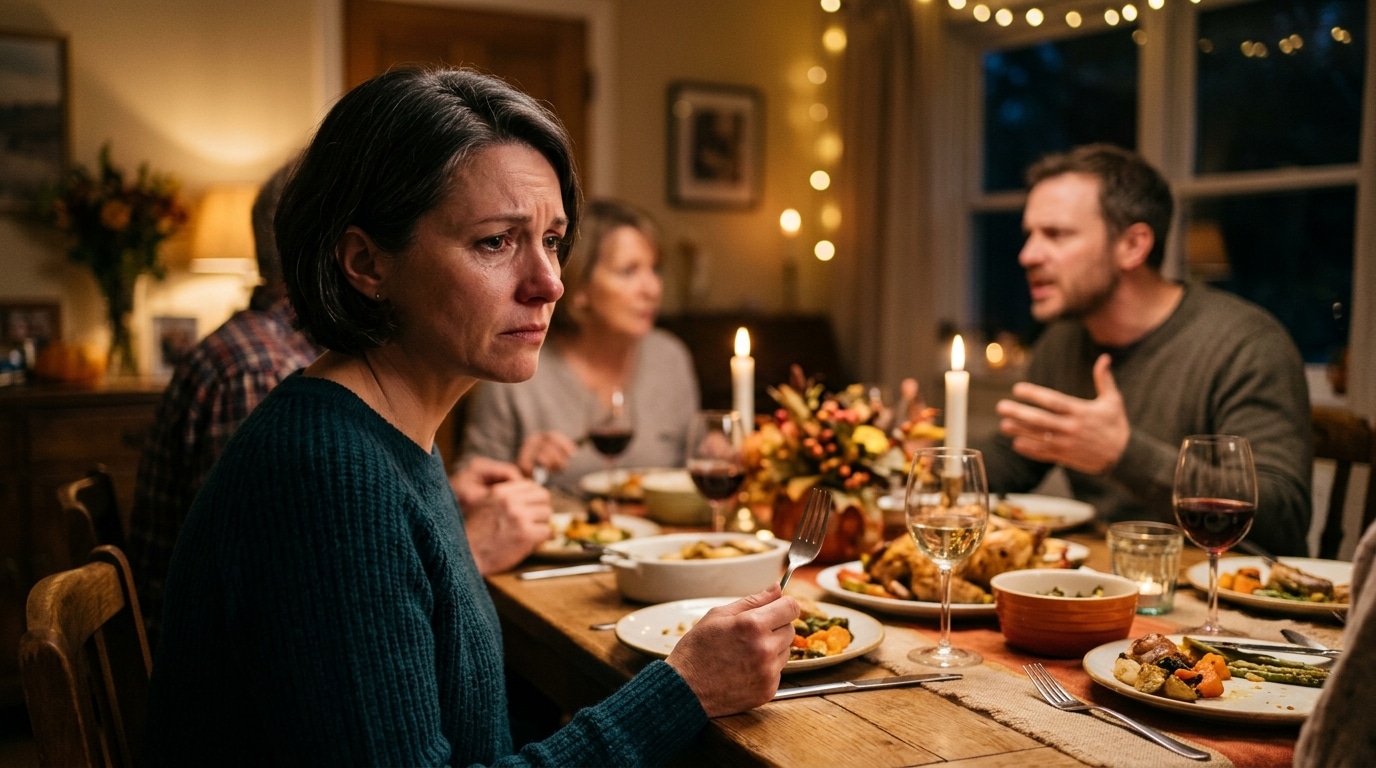
Un dîner de famille, l’automne qui s’installe, et une phrase qui tombe comme un couperet à table. La sœur ressort les 8 000 euros versés deux ans plus tôt à son frère, sans qu’aucun papier n’ait jamais formalisé ce geste. Derrière ce silence bienveillant du père se cache en réalité un risque juridique bien réel, que la plupart des familles ignorent complètement.
Un virement fait dans l’urgence, un malaise qui s’installe pendant deux ans
Tout part d’une intention simple : aider son fils à acheter une voiture. Le père réalise un virement de 8 000 euros, sans reconnaissance de dette, sans échéancier, sans même une ligne griffonnée sur un bout de papier. Il pensait bien faire, dépanner rapidement sans faire tout un dossier pour ce qu’il voyait comme un simple coup de pouce.
Sauf que le reste de la fratrie n’a pas la même lecture des faits. Pour la sœur, cette somme ressemble furieusement à une avance sur héritage dissimulée, qui l’exclut d’un soutien parental jamais proposé de la même façon. Ce sentiment d’injustice s’est installé lentement, transformant les repas de famille en terrain miné.
Ce tabou de l’argent entre proches n’a rien d’exceptionnel : beaucoup de parents évitent d’exiger un écrit, de peur de vexer ou de paraître méfiants envers leur propre enfant. Un réflexe compréhensible, mais qui laisse la situation juridiquement totalement bancale au moment de la succession. Reste à savoir ce que risque vraiment cette famille si rien ne change avant le décès des parents.
Ce que la loi impose réellement dès que la somme dépasse un certain seuil
Beaucoup pensent qu’un prêt entre parent et enfant échappe aux règles classiques. C’est faux. Le Code civil impose une preuve écrite pour toute somme supérieure à 1 500 euros, quel que soit le lien de parenté entre les personnes concernées.
Le Code général des impôts ajoute une contrainte supplémentaire : au-delà de 5 000 euros, le prêt doit être déclaré à l’administration fiscale via un formulaire dédié. Sans cette déclaration, l’administration comme le notaire chargé de la succession n’ont aucun moyen de distinguer un prêt d’un don. Beaucoup de foyers naviguent ainsi dans le flou, sans savoir qu’un simple virement familial peut être requalifié par le fisc des années plus tard.
Et c’est précisément ce qui menace cette famille : sans document, les 8 000 euros versés au fils risquent d’être considérés comme une donation déguisée. Une qualification qui change tout, et qui ne se règle pas d’un simple coup de fil au notaire le jour venu.
La solution existe, même deux ans après le virement initial
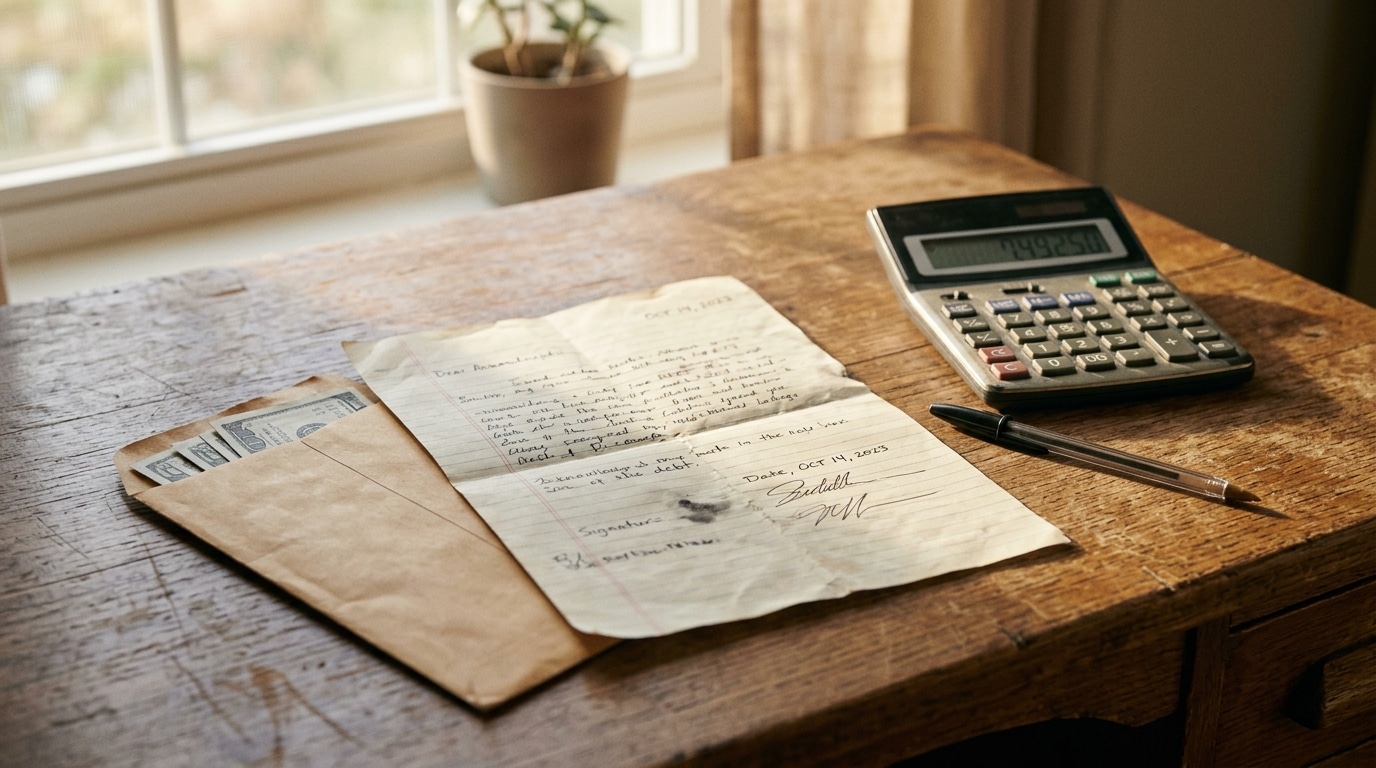
Bonne nouvelle : il n’est jamais trop tard pour sécuriser une somme prêtée à un proche, même longtemps après coup. La solution s’appelle la reconnaissance de dette écrite, un document qui précise l’origine du versement, son montant exact, les modalités de remboursement et d’éventuels intérêts.
Ce papier doit ensuite être déclaré aux impôts grâce au formulaire Cerfa n°2062, celui-là même prévu pour officialiser les prêts entre particuliers. Une fois cette démarche accomplie, la somme cesse juridiquement d’être ambiguë : elle redevient un prêt, remboursable, et non une part cachée d’héritage.
Concrètement, cela signifie que le fils devra rembourser la somme selon les modalités fixées, et que la sœur récupère la certitude que rien n’a été soustrait à sa part successorale. L’omission de cette déclaration expose pourtant à de lourdes pénalités de retard, et peut contraindre le fils à restituer une partie de la valeur lors du partage final. Il reste une dernière étape pour que ce document tienne vraiment la route face à la loi.
Comment aborder le sujet sans braquer personne autour de la table
Faire signer ce document au fils n’a rien d’une démarche de défiance, même si beaucoup de parents redoutent cette conversation. Présentée comme un acte de responsabilité plutôt qu’un contrôle, la reconnaissance de dette rassure généralement plus qu’elle ne blesse.
Dans les situations les plus tendues, un passage chez le notaire permet de faire authentifier l’acte sous seing privé. Ce professionnel neutre peut désamorcer la méfiance de la sœur en garantissant que le document est juridiquement solide et inattaquable devant un tribunal.
D’autres familles confrontées à des arrangements financiers informels ont fait ce même choix a posteriori, parfois plusieurs années après le versement initial. Une fois la régularisation actée, la tension retombe généralement assez vite, y compris chez ceux qui redoutaient une inégalité durable entre héritiers. Reste que ce type de conflit revient plus souvent qu’on ne l’imagine dans les foyers français.
Un prêt oral, aussi bien intentionné soit-il, peut fragiliser une fratrie entière pendant des années. Formaliser un geste financier par écrit n’est pas un manque de confiance : c’est justement ce qui permet à la confiance de durer.
À l’approche des repas de fin d’année, certaines conversations gagnent à être posées sur la table avant qu’elles ne s’invitent d’elles-mêmes, comme ces situations où l’inquiétude s’installe sans qu’on l’ait vue venir, ou comme ces choix de vie tardifs qui bousculent les repères familiaux.